Paysafecard Casino ohne Limit 2026 — Welcher Weg ist deiner?
 Verfügbar in DE
Wer nach einem Paysafecard Casino ohne Limit sucht, landet schnell vor einem Paradox. Die €1.000-Grenze, die der Glücksspielstaatsvertrag 2021 vorschreibt, gilt nur für Anbieter mit deutscher Lizenz. Internationale Betreiber aus Curaçao oder Anjouan kennen diese Schranke nicht. Haken: Deutsche Casinos mit GGL-Erlaubnis akzeptieren Paysafecard gar nicht erst. Die anonyme Prepaid-Karte passt nicht zum Identitätsprüfungs-Zwang des OASIS-Systems.
Das Ergebnis ist eine Zweiklassengesellschaft. Auf der einen Seite stehen legale Anbieter, die dich mit Name, Adresse und Ausweisnummer kennen, bevor du einen Cent einzahlst. Paysafecard bleibt draußen. Auf der anderen Seite tummeln sich Offshore-Casinos, die Paysafecard gern nehmen, keine Limits setzen und rechtlich in einer Grauzone schweben. Beide Wege haben Konsequenzen. Keine ist besser oder schlechter — nur unterschiedlich teuer.
Die folgende Übersicht zeigt, womit du bei jedem Weg rechnest.
| Merkmal | Deutsche Lizenz (GGL) | Internationale Casinos |
|---|---|---|
| Lizenz-Status | Legal in Deutschland, Whitelist-geführt | Offshore (Curaçao/Anjouan), nicht GGL-lizenziert |
| OASIS-Anbindung | Ja, Echtzeit-Abgleich vor jeder Einzahlung | Nein, kein Zugriff auf deutsche Sperrdatei |
| Einzahlungslimit | €1.000 pro Monat (LUGAS-System) | Keins (außer Zahlungsmethoden-Limit) |
| Wettlimit | €1 pro Spin auf Slots | Unbegrenzt |
| Spin-Verzögerung | 5 Sekunden zwischen Drehungen | Keine |
| Paysafecard-Akzeptanz | Nein (KYC-Konflikt) | Ja (Prepaid-Modell funktioniert) |
| Rechtlicher Status für Spieler | Vollständig legal, Spielerschutz aktiv | Grauzone, keine rechtliche Handhabe bei Streit |
| Spielerschutz | OASIS-Sperre, Limits, Reality Checks | Eigenverantwortung, teils Selbstlimits |
Die Tabelle fasst zusammen, was die nächsten Abschnitte auseinander nehmen. Wer die €1.000-Grenze umgehen will, zahlt mit dem Verlust deutscher Rechtsschutzes. Wer im Rahmen bleibt, verzichtet auf Paysafecard. Ein Mittelweg existiert nicht.
Kann ich mit Paysafecard in deutschen Online Casinos ohne Limit spielen?
Nein. Deutsche Casinos mit GGL-Erlaubnis setzen das €1.000-Monatslimit durch und akzeptieren Paysafecard strukturell nicht. Die anonyme Prepaid-Karte kollidiert mit der OASIS-Identitätsprüfung. Internationale Anbieter ohne deutsche Lizenz bieten Paysafecard ohne Limit, operieren aber außerhalb des deutschen Rechtsrahmens.
Internationale Casinos mit Paysafecard ohne Limit — Die konkreten Optionen
Die folgenden Betreiber tauchen in Affiliate-Rankings regelmäßig auf, halten Curaçao- oder Anjouan-Lizenzen und nehmen Paysafecard-Einzahlungen ohne das deutsche €1.000-Limit. Die Reihenfolge richtet sich nach Häufigkeit in der Suchmaschinen-Oberfläche, nicht nach Qualitätsbewertung.
| Casino | Lizenz | Paysafecard Min./Max. | Besonderheit | Bonus |
|---|---|---|---|---|
| Betwest | Curaçao (OGL/2009/5370/492) | $10 / keine Obergrenze | Gegründet 2026, 4.000+ Spiele, Crypto-Fokus | 100% bis $2.000 + 200 FS |
| Kingmaker | Curaçao Gaming Authority | €20 / keine Obergrenze | 8.000+ Spiele, Royal Fortune Wheel (Jackpot-Feature) | 100% bis €500 + 50 FS |
| RollingSlots | Curaçao eGaming | Standard / keine Obergrenze | Seit 2020, Rock-Branding, 15.000 Spiele behauptet | 300% bis €3.500 + 550 FS |
| Vegasino | Curaçao Gaming Authority | Standard / keine Obergrenze | Multi-Markt (Kanada, UK, Australien), Vegas-Ästhetik | 100% bis C$500 + 100 FS |
| Sankra | Curaçao Gaming Licence | Standard / keine Obergrenze | UK-Zielgruppe, mehrere Mirror-Domains | Nicht spezifiziert |
| Casinova | Curaçao | Standard / keine Obergrenze | €2.000-Willkommenspaket | 100% bis €2.000 + 350 FS |
Die Tabelle gibt einen Überblick. Jeder Anbieter wird im Folgenden einzeln aufgeschlüsselt. Die Boni klingen üppig — das Wort „Geschenk“ gehört in Anführungszeichen. Jeder Betrag trägt Umsatzbedingungen, meist um 35-fache, und verfällt bei Nichterfüllung.
Betwest Casino
Das jüngste Casino in der Liste, erst 2026 gestartet. Betwest gehört zur Tumbleweed Entertainment N.V., einem in Curaçao registrierten Unternehmen, und operiert unter der Lizenz OGL/2009/5370/492 der Curaçao Gaming Control Board. Die Plattform läuft auf bet-west.com und zielt mit Western-Thematik auf ein internationales Publikum. Die Spielebibliothek umfasst über 4.000 Titel von 40+ Studios, darunter NetEnt, Play’n GO, Pragmatic Play und Big Time Gaming. Live-Casino kommt von Evolution und Pragmatic Play Live, mehr als 100 Tische rund um die Uhr.
Paysafecard wird neben 15 weiteren Zahlungswegen akzeptiert, Mindesteinzahlung $10. Auszahlungen laufen bei E-Wallets und Kryptowährungen in 0 bis 24 Stunden, sobald die Identitätsprüfung durch ist. Karten dauern 2 bis 3 Werktage, Banküberweisungen bis zu fünf. Das Willkommenspaket liegt bei 100 Prozent bis $2.000 oder €5.000 (je nach Markt) plus 200 bis 350 Freispiele, Umsatzfaktor 35-fach. Ein VIP-Programm mit gestaffelten Vorteilen existiert. Audits von eCOGRA, iTech Labs und GLI werden beworben, unabhängige Bestätigung steht aus.
Betwest ist zu neu, um Langzeiturteile zu fällen. Das Setup folgt dem Standard-Offshore-Muster: Curaçao-Lizenz, breite Spieleauswahl, Crypto-freundlich, keine Obergrenze bei Paysafecard-Einzahlungen. Wer ein frisch gestartetes Casino mit unbekanntem Ruf testet, sollte vorsichtig einsteigen.
Kingmaker Casino
Kingmaker tritt unter mehreren länderspezifischen Domains auf, darunter kanadische, spanische und italienische Ableger. Die rechtliche Entität bleibt in öffentlich zugänglichen Quellen unklar, die Curaçao Gaming Authority wird als Lizenzgeber genannt. Konkrete Lizenznummer fehlt auf geprüften Seiten. Das Spieleangebot variiert je nach Geo-Blocking zwischen 4.500 und 8.500 Titeln, Anbieter werden mit 114+ Studios angegeben. Paysafecard-Mindesteinzahlung liegt bei €20 im europäischen Markt, $10 in Kanada.
Das Alleinstellungsmerkmal ist das Royal Fortune Wheel, ein Glücksrad-Feature mit einem beworbenen $1-Million-Jackpot. Zusätzlich gibt es ein fünfstufiges VIP-System und ein Münz-Belohnungssystem: Für jede Einzahlung oder Wette ab $15 sammelt der Spieler Punkte, die im Casino eingelöst werden können. Der Willkommensbonus schwankt je nach Markt zwischen €500 und $750, dazu 50 Freispiele. Umsatzbedingungen liegen bei 35-fach. Auszahlungen über E-Wallets und Crypto laufen in 0 bis 24 Stunden nach abgeschlossener Identitätsprüfung, Karten 2 bis 3 Tage, Banküberweisung bis fünf Tage.
Kingmaker zielt auf Masse statt Nische. Die Bibliothek ist groß, die Bonusstruktur komplex, das Marketing aggressiv. Wer auf durchschnittliche Offshore-Standards setzt und die Spielevielfalt schätzt, findet hier Anschluss. Wer Transparenz über die Betreibergesellschaft erwartet, wird enttäuscht.
RollingSlots
Das älteste Casino in der Auswahl, seit 2020 aktiv. RollingSlots operiert unter einer Curaçao-eGaming-Lizenz und tritt über mehrere Domain-Varianten auf: rollingslotss.com, roollingslots.com, rollingslots.app, rollingslot-casino.com. Diese Mehrfach-Domain-Strategie ist typisch für Offshore-Betreiber, die geografische Sperren oder Zahlungsdienstleister-Blocks umgehen. Die Marke setzt auf Rock-Musik-Ästhetik, von der Landingpage bis zu den Bonus-Namen. Die beworbene Spielebibliothek von 15.000 Titeln ist Marketing-Hyperbel — realistisch sind 5.000 bis 7.000 einzigartige Slots und Tischspiele. Studios werden nicht explizit gelistet, das Angebot deckt aber Standard-Provider ab.
Paysafecard wird akzeptiert, Limits richten sich nach dem jeweiligen Zielmarkt. Der britische Ableger wirbt mit 100 Prozent bis £500 plus 100 Freispiele, deutsche Affiliate-Seiten nennen 300 Prozent bis €3.500 plus 550 Freispiele — letztere Zahl wirkt stark überzogen und sollte vor Einzahlung direkt geprüft werden. Ein Treueprogramm belohnt jede Wette, VIP-Stufen existieren. SSL-Verschlüsselung wird bestätigt. Auszahlungszeiten sind nicht dokumentiert, typisch für diese Lizenzklasse sind 24 bis 72 Stunden bei E-Wallets.
RollingSlots hat sechs Jahre Betriebsgeschichte, was im Offshore-Segment als etabliert gilt. Die Domain-Vielfalt wirkt unübersichtlich, aber für Spieler mit Zugriff auf eine funktionierende URL spielt das keine Rolle. Wer Wert auf einen Track Record legt statt auf eine gestern gestartete Landingpage, findet hier Kontinuität. Die Bonuszahlen sollten direkt überprüft werden, bevor Geld fließt.
Vegasino
Vegasino zielt auf mehrere Märkte gleichzeitig: Kanada (vegasinocasino.ca), Australien (vegasino-australia.com), Großbritannien (vegasino.co.uk). Die Betreibergesellschaft bleibt in öffentlichen Quellen ungenannt, die Curaçao Gaming Authority wird als Lizenzgeber aufgeführt. Das Setup ist ein klassisches Multi-Markt-Modell, bei dem dieselbe Plattform unter lokalisiertem Branding läuft, um regionale Spieler anzusprechen. Die kanadische Seite bestätigt über 5.000 Slots, Live-Tische, Jackpot-Spiele und mobiles Spielen. Paysafecard-Akzeptanz wird in deutschen Casino-Rankings mehrfach erwähnt, direkte Bestätigung auf den englischen Seiten fehlt — vor Einzahlung prüfen.
Der Willkommensbonus liegt bei 100 Prozent bis C$500 plus 100 Freispiele in Kanada, andere Märkte erhalten ähnliche Pakete. Umsatzbedingungen sind nicht explizit genannt, Standard für Offshore-Lizenzen liegt bei 35- bis 40-fach. Die Plattform läuft im Browser auf allen Geräten, keine Download-App nötig. Auszahlungen erfolgen per E-Wallet, Karte oder Banküberweisung, Zeitrahmen werden nicht spezifiziert. SSL-Verschlüsselung und sichere Zahlungsabwicklung werden beworben.
Vegasino verpackt Standard-Offshore-Angebote in Vegas-Glamour-Branding. Die Multi-Markt-Präsenz zeigt operative Kompetenz, aber die fehlende Transparenz über die Betreibergesellschaft bleibt ein Minuspunkt. Wer die klassische Casino-Ästhetik ohne europäische Nischen-Themen bevorzugt, findet hier vertrautes Terrain.
Sankra Casino
Sankra tritt über mindestens fünf Domain-Varianten auf, alle mit UK-Fokus: sankra2.com, sankra3.uk, sankra4.uk, sankracasinos-uk.com, plus ein Subdomain-Setup auf makeshit.org. Die rechtliche Entität wird nicht offengelegt. Eine Curaçao Gaming Licence wird bestätigt, konkrete Lizenznummer oder Verifizierungs-URL fehlen in den geprüften Quellen. Die Spielebibliothek-Größe ist nicht dokumentiert, typische Offshore-Bandbreite liegt bei 3.000 bis 6.000 Titeln. Slots, Live-Games und Crash-Games werden genannt. Paysafecard-Akzeptanz wird in deutschen Aggregator-Listen bestätigt, auf den englischen Seiten selbst nicht hervorgehoben.
Das Marketing betont Regulierungskonformität und Spielerschutz, trotz Offshore-Status. Phrasen wie „strict regulatory standards“ und „player protection“ werden wiederholt — Standard-Compliance-Sprache, die bei Curaçao-Lizenzen wenig konkrete Durchsetzungskraft hat. SSL-Verschlüsselung und Fair-Play-Standards werden beworben. Bonusangebote sind nicht spezifiziert. Die Domain-Vielfalt deutet auf regelmäßiges Domain-Hopping hin, entweder zur Umgehung von Zahlungsblockaden oder zur Anpassung an Jurisdiktionswechsel.
Sankra bleibt undurchsichtig. Die Betonung von „Spielerschutz“ bei gleichzeitigem Verschweigen der Betreiberidentität wirkt widersprüchlich. Wer eine der funktionierenden Domains erreicht und Paysafecard nutzen will, sollte mit kleinen Beträgen testen, bevor größere Summen fließen.
Casinova Casino
Casinova taucht in mehreren deutschen Affiliate-Listen als Curaçao-lizenzierter Betreiber auf, konkrete Primärquelle oder eigene Domain konnten in der Recherche nicht verifiziert werden. Die Marke wird mit einem Willkommensbonus von 100 Prozent bis €2.000 plus 350 Freispiele beworben. Paysafecard-Akzeptanz wird im „ohne Limit“-Kontext mehrfach genannt. Weitere Spezifika zu Spielebibliothek, Betreibergesellschaft, Lizenznummer oder Auszahlungszeiten sind in öffentlich zugänglichen Quellen dünn.
Dieses Profil ist knapper als die anderen, weil die Datenlage begrenzt ist. Casinova erscheint in Rankings, aber ohne die übliche Marketing-Substanz dahinter. Das kann zwei Dinge bedeuten: Entweder handelt es sich um einen kleineren Betreiber mit geringem Werbebudget, oder die Marke ist unter mehreren Namen aktiv und wird in Affiliate-Kreisen unter diesem Label aggregiert. Wer auf Casinova stößt, sollte die tatsächliche Domain prüfen, ein Whois-Lookup durchführen und im Zweifelsfall einen der besser dokumentierten Anbieter aus der Liste bevorzugen.
So funktioniert Paysafecard im Online Casino
Paysafecard ist eine Prepaid-Karte der Paysafe Group, Großbritannien. Du kaufst einen 16-stelligen PIN-Code in Stückelungen von €10, €25, €50 oder €100 an Tankstellen, Kiosken, Supermärkten oder online. Diesen PIN gibst du an der Casino-Kasse ein, das Guthaben wird sofort übertragen. Keine Bankverbindung, keine Kreditkarte, kein PayPal-Konto nötig. Die Anonymität ist der Hauptvorteil: Auf deinem Kontoauszug erscheint kein Casino-Name, nur der Paysafecard-Kauf beim Händler.
Der entscheidende Haken: Paysafecard funktioniert nur in eine Richtung. Einzahlungen ja, Auszahlungen nein. Das ist keine Casino-Entscheidung, sondern technische Einschränkung des Zahlungssystems. Gewinne müssen per Banküberweisung, E-Wallet oder Krypto abfließen. Die „anonyme“ Einzahlung bleibt anonym, aber sobald du auszahlen willst, verlangt das Casino Identitätsnachweis — bei internationalen Betreibern meist Ausweis plus Adressnachweis, bei deutschen Lizenzen wäre es OASIS-Registrierung gewesen, würden sie Paysafecard überhaupt nehmen.
Paysafecard kaufen und einzahlen — Schritt für Schritt
Kauf am Point-of-Sale: Geh zur Tankstelle, zum Kiosk oder Supermarkt mit Paysafecard-Logo. Sag die gewünschte Stückelung, zahl bar oder mit Karte. Du bekommst einen Bon mit 16-stelliger PIN. Online-Kauf funktioniert über paysafecard.com oder Reseller, kostet aber 2 bis 3 Prozent Aufschlag und verlangt Registrierung — der Anonymitätsvorteil verpufft.
Einzahlung im Casino: Log dich ein, geh zur Kasse, wähl Paysafecard als Zahlungsart. Gib die 16-stellige PIN ein, bestätige den Betrag. Das Guthaben landet sofort auf dem Spielerkonto. Manche Casinos verlangen vorher ein myPaysafe-Konto, wenn du mehr als €50 einzahlen willst — siehe nächster Abschnitt.
Mehrere PINs kombinieren: Hast du zwei oder mehr Paysafecard-Codes, kannst du sie in einem myPaysafe-Konto zusammenführen und das Gesamtguthaben auf einmal einzahlen. Ohne myPaysafe-Konto musst du jeden PIN einzeln eingeben, sofern das Casino mehrere Transaktionen in kurzer Zeit zulässt.
MyPaysafe-Konto: Wann brauche ich es?
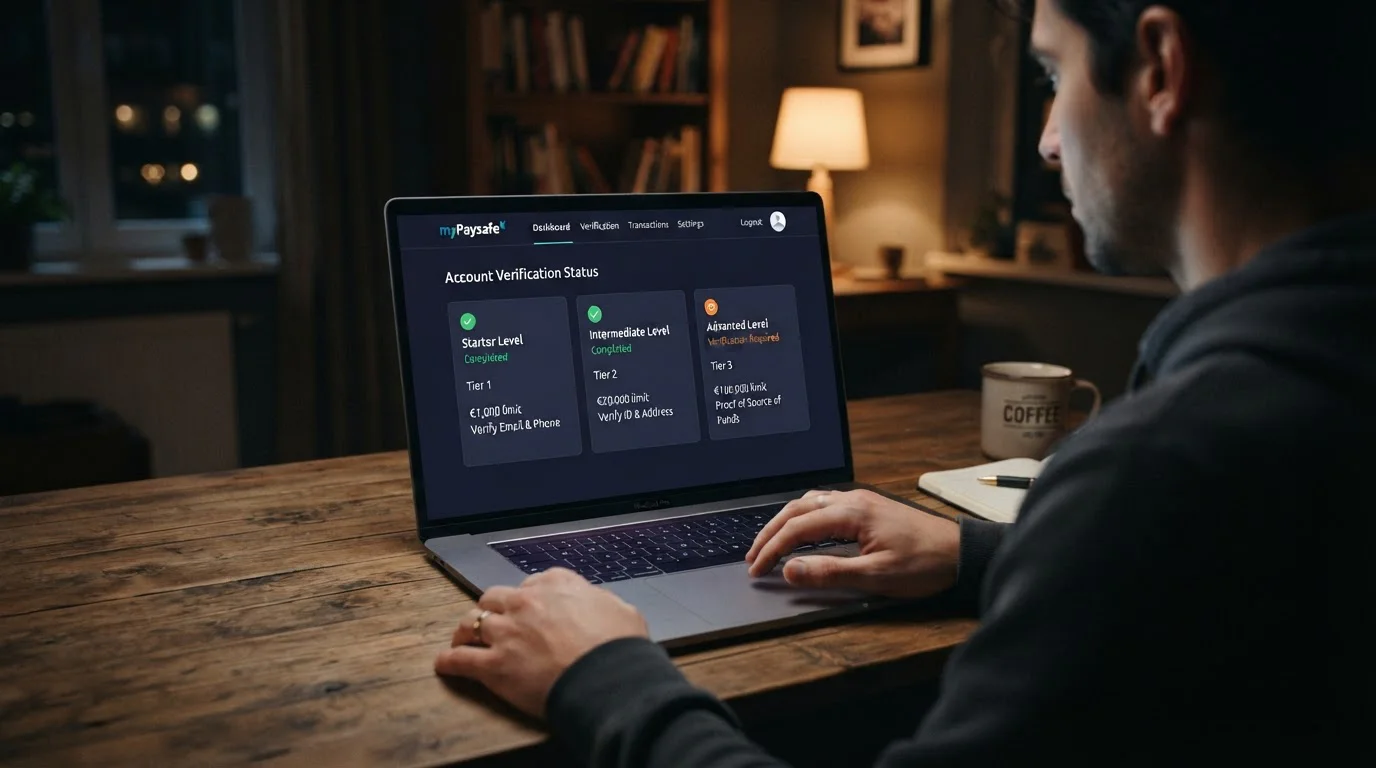
myPaysafe ist ein Online-Konto, das Paysafe 2020 eingeführt hat. Es gibt drei Stufen:
| Stufe | Limit | Verifizierung erforderlich |
|---|---|---|
| Starter | €250 | E-Mail-Adresse, keine Ausweispflicht |
| Intermediate | €1.000 | Ausweis-Upload (Personalausweis oder Reisepass) |
| Advanced | €10.000 | Vollständige KYC (Ausweis + Adressnachweis) |
Viele Casinos verlangen ab €50 Einzahlung ein myPaysafe-Konto, manche schon ab €25. Der Grund liegt in Anti-Geldwäsche-Vorschriften, die auch Offshore-Betreiber zunehmend befolgen. Die Starter-Stufe reicht für kleine Einzahlungen, Intermediate ist der Standard für reguläre Spieler, Advanced brauchen nur Highroller. Wer Paysafecard nutzt, um völlig anonym zu bleiben, scheitert spätestens hier — oder bleibt unter €50 pro Transaktion.
Deutsche Casinos mit GGL-Lizenz würden selbst mit Advanced-myPaysafe-Konto nicht funktionieren, weil die OASIS-Echtzeit-Prüfung zusätzlich zur Paysafe-Verifizierung läuft und das System nicht integriert ist. Die strukturelle Inkompatibilität bleibt.
Warum Auszahlungen nicht per Paysafecard funktionieren
Paysafecard ist ein Prepaid-Voucher-System, kein Konto. Der PIN-Code ist ein Einweg-Wertgutschein, technisch vergleichbar mit einem Geschenkgutschein. Sobald das Guthaben verbraucht ist, ist der Code wertlos. Es gibt kein Rückkanal-Mechanismus, um Geld auf einen bereits eingelösten PIN zurückzubuchen. Selbst wenn du denselben PIN noch kennst, bleibt er leer.
Manche Spieler erwarten, Gewinne zurück auf ihr myPaysafe-Konto zu bekommen. Das funktioniert theoretisch, aber fast kein Casino bietet diese Option an. Der Grund: Auszahlungen auf myPaysafe unterliegen strengeren Compliance-Checks als Einzahlungen, und viele Offshore-Betreiber wollen diesen Aufwand nicht tragen. Resultat: Paysafecard für Einzahlungen ja, für Auszahlungen nein.
Wie zahle ich Gewinne aus, wenn ich mit Paysafecard eingezahlt habe?
Du musst eine alternative Auszahlungsmethode wählen. Die gängigsten Optionen:
Banküberweisung: Standard bei fast allen Casinos. Du gibst IBAN und BIC beim Auszahlungsantrag an. Dauer 3 bis 5 Werktage. Nachteil: Der Casino-Name oder die Zahlungsdienstleister-Firma erscheint auf deinem Kontoauszug — die Anonymität der Paysafecard-Einzahlung ist dahin.
E-Wallets: Skrill, Neteller, MiFinity. Schneller als Banküberweisung, oft 24 bis 48 Stunden. Setzt voraus, dass du ein Konto bei einem dieser Dienste hast. Auch hier: Identitätsprüfung beim E-Wallet-Anbieter ist Pflicht, Anonymität endet.
Kryptowährung: Bitcoin, Ethereum, Litecoin. Schnellste Option, manche Casinos zahlen in unter 24 Stunden aus. Setzt Wallet-Adresse voraus. Krypto bietet Pseudonymität, nicht Anonymität — Transaktionen sind auf der Blockchain sichtbar, nur dein Name steht nicht dran.
Die meisten internationalen Casinos akzeptieren alle drei Wege. Deutsche Banken blockieren gelegentlich Überweisungen von bekannten Offshore-Gambling-Zahlungsdienstleistern — ein weiteres Risiko der Grauzone.
Das deutsche Glücksspiel-System: OASIS, LUGAS und die €1.000-Grenze
Der Glücksspielstaatsvertrag 2021 hat die Regulierung in Deutschland bundesweit vereinheitlicht. Vorher hatte jedes Bundesland eigene Regeln, Schleswig-Holstein experimentierte mit Sonderlizenzen, der Rest verbot Online-Slots komplett. Seit 1. Juli 2021 gilt ein einheitlicher Rahmen unter Aufsicht der Gemeinsamen Glücksspielbehörde der Länder, kurz GGL. Sitz in Halle (Saale), operative Zentrale für das Spielersperrsystem in Darmstadt.
Zwei Systeme stehen im Zentrum: OASIS für Spielersperren, LUGAS für Einzahlungslimits. Beide laufen in Echtzeit, sind für alle deutschen Lizenzen verpflichtend und greifen ineinander. Wer gesperrt ist, kann nicht spielen. Wer €1.000 im Monat eingezahlt hat, bekommt keinen Cent mehr durch, egal bei welchem Anbieter auf der Whitelist. Das System ist wasserdicht — wenn man drin ist.
Paysafecard bleibt draußen, weil die Prepaid-Anonymität die Echtzeit-Identitätsprüfung verhindert. Deutsche Casinos könnten theoretisch Paysafecard anbieten, müssten aber vor jeder Einzahlung den Spieler manuell gegen OASIS abgleichen und ins LUGAS-System eintragen. Das würde Minuten dauern statt Sekunden, die User Experience wäre zerstört, die Betreiber müssten Personal abstellen. Resultat: Keiner macht es.
Was ist OASIS? Die zentrale Sperrdatei erklärt
OASIS steht für Online-Abfrage-Spielerstatus. Das System wird vom Regierungspräsidium Darmstadt betrieben und enthält eine bundesweite Datenbank aller gesperrten Spieler in Deutschland. Jede Sperre gilt über alle GGL-lizenzierten Anbieter hinweg: Casinos, Sportwetten, Poker, Lotterien. Wer sich bei einem Anbieter sperren lässt oder gesperrt wird, ist überall gesperrt.
Es gibt zwei Arten: Freiwillige Selbstsperre und Fremdsperre. Selbstsperre kannst du online oder telefonisch beantragen, Laufzeit mindestens drei Monate, alternativ sechs Monate, ein Jahr, fünf Jahre oder permanent. Fremdsperre erfolgt durch Angehörige, Betreuer oder Behörden, wenn Spielsucht-Gefahr besteht. Jedes Casino muss vor Registrierung und vor jeder Einzahlung in Echtzeit prüfen, ob der Spieler in OASIS steht. Steht er drin, wird die Transaktion automatisch blockiert.
Der Haken für Paysafecard: OASIS braucht Name, Geburtsdatum und Adresse, um den Abgleich durchzuführen. Ein anonymer 16-stelliger PIN liefert diese Daten nicht. Selbst ein myPaysafe-Konto mit vollständiger Verifizierung ist nicht mit OASIS verknüpft — die Systeme sprechen nicht miteinander. Deutsche Casinos müssten bei jeder Paysafecard-Einzahlung den Spieler manuell fragen „Wie heißt du, wann bist du geboren, wo wohnst du?“, dann OASIS abfragen, dann die Einzahlung freigeben. Das würde funktionieren, ist aber betriebswirtschaftlich absurd. Also lassen sie es gleich.
Internationale Casinos ohne deutsche Lizenz haben keinen Zugriff auf OASIS und sind auch nicht verpflichtet, dort abzugleichen. Gesperrte Spieler können sich bei Offshore-Betreibern anmelden und spielen. Das ist einer der Gründe, warum die Sperre nicht flächendeckend wirkt.
LUGAS: So funktioniert das Einzahlungslimit von €1.000
LUGAS ist das Limit- und Überwachungssystem Glücksspiel. Es zählt mit, wie viel ein Spieler pro Monat bei allen GGL-lizenzierten Anbietern insgesamt einzahlt. Die Obergrenze liegt bei €1.000, kalkuliert vom ersten bis zum letzten Tag des Monats. Am 1. des Folgemonats setzt der Zähler auf null zurück. Ungenutzte Beträge verfallen, es gibt kein Rollover.
Beispiel: Du zahlst am 5. März €600 bei LeoVegas ein. Am 20. März versuchst du €500 bei Merkur Slots einzuzahlen. LUGAS blockiert die Transaktion nach €400, weil das Limit bei €1.000 erreicht ist. Am 1. April kannst du wieder €1.000 einzahlen, egal wie wenig oder viel du im März gespielt hast.
Das System arbeitet über alle Anbieter hinweg. Jedes Casino meldet jede Einzahlung in Echtzeit an LUGAS, verbunden mit deiner verifizierten Identität. Deshalb ist vollständige Identitätsprüfung Pflicht, bevor du den ersten Cent einzahlst. Paysafecard liefert diese Identität nicht automatisch — ein weiterer Grund, warum deutsche Casinos die Karte nicht akzeptieren.
Kritiker argumentieren, das Limit sei zu niedrig und treibe Spieler zu internationalen Anbietern. Befürworter sagen, es schütze vor unkontrollierten Verlusten. Beides stimmt. €1.000 pro Monat sind für Gelegenheitsspieler großzügig, für Highroller lächerlich. Der politische Wille, das Limit anzuheben, existiert bisher nicht.
Warum akzeptieren deutsche Casinos mit GGL-Lizenz keine Paysafecard?
Die Antwort liegt in der Architektur. OASIS und LUGAS verlangen Echtzeit-Identitätsprüfung vor jeder Transaktion. Paysafecard ist ein anonymes Prepaid-System, bei dem die Identität des Käufers nicht am PIN hängt. Diese beiden Modelle passen nicht zusammen.
Technisch wäre eine Lösung möglich: Das Casino könnte bei jeder Paysafecard-Einzahlung den Spieler auffordern, seine Identität separat zu bestätigen (Ausweis-Upload, Video-Ident, POSTIDENT-Coupon). Dann würde OASIS geprüft, LUGAS aktualisiert, und die Einzahlung freigegeben. Dauer: fünf bis zehn Minuten pro Transaktion, bei Erstverifizierung länger.
Das würde funktionieren, ist aber Selbstmord im Wettbewerb. Spieler wollen sofort einzahlen, nicht auf Freigaben warten. Trustly, Giropay und Sofort überweisen in Echtzeit und liefern gleichzeitig die Identitätsdaten, die OASIS und LUGAS brauchen. Paysafecard kann das nicht. Also setzen deutsche Casinos auf Bank-Direktüberweisungen und verifizierte E-Wallets, die nahtlos mit dem System integriert sind.
Einige myPaysafe-Konten sind vollständig KYC-geprüft (Advanced-Stufe), theoretisch also identifizierbar. Aber Paysafe hat keine API-Schnittstelle zu OASIS gebaut, und kein deutscher Casino-Betreiber hat Interesse daran gezeigt, diese Brücke auf eigene Kosten zu entwickeln. Die €1.000-Grenze macht den deutschen Markt für Paysafecard unattraktiv — warum ein Zahlungssystem integrieren, das für Highroller ohnehin wertlos ist?
Curaçao vs. deutsche Lizenz — Was bedeutet das für dich?
Lizenz ist nicht gleich Lizenz. Der Unterschied zwischen einem GGL-erlaubten Casino und einem Curaçao-Betreiber liegt nicht nur in der Herkunft des Papierstücks, sondern in allem, was darauf folgt: welche Regeln durchgesetzt werden, wohin du dich bei Streit wendest, wie schnell Auszahlungen laufen, und ob im Ernstfall ein deutscher Anwalt helfen kann.
Deutsche Lizenzen bringen Spielerschutz, Rechtssicherheit und OASIS-Integration. Kosten: niedrige Limits, langsamere Auszahlungen wegen Verifizierungsaufwand, keine Paysafecard. Curaçao-Lizenzen bringen Freiheit, hohe Limits und Anonymität (sofern man unter den myPaysafe-Schwellen bleibt). Kosten: keine rechtliche Handhabe bei Problemen, höheres Betrugsrisiko, Zahlungsabwickler-Blockaden durch deutsche Banken.
Die Entscheidung ist keine moralische Frage, sondern eine Risikoabwägung. Wer €50 im Monat zum Spaß verspielt, merkt keinen Unterschied. Wer regelmäßig vierstellige Beträge bewegt, sollte wissen, worauf er sich einlässt.
Curaçao Gaming Authority — Was steckt dahinter?
Curaçao ist eine autonome Insel der Niederlande in der Karibik, etwa 60 Kilometer vor der Küste Venezuelas. Die Curaçao Gaming Authority, kurz CGA, vergibt Glücksspiellizenzen seit den 1990er Jahren. Lange Zeit galt die Jurisdiktion als „Billig-Lizenz“ — niedrige Gebühren, schnelle Bearbeitung, laxe Kontrolle. Das stimmt für die Ära bis 2025, ist aber seit 2026 überholt.
Im Jahr 2026 trat das LOK-Framework in Kraft, eine Reform des Curaçao-Lizenzsystems. Die alten Master-Lizenzen wurden abgeschafft, die Gebühren stiegen auf €130.000 bis €150.000 im ersten Jahr, die Ablehnungsquote liegt bei 38 Prozent. Die CGA ist jetzt eine staatlich kontrollierte Behörde mit echten Durchsetzungsbefugnissen, nicht mehr ein Club aus vier Master-Lizenznehmern, die Sublizenzen verscherbeln. Das bedeutet: Curaçao-Lizenzen ab 2026 sind seriöser als ihr Ruf, aber immer noch keine MGA oder UKGC.
Was bringt dir als Spieler eine Curaçao-Lizenz? Grundlegende Fairness-Standards. Spiele müssen von anerkannten Studios stammen, Zufallsgeneratoren (RNG) werden geprüft, Auszahlungen müssen technisch möglich sein. Aber: Dispute-Resolution läuft über die CGA, nicht über deutsche Gerichte. Prozesssprache ist Englisch. Durchsetzung dauert Monate. Wenn ein Betreiber pleitegeht, gibt es keinen Einlagenschutz.
Viele der „Curaçao-Casinos“ in deutschen Rankings halten noch alte Lizenzen von vor der Reform. Die Nummer OGL/2009/… deutet auf Vintage-Lizenz hin. Neuere Lizenzen tragen andere Kennungen. Prüfen lässt sich das über die offizielle CGA-Website, sofern der Betreiber die Lizenznummer überhaupt angibt — viele tun es nicht.
Anjouan-Lizenzen und andere Offshore-Regulierer
Anjouan ist eine Insel der Komoren, vor Ostafrika. Die Anjouan Gaming Authority hat zwischen 2005 und 2018 Lizenzen vergeben, dann den Betrieb eingestellt, dann 2023 mit neuer Führung wiedereröffnet. Der Ruf ist schlechter als Curaçao: kaum Aufsicht, kaum Durchsetzung, kaum Spielerschutz. Casinos mit Anjouan-Lizenz werden in Rankings oft gelistet, weil sie hohe Affiliate-Provisionen zahlen, nicht weil sie vertrauenswürdig sind.
Weitere Offshore-Jurisdiktionen: Costa Rica (keine echte Lizenz, nur Firmenregistrierung), Kahnawake (indigene Reservation in Kanada, seriöse Lizenz mit strengen Standards), Malta Gaming Authority (EU-Lizenz, strenger als Curaçao, aber teurer — die meisten deutschen Casinos halten maltesische Lizenzen, nicht GGL). Wenn ein Casino „international lizenziert“ schreibt ohne Details, ist Vorsicht angebracht.
Ist es legal, bei internationalen Casinos mit Paysafecard einzuzahlen?
Rechtlich kompliziert. Der Glücksspielstaatsvertrag 2021 verbietet Anbietern ohne deutsche Lizenz, ihre Dienste in Deutschland zu bewerben oder anzubieten. Das Verbot richtet sich an die Casinos, nicht an die Spieler. Für dich als Spieler gibt es keine strafrechtliche Verfolgung, wenn du bei einem Offshore-Casino spielst. Die Teilnahme ist nicht illegal, aber die Anbieter operieren illegal.
Die praktischen Konsequenzen: Gewinne sind steuerfrei (Glücksspielgewinne unterliegen in Deutschland nicht der Einkommensteuer, egal wo erspielt). Verluste kannst du nicht steuerlich absetzen. Bei Streitigkeiten hast du keinen Rechtsweg vor deutschen Gerichten — dein Vertrag mit einem Curaçao-Casino unterliegt curaçaoischem Recht, und deutsche Gerichte sind sich uneinig, ob sie Klagen überhaupt annehmen. Manche Urteile geben Spielern recht und ordnen Auszahlung an, andere lehnen ab, weil der Vertrag von Anfang an nichtig war.
Zahlungsdienstleister-Blockaden sind das größere Risiko. Deutsche Banken und Kreditkartenanbieter blockieren zunehmend Transaktionen zu bekannten Offshore-Gambling-Prozessoren. Paysafecard selbst blockiert nicht — die Prepaid-Karte funktioniert technisch überall. Aber bei Auszahlungen per Banküberweisung kann es passieren, dass deine Bank die Einzahlung ablehnt, weil der Absender als Glücksspiel-Dienstleister erkannt wird. Das Geld hängt dann im Schwebezustand, bis geklärt ist, wohin es geht.
Die Grauzone bleibt grau. Spieler werden nicht strafrechtlich verfolgt, aber rechtlicher Schutz existiert nicht. Wer internationale Casinos nutzt, tut das auf eigenes Risiko.
Paysafecard-Gebühren, Limits und myPaysafe-Stufen
Paysafecard wirkt auf den ersten Blick kostenlos — du kaufst €50, du bekommst €50 Guthaben. Stimmt für den Kauf am Point-of-Sale, aber mehrere versteckte Gebühren lauern im Detail. Manche entstehen durch Inaktivität, manche durch Währungsumrechnung, manche durch das Casino selbst.
Gebühren: Wo kostet Paysafecard was?
Kauf am Verkaufspunkt (offline): Keine Gebühr. Du zahlst den Nennwert, bekommst den Nennwert. Die Tankstelle oder der Kiosk verdient über eine kleine Provision, die Paysafe dem Händler zahlt, nicht dir abzieht.
Kauf online: 2 bis 3 Prozent Aufschlag. Wenn du auf paysafecard.com oder bei einem autorisierten Reseller kaufst, kostet €50 Guthaben etwa €51 bis €51,50. Der Aufschlag variiert je nach Reseller. Vorteil: sofortige Lieferung per E-Mail. Nachteil: Du zahlst mehr, und die Anonymität schwindet, weil du ein Konto beim Reseller brauchst.
Inaktivitätsgebühr: €3 pro Monat, ab dem 13. Monat nach Kauf. Die ersten zwölf Monate ist das Guthaben kostenlos. Danach zieht Paysafecard monatlich €3 ab, bis der PIN leer ist. Beispiel: Du kaufst am 1. Januar einen €50-Voucher, nutzt ihn nicht. Am 1. Februar nächsten Jahres beginnt die Gebühr. Nach 17 Monaten ist der Voucher wertlos. Lösung: Guthaben zeitnah nutzen oder in ein myPaysafe-Konto übertragen, wo keine Inaktivitätsgebühr anfällt.
Währungsumrechnung: 2 Prozent, wenn die Voucher-Währung nicht zur Casino-Währung passt. Kaufst du einen €50-PIN und zahlst in einem Casino ein, das in US-Dollar abrechnet, rechnet Paysafecard um und zieht 2 Prozent ab. Bei €50 landen etwa €49 im Casino-Konto (umgerechnet in Dollar zum Tageswechselkurs minus 2 Prozent). Vermeiden lässt sich das, indem du nur in Casinos spielst, die deine Voucher-Währung akzeptieren.
Casino-seitige Gebühren: Selten, aber manche Betreiber berechnen 2 bis 3 Prozent für Paysafecard-Einzahlungen. Das steht in den Zahlungsbedingungen. Die meisten internationalen Casinos nehmen keine Gebühr, aber prüfen schadet nicht.
Limits je nach myPaysafe-Stufe
Die drei Stufen wurden schon erwähnt, hier die Details:
Starter: Registrierung mit E-Mail-Adresse, kein Ausweis nötig. Maximales Guthaben im Konto: €250. Transaktionslimit: €250 pro Monat. Geeignet für Gelegenheitsspieler, die unter €50 pro Einzahlung bleiben und nicht mehr als viermal im Monat einzahlen wollen.
Intermediate: Ausweis-Upload (Personalausweis, Reisepass oder Führerschein). Paysafecard prüft die Identität innerhalb von 24 bis 48 Stunden. Maximales Guthaben: €1.000, Transaktionslimit €1.000 pro Monat. Das deckt die meisten regulären Spieler ab. Wer mehr als €1.000 im Monat einzahlen will, braucht Advanced.
Advanced: Vollständige KYC-Prüfung, zusätzlich zum Ausweis ein Adressnachweis (Stromrechnung, Kontoauszug, Meldebescheinigung). Maximales Guthaben: €10.000, Transaktionslimit €10.000 pro Monat. Gedacht für Highroller und Vielnutzer.
Wichtig: Diese Limits gelten für das myPaysafe-Konto, nicht pro Casino. Hast du €800 im myPaysafe-Konto (Intermediate) und zahlst €300 bei Casino A ein, bleiben €500 für andere Einzahlungen übrig. Das monatliche Transaktionslimit setzt sich am 1. des Folgemonats zurück, das Guthaben im Konto bleibt erhalten.
Inaktivitätsgebühr und Gültigkeit
Ein gekaufter Paysafecard-PIN ist unbegrenzt gültig, solange Guthaben drauf ist. Aber nach zwölf Monaten ohne Nutzung greift die €3-Monatsgebühr. Die Logik dahinter: Paysafe will keine ungenutzten PINs im Umlauf haben, die als Quasi-Bargeld herumliegen. Die Gebühr zwingt Nutzer, das Guthaben zu aktivieren oder zu verlieren.
myPaysafe-Konten haben keine Inaktivitätsgebühr, solange das Konto aktiv ist (mindestens einmal pro Jahr einloggen genügt). Wenn du regelmäßig mit Paysafecard arbeitest, ist ein myPaysafe-Konto sinnvoll: Du kannst mehrere Voucher zusammenführen, hast Übersicht über dein Guthaben und umgehst die Inaktivitätsgebühr.
Brauche ich ein myPaysafe-Konto, um in Online Casinos einzuzahlen?
Nicht zwingend, aber oft praktisch. Ohne myPaysafe-Konto kannst du PINs direkt an der Casino-Kasse eingeben, solange die Einzahlung unter €50 liegt. Viele Casinos setzen ab €50 ein myPaysafe-Konto voraus, manche schon ab €25. Der Grund liegt in regulatorischen Vorgaben: Anti-Geldwäsche-Richtlinien verlangen ab bestimmten Schwellen Identifikation des Zahlers.
Wenn du nur gelegentlich kleine Beträge einzahlst (zwei- bis dreimal €20 oder €25), reicht die direkte PIN-Eingabe. Zahlst du regelmäßig oder höhere Beträge ein, kommst du um ein myPaysafe-Konto nicht herum. Die Starter-Stufe ist in fünf Minuten eingerichtet und reicht für die meisten Fälle. Intermediate (mit Ausweis) dauert ein bis zwei Tage Bearbeitungszeit, lohnt sich aber, wenn du dauerhaft über €50 einzahlen willst.
Welche Gebühren fallen bei Paysafecard-Einzahlungen an?
Beim Kauf am Point-of-Sale: keine. Online-Kauf: 2 bis 3 Prozent Aufschlag. Währungsumrechnung: 2 Prozent, wenn Voucher-Währung und Casino-Währung nicht übereinstimmen. Casino-seitig: meist keine, bei manchen Anbietern 2 bis 3 Prozent. Inaktivitätsgebühr: €3 pro Monat ab dem 13. Monat nach Kauf. Die Kostenkontrolle liegt in deiner Hand: Kaufe offline, nutze Guthaben zeitnah, wähle Casinos in deiner Voucher-Währung.
Vor- und Nachteile: Paysafecard im Casino ohne Limit
Paysafecard polarisiert. Für die einen ist es die perfekte Methode, um Budgetkontrolle und Anonymität zu kombinieren. Für andere ist die fehlende Auszahlungsoption ein Dealbreaker. Die folgende Tabelle fasst zusammen, was für und gegen Paysafecard spricht.
| Vorteile | Nachteile |
|---|---|
| Keine Bankverbindung oder Kreditkarte nötig | Auszahlungen nicht möglich — Bank/E-Wallet/Crypto zwingend |
| Anonymität bei Kauf am Point-of-Sale | Inaktivitätsgebühr €3/Monat ab dem 13. Monat |
| Sofortige Einzahlung im Casino | myPaysafe-Konto ab €50 oft Pflicht — Anonymität schwindet |
| Budgetkontrolle durch Prepaid-Limit | Nicht bei deutschen Casinos mit GGL-Lizenz akzeptiert |
| Kein Überziehen, keine Schulden möglich | Währungsumrechnung kostet 2 Prozent |
| Weit verbreitet bei internationalen Casinos | Mehrere Voucher kombinieren umständlich ohne myPaysafe-Konto |
| Keine Rückbuchung durch Bank — Betrug schwerer | Keine Rückbuchung durch Bank — Fehler nicht korrigierbar |
Die meisten Vorteile drehen sich um Kontrolle und Distanz zur Bank. Du kaufst einen Voucher für €50, zahlst ein, spielst. Wenn das Guthaben weg ist, ist Schluss. Kein Nachzahlen, kein Überziehen, kein nächtlicher Impulskauf mit der Kreditkarte. Das macht Paysafecard zur sicheren Wahl für Spieler, die sich selbst nicht trauen.
Die Nachteile drehen sich um Starrheit. Du kannst nicht auszahlen. Gewinne landen auf deinem Bankkonto, und plötzlich ist die ganze Anonymität hinfällig, weil das Casino bei der Auszahlung deinen Ausweis verlangt. Die Inaktivitätsgebühr frisst vergessene Voucher auf. Und deutsche Casinos spielen nicht mit, weil OASIS und LUGAS die Prepaid-Logik nicht dulden.
Vorteile von Paysafecard
Keine Bankdaten im Casino. Du gibst eine 16-stellige PIN ein, fertig. Dein IBAN, deine Kreditkartennummer, dein PayPal-Konto bleiben außen vor. Falls das Casino gehackt wird oder deine Daten verkauft, ist nichts Wertvolles dabei. Die PIN ist nach Nutzung leer, der Schaden bleibt minimal.
Anonymität (mit Einschränkungen). Kaufst du am Kiosk bar, gibt es keine digitale Spur zwischen dir und dem Voucher. Das Casino sieht nur, dass jemand mit Paysafecard eingezahlt hat, aber nicht wer du bist — bis zur Auszahlung. Da endet die Anonymität, weil KYC greift. Aber bis dahin bleibst du gesichtslos.
Budgetkontrolle. €50 Voucher, €50 Budget. Wenn das weg ist, kannst du nicht „nur noch einen Spin“ machen. Du müsstest erst zum Kiosk laufen, neuen Voucher kaufen, wiederkommen. Diese Reibung hilft, Impulse zu bremsen. Klingt banal, wirkt aber.
Keine Schulden. Prepaid heißt: Du gibst nur aus, was du hast. Kein Dispo, kein Kreditrahmen, kein Überziehen. Wer mit Paysafecard spielt, kann sich nicht in den Ruin treiben — zumindest nicht über diese Zahlungsmethode.
Nachteile und Einschränkungen
Keine Auszahlungen. Das ist der größte Haken. Gewinne gehen per Bank, E-Wallet oder Crypto raus. Du brauchst also zwangsläufig eine zweite Zahlungsmethode. Die Anonymität der Einzahlung hilft nichts, wenn bei der Auszahlung dein voller Name und deine Adresse fällig werden.
Inaktivitätsgebühr. Vergisst du einen Voucher, kostet er dich €3 pro Monat, ab dem 13. Monat. Nach 17 Monaten ist ein €50-Voucher leer. Wer mehrere Vouchers kauft und nicht alle sofort nutzt, verliert Geld.
myPaysafe-Zwang ab €50. Viele Casinos verlangen ein myPaysafe-Konto, sobald du mehr als €50 einzahlen willst. Das bedeutet Registrierung, E-Mail-Adresse, bei Intermediate auch Ausweis-Upload. Die Anonymität ist dann nur noch theoretisch. Wer wirklich anonym bleiben will, muss unter €50 bleiben — praktisch kaum machbar für reguläres Spielen.
Keine deutschen Casinos. Wer legal in Deutschland spielen will, muss auf Paysafecard verzichten. GGL-lizenzierte Anbieter nehmen die Karte nicht, weil sie nicht mit OASIS kompatibel ist. Resultat: Entweder Paysafecard oder deutsche Lizenz, beides geht nicht.
Umständlich bei mehreren Vouchers. Hast du drei €25-PINs und willst €75 einzahlen, musst du entweder ein myPaysafe-Konto nutzen (wo du alle PINs zusammenführst) oder drei Transaktionen machen, falls das Casino das zulässt. Ohne myPaysafe wird es nervig.
Keine Rückbuchung. Paysafecard ist wie Bargeld. Einmal ausgegeben, ist das Geld weg. Wenn das Casino dich betrügt, kannst du nicht wie bei Kreditkarte oder PayPal eine Rückbuchung anstoßen. Du bist auf Kulanz oder den Lizenzgeber angewiesen — und bei Offshore-Lizenzen ist beides dünn.
Verantwortungsvolles Spielen und Spielerschutz
Glücksspiel kann süchtig machen. Das ist keine Floskel, sondern statistisch und medizinisch belegt. Etwa 1 bis 3 Prozent der erwachsenen Bevölkerung in Deutschland zeigen problematisches Spielverhalten oder Spielsucht. Die Dunkelziffer liegt höher, weil viele Betroffene keine Hilfe suchen.
Internationale Casinos ohne deutsche Lizenz bieten keine OASIS-Sperre, keine verpflichtenden Limits, keine automatischen Reality Checks alle 45 Minuten. Spielerschutz ist dort Selbstverantwortung. Manche Anbieter haben freiwillige Tools: Einzahlungslimits, Verlustlimits, Session-Timer, Selbstsperre für 24 Stunden, eine Woche oder länger. Aber sie sind optional, nicht verpflichtend, und nicht übergreifend. Sperrst du dich bei Casino A, kannst du dich bei Casino B neu anmelden.
Wer merkt, dass Spielen außer Kontrolle gerät — mehr Geld ausgegeben als geplant, Lügen über Verluste, Vernachlässigung von Arbeit oder Familie, Jagd auf Verluste — sollte Hilfe suchen. Kostenlose und anonyme Beratung gibt es bei der Bundeszentrale für gesundheitliche Aufklärung (BZgA) unter der Telefonnummer 0800 1 37 27 00 oder online unter check-dein-spiel.de. Die OASIS-Selbstsperre lässt sich online unter rp-darmstadt.hessen.de beantragen und wirkt sofort bei allen deutschen Lizenzen.
Paysafecard hilft bei Budgetkontrolle, ersetzt aber keine Sperre. Wer €50 einzahlt und verliert, kann zum nächsten Kiosk gehen und den nächsten Voucher kaufen. Die Reibung ist höher als bei One-Click-Zahlungsmethoden, aber keine echte Barriere. Spielsucht erkennt man nicht daran, welche Zahlungsmethode jemand nutzt, sondern daran, wie viel Zeit, Geld und Gedanken ins Spielen fließen.
Spiele nur mit Geld, das du dir leisten kannst zu verlieren. Setze dir ein Limit, bevor du anfängst. Nimm dir Pausen. Und wenn das Spielen kein Spaß mehr ist, hör auf.
Zusätzliche Fragen zu Paysafecard und Casinos ohne Limit
Die folgenden Fragen tauchen in Foren, Suchmaschinen und bei Support-Anfragen regelmäßig auf. Sie ergänzen die Hauptthemen und decken praktische Details ab, die im Alltag relevant werden.
Was ist der Unterschied zwischen einem Casino mit Curaçao-Lizenz und einem mit deutscher Lizenz?
Deutsche Lizenzen werden von der GGL vergeben, sind legal in Deutschland, setzen OASIS und LUGAS durch, beschränken Wetten auf €1 pro Spin und Einzahlungen auf €1.000 pro Monat. Spielerschutz ist verpflichtend, Dispute-Resolution läuft über deutsche Behörden. Curaçao-Lizenzen stammen von der CGA, sind nicht in Deutschland anerkannt, setzen keine Limits, haben schwächeren Spielerschutz und Rechtsstreitigkeiten laufen über curaçaoische oder internationale Schiedsstellen. Deutscher Spieler haben bei Curaçao-Casinos keine rechtliche Handhabe vor deutschen Gerichten.
Kann ich mehrere Paysafecard-PINs kombinieren?
Ja, aber nur über ein myPaysafe-Konto. Du meldest dich an, gehst zu „Guthaben aufladen“, gibst nacheinander mehrere 16-stellige PINs ein, und das Gesamtguthaben landet auf dem Konto. Von dort kannst du den kombinierten Betrag auf einmal im Casino einzahlen. Ohne myPaysafe-Konto müsstest du jeden PIN einzeln verwenden, was bei vielen Casinos als mehrere Transaktionen zählt und eventuell Limits oder Wartezeiten auslöst.
Was passiert, wenn mein Paysafecard-Guthaben verfällt?
Nach zwölf Monaten ohne Nutzung beginnt die Inaktivitätsgebühr von €3 pro Monat. Das Guthaben wird automatisch abgezogen, bis der PIN leer ist. Es gibt keine Warnung per E-Mail oder SMS, weil Paysafecard keine Kontaktdaten hat (außer du nutzt myPaysafe). Einmal verfallenes Guthaben lässt sich nicht wiederherstellen. Lösung: Voucher zeitnah nutzen oder in ein myPaysafe-Konto übertragen, wo die Inaktivitätsgebühr nicht greift.
Gibt es Boni speziell für Paysafecard-Einzahlungen?
Selten. Die meisten Casinos behandeln Paysafecard-Einzahlungen wie alle anderen Zahlungsmethoden — derselbe Willkommensbonus, dieselben Reload-Angebote. Manche Anbieter schließen bestimmte Zahlungsmethoden vom Bonus aus (oft Skrill und Neteller), aber Paysafecard ist selten betroffen. Vereinzelt gibt es Aktionen wie „10 Prozent Extra bei Paysafecard-Einzahlung“, aber die sind Marketing-Gimmicks und meist an hohe Umsatzbedingungen geknüpft. Erwarte keinen strukturellen Vorteil durch Paysafecard-Nutzung bei Bonusangeboten.
Wie sicher ist Paysafecard im Vergleich zu anderen Zahlungsmethoden?
Sehr sicher für Einzahlungen. Du gibst keine Bankdaten weiter, das Casino kennt nur den PIN. Wenn der PIN gestohlen wird, ist maximal das Restguthaben betroffen, nicht dein Bankkonto. Nachteil: Keine Rückbuchung möglich. Bei Kreditkarte oder PayPal kannst du betrügerische Transaktionen anfechten, bei Paysafecard nicht. Sobald das Guthaben transferiert ist, ist es weg. Für Auszahlungen ist Paysafecard irrelevant, weil es technisch nicht funktioniert — dort gelten die Sicherheitsstandards deiner alternativen Methode (Bank, E-Wallet, Crypto).
Funktioniert Paysafecard auch bei mobilen Casino-Apps?
Ja, sofern die App Paysafecard als Zahlungsmethode anbietet. Die meisten modernen Casino-Apps unterstützen dieselben Zahlungswege wie die Desktop-Version. Du wählst an der Kasse Paysafecard, gibst den PIN ein, fertig. Manche Apps öffnen ein Browser-Fenster für die Zahlung, andere integrieren die Eingabemaske direkt. Technisch gibt es keinen Unterschied zwischen Desktop und Mobil, aber nicht jedes Casino hat eine App — viele laufen nur als mobile Website im Browser.
Warum blockieren manche Casinos Auszahlungen nach Paysafecard-Einzahlung?
Nicht blockieren, sondern umleiten. Casinos können technisch nicht auf Paysafecard auszahlen, also verlangen sie eine alternative Methode. Manche Casinos fordern, dass die Auszahlungsmethode vorher mindestens einmal für eine Einzahlung genutzt wurde — eine Anti-Geldwäsche-Maßnahme. Beispiel: Du zahlst mit Paysafecard ein, gewinnst, willst per Banküberweisung auszahlen. Das Casino verlangt, dass du erst einmal €10 per Banküberweisung einzahlst, um die Methode zu verifizieren, bevor die Auszahlung läuft. Das nervt, ist aber regulatorische Praxis. Bei E-Wallets läuft es ähnlich: Erst verifizierte Einzahlung, dann Auszahlung.
Kann ich Paysafecard-Guthaben zurück in Bargeld umwandeln?
Offiziell nein. Paysafecard ist ein Prepaid-Zahlungsmittel für Online-Käufe, keine Währung. Es gibt aber einen grauen Markt: Plattformen wie Paxful oder LocalBitcoins, wo Leute Paysafecard-PINs gegen Bitcoin oder andere Zahlungsmittel tauschen, meist mit 10 bis 20 Prozent Abschlag. Das ist riskant (Betrugsanfälligkeit hoch, keine Käuferschutz) und nicht empfohlen. Legal ist es, den PIN bei einem Online-Shop zu nutzen und dort etwas zu kaufen, das du wieder verkaufen kannst — aber auch das ist Umweg mit Verlust.
Was mache ich, wenn mein Paysafecard-PIN nicht funktioniert?
Drei häufigste Ursachen: Tippfehler (PINs sind case-sensitive), PIN bereits verwendet (prüf den Kontostand auf paysafecard.com), oder Casino akzeptiert Paysafecard in deinem Land nicht (Geo-Blocking). Wenn der PIN laut Website noch Guthaben hat, aber das Casino die Einzahlung ablehnt, kontaktiere den Casino-Support. Manchmal liegt es an Zahlungsdienstleister-Problemen auf deren Seite. Wenn der PIN wirklich defekt ist (extrem selten), wende dich an den Paysafecard-Kundendienst mit Kaufbeleg — die können den PIN sperren und Ersatz ausstellen.
Akzeptieren alle internationalen Casinos Paysafecard?
Nein. Paysafecard ist weit verbreitet, aber nicht universell. Manche Casinos fokussieren sich auf Krypto, andere nur auf Kreditkarten und E-Wallets. Vor der Registrierung lohnt ein Blick auf die Zahlungsseite des Casinos, um zu prüfen, ob Paysafecard gelistet ist. In Rankings wie diesem sind nur Casinos aufgeführt, die Paysafecard nachweislich akzeptieren — aber das kann sich ändern. Betreiber fügen Methoden hinzu oder entfernen sie je nach Vertragslage mit Zahlungsdienstleistern.
Wie lange dauert eine Paysafecard-Einzahlung?
Sofort. Du gibst den PIN ein, klickst auf Bestätigen, das Guthaben erscheint innerhalb von Sekunden auf dem Spielerkonto. Es gibt keine Wartezeit wie bei Banküberweisungen (1 bis 3 Werktage) oder manchen E-Wallets. Das ist einer der Hauptvorteile: Instant Deposit. Voraussetzung ist, dass der Casino-Zahlungsdienstleister die Transaktion nicht aus Sicherheitsgründen prüft — das passiert extrem selten, aber bei sehr hohen Beträgen oder bei neuen Konten kann es vorkommen.
Brauche ich für Paysafecard ein Bankkonto?
Nein, nicht für den Kauf oder die Einzahlung. Du kaufst den Voucher bar an der Tankstelle, zahlst im Casino ein, fertig. Aber für die Auszahlung brauchst du entweder ein Bankkonto (für Überweisung), ein E-Wallet-Konto (Skrill, Neteller, MiFinity) oder eine Krypto-Wallet (Bitcoin, Ethereum). Paysafecard allein reicht nicht für den kompletten Kreislauf. Die Idee „völlig ohne Bank spielen“ funktioniert nur, wenn du ausschließlich verlierst oder auf Krypto-Auszahlung setzt — und selbst dann brauchst du irgendwo ein Wallet, um die Coins zu empfangen.
Was ist der Unterschied zwischen Paysafecard und paysafecard Mastercard?
Paysafecard (Prepaid-Voucher) ist ein 16-stelliger PIN-Code für einmalige Nutzung oder Aufladung eines myPaysafe-Kontos. Paysafecard Mastercard ist eine physische oder virtuelle Prepaid-Kreditkarte, die mit dem myPaysafe-Konto verknüpft ist. Du lädst Guthaben auf die Karte, nutzt sie überall, wo Mastercard akzeptiert wird, auch offline. Für Casinos macht das kaum Unterschied — die meisten akzeptieren Mastercard sowieso. Der Vorteil liegt woanders: Mit der Prepaid-Mastercard kannst du auch bei Händlern zahlen, die keine Paysafecard nehmen. Für Casino-Spieler ist die klassische Voucher-Variante ausreichend.
Kann ich mit Paysafecard auch bei Sportwetten einzahlen?
Ja, viele Sportwetten-Anbieter akzeptieren Paysafecard nach demselben Prinzip wie Casinos. Internationale Buchmacher ohne deutsche Lizenz nehmen die Karte gerne, deutsche Wettanbieter mit GGL-Erlaubnis lehnen sie aus denselben Gründen ab wie Casinos (OASIS/LUGAS-Inkompatibilität). Die Limits, Gebühren und Auszahlungsprobleme sind identisch. Wer Paysafecard bei Sportwetten nutzt, sollte dieselben Überlegungen anstellen wie bei Casinos: Legalität, Auszahlungswege, Grauzone.
Lohnt sich Paysafecard für Highroller?
Eher nicht. Die myPaysafe-Limits (€10.000 pro Monat bei Advanced-Stufe) sind für echte Highroller zu niedrig. Wer regelmäßig fünfstellige Beträge bewegt, braucht Bank-Wire oder Krypto mit hohen Limits. Paysafecard ist für niedrig- bis mittelbudgetierte Spieler konzipiert: €50 bis €500 pro Session, gelegentliches Spielen, Budgetkontrolle im Vordergrund. Highroller setzen auf VIP-Konten bei Casinos mit persönlichem Account Manager, direktem Bankdraht und Sofortauszahlungen. Paysafecard passt nicht in dieses Profil.
Was passiert, wenn das Casino pleitegeht und ich Paysafecard-Guthaben dort habe?
Das Guthaben ist vermutlich verloren. Casinos ohne deutsche Lizenz bieten keinen Einlagenschutz wie Banken. Wenn der Betreiber pleite ist oder die Seite schließt, gibt es keine Instanz, die dein Spielerkonto-Guthaben zurückzahlt. Das ist ein generelles Risiko bei Offshore-Casinos, unabhängig von der Zahlungsmethode. Paysafecard selbst hat damit nichts zu tun — sobald du den PIN im Casino eingelöst hast, ist das Guthaben aus dem Paysafecard-System raus und im Casino-Konto. Schutzmechanismus: Nie mehr Guthaben im Casino-Konto lassen, als du bereit bist zu verlieren. Auszahlen, sobald du gewinnst.
Casino ohne Limit 2026 — Einzahlung, Auszahlung, Verifizierung
Inhalt erstellt vom Team «paymentscasinoinfode.com»