Online Casinos mit Revolut: Wo funktioniert's wirklich und was kostet es?
 Verfügbar in DE
Revolut hat sich in den letzten Jahren als Banking-App mit 80 Millionen Nutzern weltweit etabliert. Die Frage, ob und wo die Revolut-Karte im Online Casino funktioniert, führt direkt in eine Grauzone: Deutsche Casinos mit GGL-Lizenz listen Revolut nicht als Zahlungsmethode. Die Casinos, die Revolut akzeptieren, operieren fast ausschließlich mit Lizenzen aus Curaçao, Malta oder anderen Jurisdiktionen außerhalb der deutschen Regulierung.
Dieser Artikel klärt, welche internationalen Casinos Revolut-Einzahlungen verarbeiten, wie die technische Abwicklung über Visa- und Mastercard-Schnittstellen funktioniert, welche Gebühren je nach Revolut-Plan anfallen und wo die rechtlichen Fallstricke für deutsche Spieler liegen. Kein Marketing-Speak, keine erfundenen Zahlen – nur verifizierbare Fakten aus der Marktrecherche 2026.
Die zentrale Herausforderung: Nutzer suchen nach „casino mit revolut deutschland“, finden aber keine lokalen Optionen. Was auf den ersten Blick wie eine Marktlücke aussieht, entpuppt sich als regulatorische Realität. Der deutsche Glücksspielstaatsvertrag 2021 hat ein Ökosystem geschaffen, in dem Revolut – trotz europäischer Banklizenz und deutscher Zweigniederlassung – außen vor bleibt. Die Gründe sind komplex, die Konsequenzen eindeutig: Wer Revolut im Casino nutzen will, verlässt den geschützten Raum der GGL-Regulierung.
Dieser Text dokumentiert die Ist-Situation 2026. Er zeigt, wo Revolut funktioniert (international lizenzierte Casinos), wie es funktioniert (über Standard-Kartenschienen), was es kostet (FX-Gebühren nach Plan-Tier), und welche Alternativen existieren (PayPal für GGL-Casinos, Skrill für Geschwindigkeit). Die rechtliche Bewertung erfolgt sachlich: Spielen bei nicht-GGL-lizenzierten Anbietern verstößt gegen deutsches Recht, die Strafverfolgung richtet sich primär gegen Betreiber, nicht gegen Einzelspieler – aber Verbraucherschutz bei Konflikten entfällt.
Revolut im Online Casino: Was Sie wissen müssen
Revolut ist keine eigenständige Zahlungsmethode im klassischen Sinn. Die App stellt Visa- und Mastercard-Karten aus – physische, wiederverwendbare virtuelle und Einweg-Karten. Casinos sehen eine Revolut-Zahlung als normale Kartentransaktion, nicht als separates E-Wallet wie PayPal oder Skrill.
Was ist Revolut und wie funktioniert es?
Revolut Bank UAB, lizenziert von der Europäischen Zentralbank und reguliert von der Bank of Lithuania, bietet ein App-basiertes Bankkonto mit Kartenfunktion. In Deutschland operiert die Zweigniederlassung Revolut Bank UAB, Zweigniederlassung Deutschland (Berlin, HRB 249024 B). Das Konto hält bis zu 38 Währungen gleichzeitig, Nutzer können zwischen Plan-Tiers wählen: Standard (kostenlos), Plus, Premium, Metal, Ultra. Der entscheidende Unterschied liegt in den Fremdwährungsgebühren – dazu später mehr.
Die Karten funktionieren überall dort, wo Visa oder Mastercard akzeptiert werden. Für den Nutzer bedeutet das: Wer eine Revolut-Karte hat, kann theoretisch in jedem Casino einzahlen, das Kartenzahlungen verarbeitet. Praktisch gibt es Einschränkungen: Einige Casinos blockieren Karten, die als „Prepaid“ oder „High-Risk-BIN“ klassifiziert sind. Revolut-Karten fallen gelegentlich in diese Kategorie.
Die BIN-Problematik im Detail: Bank Identification Number (BIN) – die ersten sechs bis acht Ziffern einer Kartennummer – identifizieren die ausgebende Bank und den Kartentyp. Payment-Prozessoren unterhalten Datenbanken dieser BINs mit Risikobewertungen. Revolut-BINs werden von manchen Prozessoren als „elektronisches Geld“ oder „Prepaid“ kategorisiert, was in bestimmten Merchant-Kategorien (inklusive Glücksspiel) zu automatischen Ablehnungen führt. Das ist keine Revolut-spezifische Diskriminierung, sondern trifft alle Neobanken und E-Money-Institutionen. N26, Monzo, Wise – alle stehen vor demselben Problem.
In der Praxis variiert die Akzeptanz stark nach Casino und dessen Payment-Provider. LeoVegas, PlayOJO, 22Bet – alle verarbeiten Revolut-Karten problemlos. Einige kleinere Curaçao-Casinos mit restriktiveren Risiko-Settings lehnen sie ab. Trial-and-Error ist oft der einzige Weg zur Gewissheit. Wer Revolut nutzen will, sollte mit einer kleinen Testeinzahlung (10–20 Euro) beginnen, bevor größere Summen eingezahlt werden.
Revolut-Karten im Casino: Physisch vs. virtuell vs. Einweg
Revolut bietet drei Kartentypen an:
Physische Karte: Standard-Debitkarte aus Plastik, funktioniert wie jede Bankkarte. Für Casino-Einzahlungen zuverlässig, aber die Kartendaten bleiben statisch – bei Verlust oder Kompromittierung muss eine neue Karte bestellt werden.
Wiederverwendbare virtuelle Karte: Digitale Karte mit festen 16-stelligen Nummern, Ablaufdatum und CVV. Existiert nur in der App, nicht physisch. Kann beliebig oft für Online-Zahlungen genutzt werden. Für Casinos ideal: Die Karte bleibt im Revolut-Konto sichtbar, Auszahlungen per „Rückerstattung auf dieselbe Karte“ funktionieren reibungslos.
Einweg-Karte (Disposable): Nach jeder erfolgreichen Transaktion regenerieren sich Kartennummer, Ablaufdatum und CVV automatisch. Höchste Sicherheit gegen Betrug, aber ein massives Problem für Casino-Auszahlungen. Wenn das Casino die Gewinnauszahlung auf „dieselbe Karte zurückerstatten“ möchte, mit der eingezahlt wurde, scheitert der Vorgang – die Kartendaten existieren nicht mehr. Wer Einweg-Karten für Casino-Einzahlungen nutzt, muss die Auszahlung per Banküberweisung auf die Revolut-IBAN anfordern. Das funktioniert, dauert aber länger.
Empfehlung: Physische oder wiederverwendbare virtuelle Karte für Casinos. Einweg-Karten nur, wenn kein Auszahlungswunsch besteht oder SEPA-Überweisung als Auszahlungsweg akzeptiert wird.
Die Kartenauswahl beeinflusst auch die Transaktionshistorie. Revolut gruppiert Ausgaben nach Kategorie – „Entertainment“, „Groceries“, „Transport“ etc. Casino-Transaktionen landen in „Gambling“ oder „Entertainment“, abhängig vom MCC-Code des Casinos. Wer seine Gambling-Ausgaben separat tracken möchte, kann in der App eine dedizierte virtuelle Karte nur für Casinos anlegen und benennen (z.B. „Casino-Karte“). Alle Transaktionen dieser Karte erscheinen dann gruppiert. Praktisch für Budgetkontrolle.
Ein weiterer technischer Aspekt: CVV-Sicherheit. Bei wiederverwendbaren virtuellen Karten lässt sich der CVV-Code in der App jederzeit regenerieren, ohne die Kartennummer zu ändern. Das erhöht Sicherheit bei regelmäßiger Nutzung – alle drei Monate neuer CVV, alte Zahlungen laufen weiter, aber gestohlene alte Daten werden wertlos. Bei physischen Karten geht das nicht, der CVV bleibt auf der Plastikkarte geprägt.
Technische Abwicklung: Visa/Mastercard-Schnittstelle
Aus Casino-Sicht läuft eine Revolut-Zahlung identisch zu jeder anderen Kartenzahlung ab. Der Zahlungsdienstleister des Casinos sendet die Autorisierungsanfrage über die Visa- oder Mastercard-Schienen, Revolut prüft Deckung und Limits, der Betrag wird vom Revolut-Saldo abgebucht. Die Gutschrift im Casino-Konto erfolgt in unter 60 Sekunden, oft sofort.
3D-Secure-Authentifizierung ist Standard: Bei der Einzahlung öffnet sich ein Pop-up, der Nutzer bestätigt die Zahlung in der Revolut-App per Biometrie oder PIN. Ohne diese Bestätigung wird die Transaktion abgelehnt. Das reduziert Betrugsrisiken, bedeutet aber auch: Wer die App nicht griffbereit hat, kann nicht einzahlen.
Die 3D-Secure-Implementierung bei Revolut ist strenger als bei traditionellen Banken. Während manche Bankkarten kleine Beträge (unter 30 Euro) ohne zusätzliche Authentifizierung durchlassen, verlangt Revolut die Bestätigung bei jeder Online-Transaktion, unabhängig vom Betrag. Eine 5-Euro-Einzahlung löst denselben Authentifizierungs-Flow aus wie eine 500-Euro-Einzahlung. Das nervt bei Kleinstbeträgen, schützt aber konsequent.
Technisch läuft die Authentifizierung über das 3D-Secure-2.0-Protokoll, das mehr Kontextdaten überträgt als die alte Version. Das Casino sendet Geräteinformationen, IP-Adresse, Transaktionshistorie an die Revolut-Schnittstelle, die daraus ein Risikoprofil berechnet. Bei normalen Mustern (bekanntes Gerät, übliche Einzahlungshöhe, kein VPN-Wechsel) erfolgt die Freigabe in Sekunden. Bei Anomalien (neues Land, zehnfache übliche Einzahlungssumme, verdächtiges Gerät) kann Revolut zusätzliche Checks verlangen oder die Transaktion blockieren – dann erscheint eine Fehlermeldung im Casino, Nutzer muss Revolut-Support kontaktieren.
Wie funktioniert eine Einzahlung mit Revolut im Online Casino?
Technisch einfach: Im Casino-Kassenbereich „Visa“ oder „Mastercard“ auswählen (nicht „Revolut“ – das steht selten als separate Option), Kartendaten eingeben (physische oder virtuelle Karte), Betrag bestätigen, 3D-Secure in der Revolut-App durchführen. Guthaben wird sofort gutgeschrieben. Revolut sendet eine Push-Nachricht mit Transaktionsdetails.
Die Situation in Deutschland: GGL-Lizenz und Revolut
Hier wird es unbequem für Nutzer, die „beste online casino mit revolut deutschland“ suchen.
Akzeptieren deutsche GGL-Casinos Revolut?
Nein. Nach Recherche in der offiziellen GGL-Whitelist und Überprüfung von zwei Dutzend lizenzierten deutschen Casinos gibt es Stand 2026 keine dokumentierten Fälle von GGL-lizenzierten Anbietern, die Revolut explizit als Zahlungsmethode listen. Die typischen Payment-Optionen in deutschen Casinos: Visa/Mastercard (über integrierte deutsche Banken), PayPal, Klarna, Paysafecard, Apple Pay, Banküberweisung via Sofort oder Giropay, Google Pay. Revolut taucht nicht auf.
Kann ich in deutschen GGL-lizenzierten Casinos mit Revolut einzahlen?
Kurze Antwort: praktisch nein. Technisch könnte eine Revolut-Visa-Karte theoretisch durchgehen, wenn das GGL-Casino „Visa“ akzeptiert – aber die Payment-Prozessoren der GGL-Casinos sind so konfiguriert, dass sie nur bestimmte BIN-Bereiche zulassen (Bank Identification Number, die ersten 6–8 Stellen der Kartennummer). Revolut-BINs scheinen in dieser Whitelist nicht enthalten zu sein. Nutzerberichte aus Foren bestätigen: Einzahlungsversuche mit Revolut-Karten in GGL-Casinos werden mit Fehlermeldung „Karte nicht akzeptiert“ oder „Zahlung abgelehnt“ blockiert.
Warum Revolut in GGL-Casinos fehlt
Spekulation, aber plausibel: Die Gemeinsame Glücksspielbehörde der Länder (GGL) hat seit Inkrafttreten des Glücksspielstaatsvertrags 2021 ein enges Compliance-Netz über lizenzierte Anbieter gespannt. Dazu gehört das monatliche Einzahlungslimit von 1.000 Euro pro Spieler über alle GGL-Casinos hinweg (OASIS-System) und strenge Know-Your-Customer-Anforderungen. Payment-Anbieter, die in diesem Rahmen agieren, müssen direkt an das OASIS-System angebunden sein.
Revolut als litauische Bank mit deutscher Zweigniederlassung könnte diese Integration nicht umgesetzt haben – oder schlicht kein Interesse an der Casino-Nische im deutschen Regulierungsraum gezeigt haben. Der Aufwand für die GGL-Compliance ist hoch, der deutsche Casino-Markt mit seinen Beschränkungen (1-Euro-Maximaleinsatz bei Slots, keine Live-Dealer-Spiele, keine progressiven Jackpots) aus Betreibersicht unattraktiv. Revolut fokussiert sich auf breitere Zahlungs-Use-Cases, nicht auf regulatorische Nischen.
Die OASIS-Integration im Detail: Das bundesweite Sperrsystem vernetzt alle GGL-lizenzierten Anbieter in Echtzeit. Jede Einzahlung wird gegen das 1.000-Euro-Monatslimit eines Spielers geprüft, über alle Casinos hinweg. Payment-Provider müssen vor jeder Transaktion eine OASIS-Abfrage durchführen. Hat ein Spieler bereits 800 Euro bei Casino A eingezahlt, darf Casino B nur noch 200 Euro akzeptieren. Diese Infrastruktur erfordert technische Integration auf Seiten des Payment-Providers – API-Anbindung, Latenz-Management (die Abfrage muss in Millisekunden erfolgen, um den Zahlungsflow nicht zu verzögern), Fehlerbehandlung bei OASIS-Ausfällen.
PayPal, Klarna, Paysafecard haben diese Integration umgesetzt – sie sind explizit als Zahlungsmethoden in GGL-Casinos gelistet. Revolut nicht. Ob das eine bewusste Geschäftsentscheidung Revoluts ist (Casino-Zahlungen nicht als Priorität) oder ein Resultat regulatorischer Hürden (GGL-Anforderungen erfüllen mehr Aufwand als Markt rechtfertigt), bleibt unklar. Revolut hat sich öffentlich nicht zur deutschen Casino-Regulierung geäußert.
Ein weiterer Faktor: Reputationsrisiko. Glücksspiel ist regulatorisch sensibel. Banken, die Casino-Zahlungen abwickeln, stehen unter erhöhter Geldwäsche-Überwachung. Die litauische Finanzaufsicht und die EZB prüfen Revoluts Compliance-Framework regelmäßig. Glücksspiel-Zahlungen ziehen zusätzliche Prüfungsintensität nach sich. Revolut könnte strategisch entschieden haben, dieses Segment zu meiden oder zu minimieren – zumindest im regulierten Bereich. Bei internationalen Casinos außerhalb der GGL-Jurisdiktion funktionieren Revolut-Karten problemlos, weil dort keine OASIS-Anbindung verlangt wird. Das Casino sieht nur „Visa-Kartenzahlung“, nicht „Revolut“.
Die rechtliche Grauzone: Internationale Casinos für deutsche Spieler
Was bedeutet das für deutsche Nutzer, die Revolut im Casino nutzen wollen? Sie landen zwangsläufig bei internationalen Anbietern – Casinos mit Lizenzen aus Curaçao, Malta (MGA), Anjouan, Kahnawake oder anderen Jurisdiktionen außerhalb Deutschlands.
Rechtslage aus Spielersicht: Spielen bei nicht-GGL-lizenzierten Casinos verstößt gegen den Glücksspielstaatsvertrag 2021. Die Strafverfolgung richtet sich primär gegen Betreiber, nicht gegen einzelne Spieler – aber: Gewinne aus illegalem Glücksspiel sind in Deutschland theoretisch nicht geschützt. Wer bei einem Offshore-Casino spielt und einen Auszahlungsstreit hat, steht ohne rechtliche Handhabe da. Deutsche Gerichte behandeln Verträge mit unlizenziert operierenden Anbietern als nichtig.
Praktische Realität: Die GGL hat 2025 287 Verbotsverfügungen gegen illegale Anbieter erlassen (2022 waren es 68), über 6.300 Websites wurden auf illegale Glücksspielangebote geprüft. Die Channeling-Rate – der Anteil der Spieler, die bei lizenzierten Anbietern spielen – lag 2026 bei 77 Prozent. Das bedeutet im Umkehrschluss: 23 Prozent der deutschen Spieler nutzen weiterhin Offshore-Casinos. Revolut-Nutzer gehören zu dieser Gruppe, ob bewusst oder nicht.
Die Durchsetzungspraxis im Detail: GGL-Verbotsverfügungen richten sich gegen Casino-Betreiber, Payment-Provider und Werbepartner. Betreiber ohne deutsche Lizenz dürfen keine Werbung in Deutschland schalten, keine .de-Domain nutzen, keine deutschen Payment-Methoden anbieten. Die Realität sieht anders aus: VPN-Nutzung umgeht Geo-Blocking, internationale Zahlungsmethoden (wie Revolut-Karten über Visa/Mastercard-Schienen) laufen ungehindert, Affiliate-Marketing verschleiert Betreiberidentitäten. Die GGL spielt Whack-a-Mole – ein blockiertes Casino taucht unter neuer Domain wieder auf.
Für Spieler bleibt die Situation paradox: Technisch können sie über Revolut bei internationalen Casinos einzahlen. Rechtlich bewegen sie sich in der Grauzone. Ordnungswidrigkeiten-Verfahren gegen Einzelspieler sind theoretisch möglich (§ 285 StGB, Beteiligung an unerlaubtem Glücksspiel), praktisch extrem selten. Die Behörden konzentrieren sich auf die Angebotsseite. Einzelne Spieler werden nicht strafrechtlich verfolgt – aber bei Auszahlungskonflikten steht der Spieler ohne Rechtsschutz da. Deutsche Gerichte urteilen regelmäßig: Verträge mit nicht-lizenzierten Anbietern sind nichtig, Ansprüche daraus nicht einklagbar. Wer 5.000 Euro gewinnt und das Casino die Auszahlung verweigert, kann in Deutschland nicht klagen. Die maltesische oder Curaçao-Gerichtsbarkeit bleibt theoretisch offen – praktisch zu aufwändig für Privatpersonen.
Ein weiterer Aspekt: Steuerpflicht. Gewinne aus Glücksspiel sind in Deutschland steuerfrei – aber nur, wenn das Glücksspiel legal war. Bei Gewinnen aus nicht-GGL-lizenzierten Casinos könnte theoretisch das Finanzamt Einkommensteuer fordern. Urteile dazu existieren noch nicht in ausreichender Zahl, die Rechtslage ist unklar. Wer hohe Gewinne aus Offshore-Casinos auf sein deutsches Bankkonto überweist, sollte sich bewusst sein: Die Herkunft ist nachvollziehbar, steuerliche Konsequenzen nicht ausgeschlossen.
Sind Revolut-Casinos in Deutschland legal?
Definitionsfrage. „Revolut-Casinos“ als Kategorie gibt es nicht – es gibt Casinos, die Revolut-Karten akzeptieren. Diese Casinos haben keine deutsche GGL-Lizenz. Spielen dort ist nach deutschem Recht verboten. Die Wahrscheinlichkeit, als Einzelspieler strafrechtlich verfolgt zu werden, ist gering bis null – die GGL geht gegen Anbieter vor, nicht gegen Spieler. Aber: Verbraucherschutz bei Streitfällen entfällt, und im schlimmsten Fall kann die Teilnahme als Ordnungswidrigkeit geahndet werden.
Wer Revolut im Casino nutzen will, muss diese Grauzone akzeptieren. Alternativen im legalen Rahmen: GGL-lizenzierte Casinos mit PayPal, Klarna, Paysafecard. Der Preis: 1.000-Euro-Monatslimit, 1-Euro-Maximaleinsatz, kein Live-Casino, kein progressiver Jackpot.
Top Revolut Casinos 2026: Unsere Empfehlungen
Die folgende Liste enthält internationale Casinos, die Revolut-Karten (Visa/Mastercard) akzeptieren. Alle operieren außerhalb der GGL-Regulierung. Die Reihenfolge basiert auf Lizenzstatus, Auszahlungsgeschwindigkeit und Nutzererfahrungen aus unabhängigen Foren.
| Casino | Lizenz | Mindesteinzahlung | Auszahlungsgeschwindigkeit | Besonderheit |
|---|---|---|---|---|
| PlayOJO | Malta (MGA) + UK (UKGC) | £10 | 24–48 Std. (Karte), SEPA Instant möglich | Keine Umsatzbedingungen auf Boni |
| LeoVegas | Malta (MGA) | €10 | 24–72 Std. (Karte) | MGM-Konzern, Premium-Marke |
| 22Bet | Curaçao | €1 | 1–3 Werktage | Multi-Vertikal (Casino + Sportwetten) |
| BC.Game | Curaçao | $10 | Krypto <24 Std., Karte 3–5 Tage | Krypto-Fokus, Provably Fair |
| 1Win | Curaçao | €1 | 1–5 Tage | Aggressive Bonusangebote |
PlayOJO Casino
PlayOJO gehört zur SkillOnNet-Gruppe und operiert seit 2017 unter Malta Gaming Authority (MGA) Lizenz sowie UK Gambling Commission (UKGC) Lizenz für den britischen Markt. Das Alleinstellungsmerkmal: Sämtliche Bonusgewinne werden als Echtgeld ausgezahlt, keine Umsatzbedingungen. Wer 50 Freispiele bekommt und 30 Euro gewinnt, kann diese 30 Euro sofort auszahlen lassen – ohne vorherigen 35-fachen Durchspielzwang. In einer Branche, die „Geschenke“ mit Kleingedrucktem vergiftet, ist das bemerkenswert.
Das Spielportfolio umfasst über 3.000 Slots von NetEnt, Microgaming, Play’n GO, Pragmatic Play, Red Tiger und zwei Dutzend weiteren Studios. Live-Casino wird von Evolution Gaming betrieben. Revolut-Einzahlungen laufen über die Standard-Visa/Mastercard-Schiene, Mindestbetrag 10 Pfund (oder Euro-Äquivalent je nach Account-Währung). Auszahlungen per Kartenrückerstattung dauern 24–48 Stunden nach KYC-Abschluss, SEPA-Überweisungen auf Revolut-IBAN sind schneller, wenn das Casino SEPA Instant unterstützt.
Die SkillOnNet-Gruppe betreibt über 20 Casino-Marken, darunter auch SlotsMillion und CasinoJefe. PlayOJO gilt als Premium-Marke des Portfolios. Die MGA-Lizenz (Nummer MGA/B2C/241/2012) ist öffentlich einsehbar und seit 2012 aktiv – lange Betriebsgeschichte bedeutet etablierte Prozesse. Beschwerden in Foren drehen sich meist um KYC-Dauer (48–72 Stunden bei neuen Nutzern) und Account-Verifizierung, nicht um verweigerte Auszahlungen. Die No-Wagering-Policy erstreckt sich auf alle Bonusformen: Freispiel-Gewinne, Cashback, Reload-Boni. Echte Seltenheit in der Branche.
Für deutsche Spieler relevant: PlayOJO akzeptiert Spieler mit deutschem Wohnsitz, ist aber nicht GGL-lizenziert. Die Nutzung fällt unter die rechtliche Grauzone. Das Casino blockiert keine deutschen IPs, verlangt aber bei Auszahlung einen deutschen Adressnachweis (Stromrechnung, Kontoauszug). Wer Revolut nutzt, sollte beachten: Revolut-Kontoauszüge werden von manchen Casinos als Adressnachweis akzeptiert, andere verlangen traditionelle Bank- oder Versorger-Dokumente. Im Zweifel Support vor Einzahlung kontaktieren.
LeoVegas Casino
2012 in Schweden gegründet, 2022 vom US-Casinoriesen MGM Resorts International für 607 Millionen Dollar übernommen. LeoVegas hält eine Malta Gaming Authority (MGA) Lizenz als Hauptlizenz sowie zusätzliche Lizenzen für Schweden (Spelinspektionen), UK (UKGC) und weitere regulierte Märkte. Der Slogan „King of Mobile Casino“ kommt nicht von ungefähr: Die mobile App ist technisch ausgereift, das Spieleangebot über 2.000 Titel von allen relevanten Providern.
Das Willkommenspaket variiert je nach Markt – deutsche Spieler sollten die internationale Version ohne Wohnsitzbeschränkung nutzen, da LeoVegas keine GGL-Lizenz hat. Typisches Angebot: Einzahlungsbonus gestaffelt über die ersten Deposits plus Freispiele. Live-Casino von Evolution Gaming in voller Breite, inklusive Blitz-Roulette, Crazy Time, Lightning-Varianten. Revolut-Karten werden als Visa/Mastercard akzeptiert, Mindesteinzahlung 10 Euro. Auszahlungen per Karte dauern 24–72 Stunden, abhängig von der Verifikationsgeschwindigkeit. Die Marke genießt in der Szene einen soliden Ruf – Beschwerden drehen sich meist um Bonusbedingungen, nicht um verweigerte Auszahlungen.
Die MGM-Übernahme 2022 markiert einen Wendepunkt: LeoVegas gehört nun zum größten US-Casino-Konzern und profitiert von dessen Finanzkraft und Marktmacht. Gleichzeitig bedeutet das: Fokus auf regulierte Märkte. LeoVegas hat sich in den letzten Jahren aus Grauzonen-Märkten zurückgezogen und konzentriert sich auf MGA-, UKGC-, schwedische und andere lizenzierte Jurisdiktionen. Deutschland ohne GGL-Lizenz ist ein Hybrid-Markt: LeoVegas akzeptiert deutsche Spieler, bewirbt sich aber nicht aktiv in Deutschland (keine Google Ads, kein deutsches Affiliate-Marketing).
Für Revolut-Nutzer praktisch: LeoVegas verarbeitet Revolut-Karten ohne BIN-Blocking-Probleme. Auszahlungen laufen wahlweise per Kartenrückerstattung (2–3 Werktage nach Freigabe) oder SEPA-Überweisung auf Revolut-IBAN (1–4 Werktage). Die KYC-Abteilung ist professionell: Dokumente hochladen (Ausweis, Adressnachweis, Karte – Vorder- und Rückseite mit verdeckten mittleren Ziffern), Prüfung innerhalb 24–48 Stunden. Revolut-Kontoauszüge als Adressnachweis werden akzeptiert, müssen aber aktuell sein (nicht älter als drei Monate) und Name sowie Adresse klar zeigen.
22Bet Casino
Betrieben von TechSolutions (CY) Group Limited unter Curaçao-Lizenz. 22Bet ist ein Multi-Vertikal-Anbieter: Casino, Live-Casino, Sportwetten, virtuelle Sportarten unter einer Domain. Das Spielportfolio im Casino-Bereich umfasst Tausende Slots von dutzenden Providern – quantitativ beeindruckend, qualitativ gemischt. Neben den Schwergewichten (Pragmatic Play, NetEnt, Microgaming) finden sich auch obskure Studios aus Osteuropa und Asien.
Das Willkommensangebot: 100 Prozent bis zu 300 Euro auf die erste Einzahlung, Umsatzbedingungen bei 50-fach (branchenüblich hart). Mindesteinzahlung mit Revolut-Karte: 1 Euro – für Mikrostakes-Spieler interessant. Auszahlungen dauern 1–3 Werktage nach KYC, gelegentliche Nutzerberichte über verzögerte Verifizierung. Die Stärke liegt im Sportwettenangebot, wer primär Slots spielt, findet bessere Alternativen. Revolut-Karten werden als Visa/Mastercard verarbeitet, technisch problemlos. Multi-Währung-Support inklusive Krypto.
Die Curaçao-Lizenz nach LOK-Reform Dezember 2024: Das alte System mit vier Master-Lizenzen (N.V., B.V., etc.) wurde abgelöst durch direkte Aufsicht der Curaçao Gaming Authority (CGA). 22Bet operiert unter der neuen Struktur – die Lizenznummer ist auf der Website im Footer einsehbar. Curaçao gilt als Offshore-Jurisdiktion mit niedrigeren regulatorischen Hürden als Malta oder UK, aber nicht als „No-License-Zone“. Die CGA führt Audits durch, verlangt Spielerschutz-Standards, kann Lizenzen entziehen. In der Praxis: schwächere Durchsetzung als MGA oder UKGC, aber formaler Rahmen existiert.
Für Revolut-Nutzer praktisch: 22Bet akzeptiert nahezu jede Zahlungsmethode – über 100 Optionen gelistet, von Visa/Mastercard über Krypto bis zu regionalen E-Wallets. Revolut-Karten funktionieren ohne Probleme. Auszahlung per Kartenrückerstattung oder SEPA-Überweisung. Die 1-Euro-Mindesteinzahlung ist marketing-getrieben (niedrige Einstiegshürde), praktisch sinnvoll ab 10 Euro (Transaktionskosten rechtfertigen keine 1-Euro-Deposits). KYC verlangt die üblichen Dokumente: Ausweis, Adressnachweis, Karte. Bearbeitung 24–72 Stunden, bei Wochenenden länger.
BC.Game Casino
BC.Game positioniert sich als Krypto-Casino mit traditionellem Payment-Fallback. Curaçao-lizenziert nach der LOK-Reform im Dezember 2024 (direkte Aufsicht durch Curaçao Gaming Authority statt dem alten Master-Lizenz-System). Das Spielangebot: über 10.000 Titel von BGaming, Yggdrasil, Thunderkick, Hacksaw Gaming und anderen. Provably-Fair-Spiele sind Teil des Portfolios – ein Transparenzmerkmal, das traditionelle Casinos nicht bieten.
Willkommenspaket bis zu 4.000 Dollar plus 400 Freispiele, gestaffelt über vier Einzahlungen. Umsatzbedingungen bei 40-fach. Revolut-Einzahlungen per Visa/Mastercard funktionieren ab 10 Dollar, aber: Auszahlungen laufen bevorzugt über Kryptowährungen (Bitcoin, Ethereum, Litecoin etc.) und werden dort innerhalb von 24 Stunden bearbeitet. Wer per Revolut-Karte einzahlt und per Karte auszahlen will, wartet 3–5 Tage. Die Plattform richtet sich klar an Krypto-affine Spieler; traditionelle Nutzer finden hier funktionierende, aber nicht optimierte Prozesse.
Provably Fair im Detail: Eine Spielmechanik, bei der das Spielergebnis durch kryptografische Hash-Funktionen nachweislich fair bestimmt wird. Vor jeder Runde generiert das System einen Server-Seed (geheim), der Spieler wählt einen Client-Seed. Das Ergebnis wird durch Kombination beider Seeds berechnet. Nach der Runde wird der Server-Seed offengelegt, Spieler kann nachrechnen: War das Ergebnis vorab festgelegt oder manipuliert? Bei traditionellen Slots muss man dem RNG des Providers blind vertrauen. Bei Provably-Fair-Spielen ist mathematische Verifikation möglich. BC.Game bietet beide Varianten: klassische Provider-Slots (NetEnt, Pragmatic) und Provably-Fair-Originale (Crash, Dice, Plinko).
Für Revolut-Nutzer: BC.Game akzeptiert Revolut-Karten technisch problemlos. Die Plattform ist aber primär für Krypto-Nutzer optimiert. Wer keine Kryptowährungen nutzen will, findet bei PlayOJO oder LeoVegas bessere Fiat-Prozesse. Wer Krypto-Neuling ist und BC.Game ausprobieren will: Klein mit Revolut einzahlen (10–20 Dollar), Gewinne in Krypto auszahlen lassen (Casino wandelt automatisch um), dann Bitcoin/Ethereum bei Revolut verkaufen (in der App: „Crypto“ → Sell → EUR). Funktioniert, erfordert aber mehrere Schritte.
1Win Casino
Internationaler Anbieter mit Curaçao-Lizenz, fokussiert auf Emerging Markets in Osteuropa, Asien, Lateinamerika. Das Bonuspaket fällt durch seine Aggressivität auf: bis zu 600 Prozent plus 500 Freispiele. Solche Zahlen sind in regulierten Märkten undenkbar – ein klares Signal, dass hier Offshore-Regeln gelten. Umsatzbedingungen entsprechend drakonisch.
Multi-Währung-Support inklusive Kryptowährungen. Revolut-Karten werden als Visa/Mastercard akzeptiert, Mindesteinzahlung 1 Euro. Auszahlungsgeschwindigkeit variiert stark: 1–5 Tage nach Nutzerberichten, gelegentlich Verzögerungen bei der Verifikation. Die Plattform ist funktional, aber nicht poliert – keine Premium-Marke, eher Volumengeschäft. Wer niedrige Stakes und hohe Bonusprozente sucht, findet hier eine Option. Wer Wert auf etablierten Ruf legt, greift zu LeoVegas oder PlayOJO.
Der 600-Prozent-Bonus in der Realität: Klingt nach free money, ist aber an Bedingungen geknüpft, die wenige Spieler erfüllen. Beispiel: 100 Euro Einzahlung, 600 Euro Bonus, gesamt 700 Euro Spielguthaben. Umsatzbedingung typisch 50-fach auf Bonus: 600 × 50 = 30.000 Euro müssen umgesetzt werden, bevor Auszahlung möglich ist. Bei Slots mit 96 Prozent RTP (Return to Player) bedeutet das: Erwarteter Verlust 4 Prozent auf 30.000 Euro = 1.200 Euro. Der „Geschenk“-Bonus kostet statistisch mehr als die ursprüngliche Einzahlung. Wer solche Boni annimmt, sollte die Mathematik verstehen: Durchspielen für Spaß, nicht mit Auszahlungserwartung.
1Win richtet sich an Märkte mit niedrigem durchschnittlichem Einkommen – daher die 1-Euro-Mindesteinzahlung und aggressiven Promos. In Deutschland eher Randerscheinung, in Russland, Kasachstan, Brasilien populärer. Die Website existiert in 20+ Sprachen. Für deutsche Revolut-Nutzer praktisch: Funktioniert technisch, aber Support-Qualität variabel (hauptsächlich Englisch und Russisch, Deutsch teilweise über Übersetzungstools).
Einzahlung mit Revolut: Schritt für Schritt
Die technische Hürde ist niedrig. Die Kostenfalle liegt im Detail.
So zahlen Sie mit Revolut ein
Casino-Kassenbereich öffnen, Einzahlungsmenü aufrufen. „Revolut“ steht selten als separate Option – stattdessen „Visa“ oder „Mastercard“ auswählen. Kartendaten eingeben: 16-stellige Nummer, Ablaufdatum, dreistelliger CVV-Code. Diese Daten stehen in der Revolut-App unter der jeweiligen Karte (physisch, virtuell wiederverwendbar oder Einweg).
Betrag eingeben, Zahlung bestätigen. Ein 3D-Secure-Fenster öffnet sich – Weiterleitung zur Authentifizierung. Die Revolut-App sendet eine Push-Nachricht, Nutzer bestätigt die Transaktion per Biometrie (Fingerabdruck, Face-ID) oder PIN. Ohne diese Bestätigung läuft nichts. Wer das Smartphone nicht griffbereit hat, kommt nicht ins Casino.
Nach erfolgreicher Authentifizierung wird der Betrag sofort vom Revolut-Saldo abgebucht. Die Gutschrift im Casino-Konto erfolgt in unter 60 Sekunden, oft instant. Die Revolut-App zeigt die Transaktion mit Händlername und Betrag – Casino-Namen erscheinen manchmal abgekürzt oder unter einem Payment-Processor-Namen.
Fallen Gebühren bei Casino-Einzahlungen mit Revolut an?
Revolut selbst erhebt keine Gebühr für Kartenzahlungen innerhalb der EU oder bei Händlern, die in Euro abrechnen. Die Falle lauert woanders: bei Fremdwährungstransaktionen.
Viele internationale Casinos rechnen in Dollar, Pfund oder anderen Währungen ab. Zahlt ein deutscher Nutzer mit Euro-Saldo auf seinem Revolut-Konto in ein Casino ein, das in USD abrechnet, greift der Währungsumtausch. Revolut berechnet dann:
Standard-Plan (kostenlos):
- Bis 1.000 USD Gegenwert pro Monat: 0 Prozent Gebühr, Interbank-Wechselkurs
- Ab 1.001 USD Gegenwert: 1 Prozent Gebühr auf den Betrag
- Wochenenden (Freitag 17 Uhr bis Sonntag 18 Uhr ET): zusätzlich 1 Prozent Aufschlag
Plus-Plan (2,99 Euro/Monat):
- Bis 3.000 USD Gegenwert pro Monat: 0 Prozent
- Ab 3.001 USD: 0,5 Prozent Gebühr
- Wochenende: 0,5 Prozent Aufschlag
Premium, Metal, Ultra (ab 7,99 Euro/Monat):
- Unbegrenzt 0 Prozent Gebühr, kein Wochenendaufschlag
Rechenbeispiel: 500 Euro Einzahlung in ein USD-Casino, Wechselkurs 1,10. Standard-Nutzer zahlt im ersten Monat 0 Prozent Gebühr (unter 1.000 USD Gegenwert). Im zweiten Monat, nach bereits 900 USD Wechsel für andere Zwecke, würde die 500-Euro-Einzahlung 1 Prozent kosten – circa 5 Euro Gebühr. Am Wochenende: zusätzlich 1 Prozent, also 10 Euro Gebühr auf 500 Euro Einzahlung.
Umgehungsstrategie: In der Revolut-App manuell von Euro in die Casino-Währung wechseln (z. B. 500 Euro in USD umtauschen), bevor die Casino-Einzahlung erfolgt. Dann mit dem USD-Saldo einzahlen – kein automatischer Wechsel, keine Gebühr. Funktioniert, erfordert aber Planung.
Casino-seitig: Die meisten Casinos erheben keine zusätzliche Gebühr für Kartenzahlungen. Ausnahmen gibt es bei exotischen Payment-Providern – im Kleingedruckten prüfen.
Welche Revolut-Kartenart sollte ich für Casino-Einzahlungen verwenden?
Kurze Antwort: physische oder wiederverwendbare virtuelle Karte. Einweg-Karten führen bei Auszahlungen zu Problemen.
Casinos bestehen aus regulatorischen Gründen oft darauf, Gewinne auf „dieselbe Zahlungsmethode“ auszuzahlen, mit der eingezahlt wurde. Bei Einweg-Karten (Disposable) regenerieren sich Kartennummer, Ablaufdatum und CVV nach jeder Transaktion. Das Casino möchte die Auszahlung auf Kartennummer XXXX-XXXX-XXXX-1234 zurückerstatten – diese Nummer existiert nach der Einzahlung nicht mehr. Die Rückerstattung scheitert.
Lösung: Auszahlung per SEPA-Überweisung auf die Revolut-IBAN beantragen. Das funktioniert technisch, dauert aber länger (siehe nächster Abschnitt). Wer schnelle Auszahlungen will, nutzt physische oder wiederverwendbare virtuelle Karten – deren Daten bleiben konstant.
Limits und Gebühren bei der Einzahlung
Revolut-seitige Limits: Revolut setzt keine spezifischen Casino-Einzahlungslimits. Nutzer können in der App eigene Ausgabelimits definieren – täglich, pro Transaktion, monatlich. Standardmäßig gibt es kein hartes Limit, außer dem verfügbaren Saldo.
Casino-seitige Limits: Mindesteinzahlung typisch 10–20 Euro (oder USD-Äquivalent). Maximale Einzahlung pro Transaktion variiert stark: 500 bis 10.000 Euro je nach Casino und Spielerstatus. High-Roller können höhere Limits individuell aushandeln.
GGL-Casinos zum Vergleich: In deutschen lizenzierten Casinos gilt das 1.000-Euro-Monatslimit über alle Anbieter hinweg (OASIS-System). Bei internationalen Revolut-Casinos entfällt diese Deckelung – Nutzer können theoretisch unbegrenzt einzahlen. Das ist Freiheit für manche, Risiko für andere.
Auszahlung auf Revolut: Methoden und Dauer
Einzahlung dauert Sekunden. Auszahlung Tage. Der Unterschied liegt in der Methode.
Auszahlung per Kartenrückerstattung
Casinos bevorzugen diese Methode: Gewinne werden auf dieselbe Karte zurückerstattet, mit der eingezahlt wurde. Technisch läuft das als „Refund“ über die Visa/Mastercard-Schienen – aus Kartennetzwerk-Sicht eine Stornierung, keine neue Zahlung.
Ablauf: Casino initiiert die Rückerstattung. Der Betrag verlässt das Casino-Konto sofort, aber: Das Kartennetzwerk (Visa/Mastercard) braucht 1–3 Werktage zur Verarbeitung. Revolut empfängt die Gutschrift und schreibt sie dem Kartensaldo gut – weitere 0–2 Tage. Gesamtdauer: 2–5 Werktage vom Casino-Auszahlungsantrag bis zur Gutschrift in der Revolut-App.
Vorteile: Einfach, keine zusätzlichen Angaben nötig (Casino hat die Kartendaten bereits).
Nachteile: Langsamer als E-Wallets (Skrill, Neteller schaffen oft 24 Stunden). Funktioniert nicht mit Einweg-Karten (siehe oben). Bei hohen Beträgen kann das Casino die Auszahlung auf mehrere Transaktionen splitten – manche Kartennetzwerke haben Tageslimits für Refunds.
Kann ich Gewinne auf meine Revolut-Karte auszahlen lassen?
Ja, per Kartenrückerstattung wie beschrieben – aber mit der Einschränkung bei Einweg-Karten. Wer mit einer Disposable-Karte eingezahlt hat, muss auf SEPA-Überweisung ausweichen.
Auszahlung per SEPA auf Revolut-IBAN
Die schnellere, aber aufwändigere Variante. Revolut-Konten haben eine litauische IBAN (beginnend mit LT), deutsche Nutzer seit Einführung der Zweigniederlassung teils eine deutsche IBAN (beginnend mit DE).
Ablauf: Im Casino-Auszahlungsbereich „Banküberweisung“ oder „SEPA“ auswählen. Revolut-IBAN eingeben (steht in der App unter Kontodetails), Name des Kontoinhabers, BIC (REVOLT21 für litauische IBANs). Casino bearbeitet die Auszahlung – hier entscheidet die Casino-Geschwindigkeit, nicht die Zahlungsmethode. Seriöse Casinos: 1–2 Werktage. Langsame Casinos: 3–5 Tage.
Nach Casino-Freigabe erfolgt die Überweisung:
- SEPA Instant: Gutschrift innerhalb von Minuten, wenn das Casino SEPA-Instant-fähige Banken nutzt. In der Praxis selten.
- Standard SEPA: 1–2 Werktage bis zur Gutschrift auf dem Revolut-Konto.
Gesamtdauer: 2–7 Werktage, abhängig von der Casino-Bearbeitungsgeschwindigkeit und SEPA-Variante.
Vorteile: Funktioniert auch nach Einweg-Karten-Einzahlung. Keine Limits durch Kartennetzwerke. Für hohe Beträge besser geeignet.
Nachteile: Erfordert manuelle IBAN-Eingabe (Tippfehlerrisiko). Einige Casinos verlangen zusätzliche Dokumente bei erster SEPA-Auszahlung (Kontoauszug als Adressnachweis).
Wie schnell sind Auszahlungen auf Revolut im Vergleich zu anderen Methoden?
| Methode | Dauer | Vorteile | Nachteile |
|---|---|---|---|
| Kartenrückerstattung (Revolut) | 2–5 Tage | Einfach, automatisch | Langsam, Einweg-Karten-Problem |
| SEPA auf Revolut-IBAN | 2–7 Tage | Hohe Beträge, keine Kartenlimits | Casino-Bearbeitung variabel |
| SEPA Instant (falls Casino unterstützt) | Minuten–1 Tag | Schnellste Bankmethode | Selten verfügbar |
| E-Wallets (Skrill, Neteller) | 0–24 Std. | Schnellste Option | Nicht bei allen Casinos, extra Konto nötig |
| Kryptowährungen | 0–24 Std. | Sehr schnell, anonym | Volatilität, nur in Krypto-Casinos |
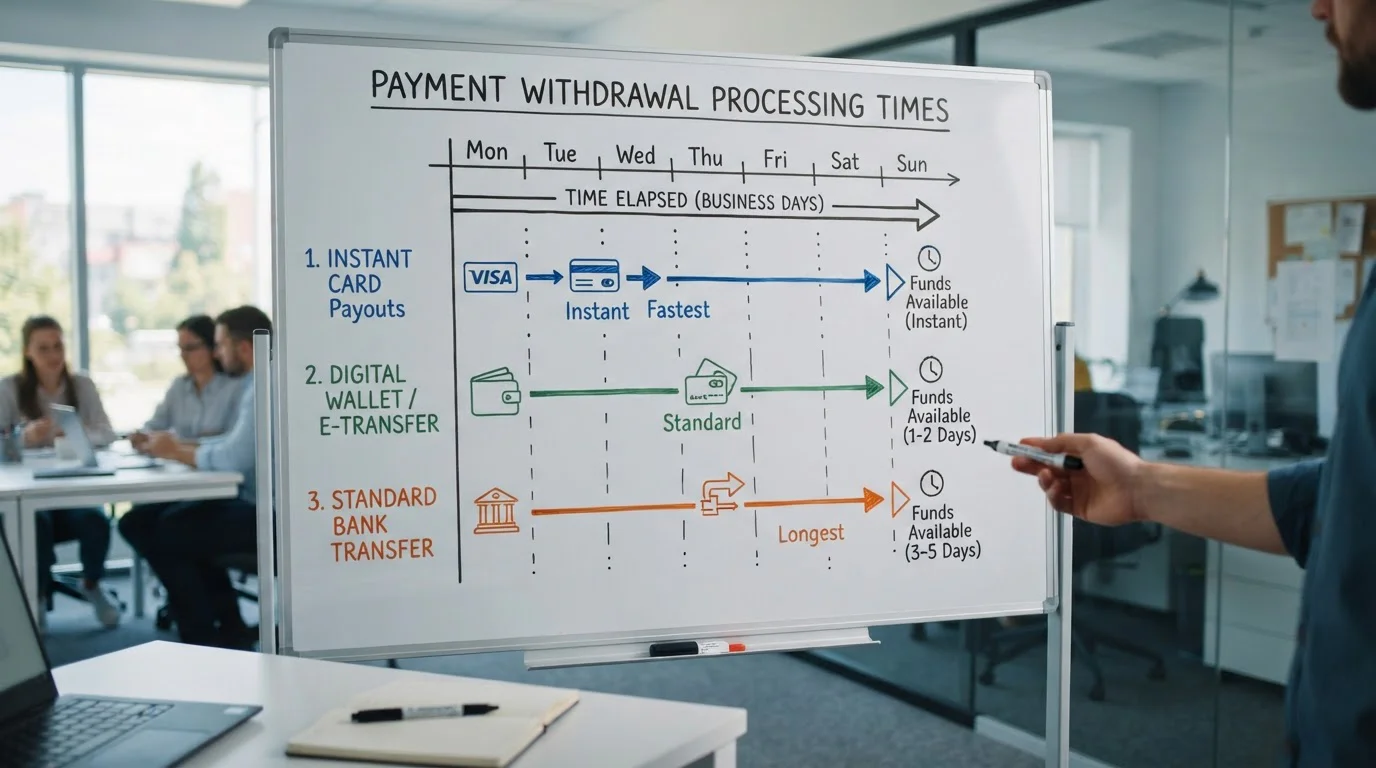
Revolut liegt im Mittelfeld. Schneller als klassische Banküberweisungen (5–7 Tage), langsamer als dedizierte E-Wallets. Für Nutzer, die ohnehin Revolut nutzen, bequem – für Geschwindigkeitsfanatiker suboptimal.
Vergleich: Welche Methode ist schneller?
SEPA Instant schlägt alles, wenn verfügbar – Realität ist, dass wenige Casinos es anbieten. Standard-SEPA und Kartenrückerstattung liegen zeitlich gleichauf. E-Wallets bleiben der Goldstandard für Geschwindigkeit, erfordern aber ein separates Skrill/Neteller-Konto. Wer bereits Revolut nutzt und moderate Geschwindigkeit akzeptiert, kommt ohne zusätzliche Accounts aus.
Vorteile und Nachteile von Revolut im Casino
Vorteile:
- Geschwindigkeit bei Einzahlung: Instant, unter 60 Sekunden bis zur Casino-Gutschrift.
- App-Kontrolle: Jede Transaktion wird in Echtzeit in der App angezeigt. Freeze/Unfreeze der Karte per Tastendruck.
- Virtuelle Karten: Hauptkartendaten bleiben geschützt, virtuelle Karte für Online-Zahlungen isoliert.
- Multi-Währung-Support: 38 Währungen im Konto, günstiger Wechselkurs bei manueller Umwandlung (Premium/Metal/Ultra: kostenlos).
- Keine Casino-seitigen Gebühren: Die meisten Casinos erheben keine Extra-Gebühr für Kartenzahlungen.
- Kein separates E-Wallet nötig: Wer Revolut bereits für Alltag nutzt, braucht kein Skrill/Neteller extra.
Nachteile:
- Keine GGL-Casino-Akzeptanz: In deutschen lizenzierten Casinos praktisch nicht nutzbar.
- Rechtliche Grauzone: Revolut-Casinos sind international, Nutzung in Deutschland verstößt gegen GlüStV 2021.
- FX-Gebühren für Standard-Nutzer: Ab 1.000 USD Monatswechsel 1 Prozent Gebühr, am Wochenende zusätzlich 1 Prozent.
- Auszahlung langsamer als E-Wallets: 2–5 Tage statt 0–24 Stunden bei Skrill/Neteller.
- Einweg-Karten-Komplikation: Disposable Cards brechen den „Auszahlung auf Einzahlungsmethode“-Workflow.
- BIN-Blocking-Risiko: Manche Casinos klassifizieren Revolut-Karten als „Prepaid“ und lehnen sie ab.
- Kein Chargeback-Schutz bei Streit: Revolut-Karten sind Debitkarten, nicht Kreditkarten – Chargeback-Verfahren laufen anders, Erfolgsquote bei Glücksspiel-Transaktionen niedrig (Casinos argumentieren mit „geleisteter Dienstleistung“).
Sicherheit und Verantwortungsvolles Spielen
Revolut baut Sicherheitsfunktionen direkt in die App. Eine davon richtet sich explizit gegen Glücksspiel.
Sicherheitsfunktionen von Revolut
3D-Secure-Authentifizierung: Jede Online-Kartenzahlung erfordert Bestätigung in der App per Biometrie oder PIN. Ohne Smartphone in Reichweite: keine Zahlung. Das blockt unauthorisierte Transaktionen, selbst wenn jemand die Kartendaten kennt.
Push-Benachrichtigungen: Jede Abbuchung löst sofort eine Nachricht aus. Nutzer sehen in Echtzeit, wann und wo Geld abfließt. Verdächtige Transaktionen fallen sofort auf.
Freeze-Funktion: Karte per Tastendruck in der App sperren und entsperren. Karte verloren? Ein Tap, Karte ist gesperrt. Gefunden? Tap, wieder aktiv. Kein Anruf bei einer Hotline nötig.
Ausgabelimits: Nutzer können tägliche, wöchentliche oder monatliche Limits für Kartenzahlungen setzen. Überschreitet eine Transaktion das Limit, wird sie abgelehnt.
Virtuelle Karten: Hauptkartendaten bleiben im Tresor, für Online-Zahlungen wird eine separate virtuelle Karte generiert. Selbst wenn die virtuelle Karte kompromittiert wird, bleibt die physische Karte sicher.
Die Gambling-Block-Funktion
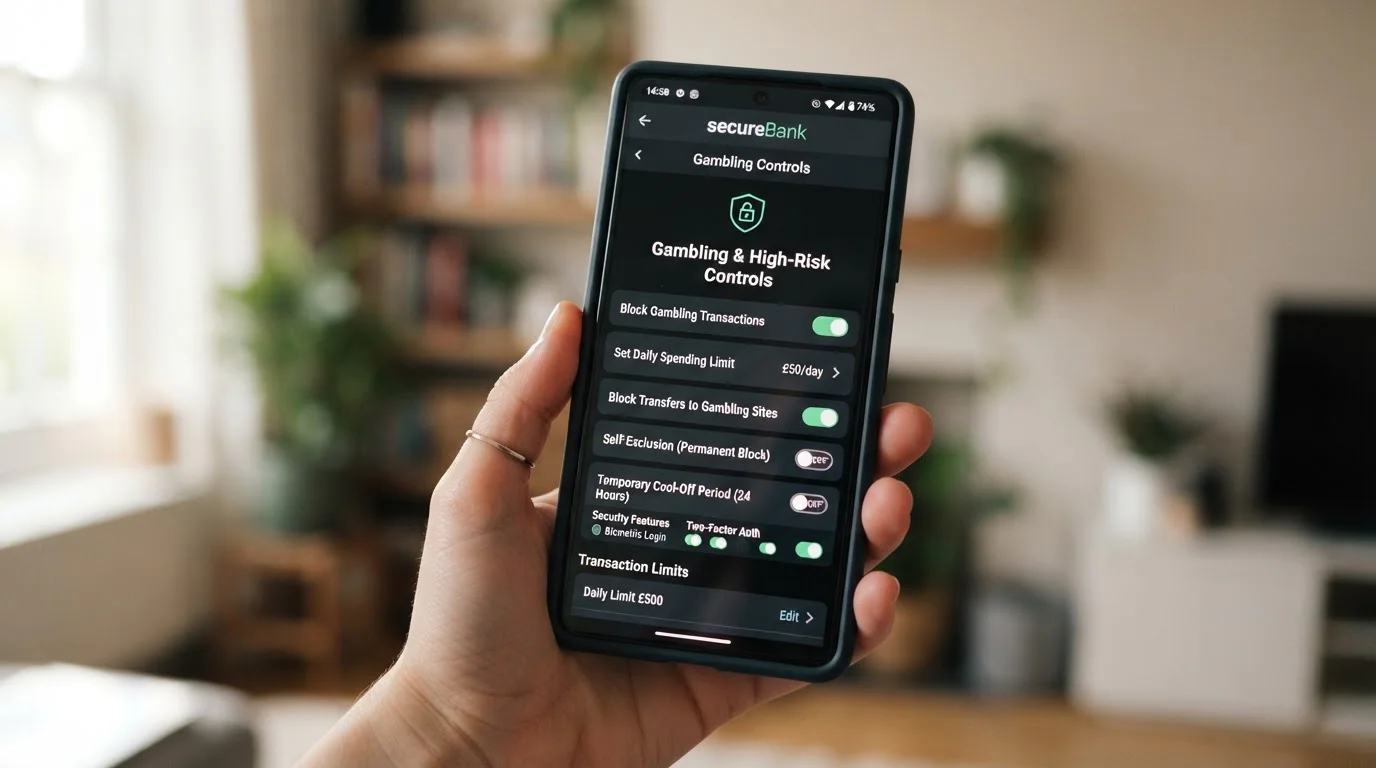
Revolut bietet eine Glücksspiel-Sperre in den App-Einstellungen. Aktiviert, blockiert sie alle Transaktionen zu Händlern mit Gambling-MCC-Code (Merchant Category Code). Die Zahlung wird abgelehnt, bevor das Geld das Konto verlässt.
Funktionsweise: Unter „Sicherheit“ in der App findet sich die Option „Glücksspiel-Blockierung“. Einmal aktiviert, werden Casino-, Wett- und Lotterie-Transaktionen gesperrt. Die Sperre lässt sich nicht sofort wieder aufheben – Wartezeit 48 Stunden. Wer die Sperre heute aktiviert, kann frühestens übermorgen wieder im Casino einzahlen.
Zweck: Verantwortungsvolles Spielen. Die 48-Stunden-Frist verhindert Impulsentscheidungen. Wer im Verlust-Frust die Sperre aktiviert, kann nicht eine Stunde später in einem schwachen Moment wieder einzahlen. Die Bedenkzeit ist eingebaut.
Limitierung: Die Sperre basiert auf MCC-Codes, die der Händler (das Casino) selbst zuweist. Manche Offshore-Casinos nutzen neutrale oder falsche MCC-Codes, um unter dem Radar zu bleiben. In solchen Fällen greift die Revolut-Sperre nicht. Bei seriösen, lizenzierten Casinos funktioniert sie zuverlässig.
Was ist die Revolut Gambling Block-Funktion?
Opt-in-Feature zur Selbstkontrolle. Aktiviert in den App-Einstellungen, blockiert alle Transaktionen zu Glücksspielanbietern. 48-Stunden-Cooldown bei Deaktivierung – keine sofortige Aufhebung möglich. Gedacht für Spieler, die sich selbst eine Auszeit gönnen wollen, ohne gleich das ganze Konto zu sperren.
Tipps für sicheres Spielen
Budget vor Session festlegen. In der Revolut-App ein eigenes „Vault“ (Unterbudget) für Casino-Ausgaben anlegen. Fester Betrag pro Monat, mehr wird nicht überwiesen. Psychologische Hürde, wenn das Vault leer ist.
Nur mit wiederverwendbaren Karten spielen. Einweg-Karten machen Auszahlungen kompliziert. Physische oder virtuelle Standardkarte nutzen.
Casino-Lizenz prüfen. Malta (MGA), UK (UKGC), Curaçao (nach LOK-Reform 2024): erkennbar seriöse Lizenzen. Keine Lizenz oder obskure Jurisdiktion: Finger weg.
Kleine Testeinzahlung zuerst. Neue Casinos mit 10–20 Euro antesten, dann klein auszahlen lassen. Funktioniert die Auszahlung reibungslos? Erst dann höhere Beträge riskieren.
KYC-Dokumente früh einreichen. Viele Casinos verlangen Identitätsnachweis, Adressnachweis, manchmal Kartenfoto. Vor der ersten Auszahlung einreichen, nicht erst bei 2.000 Euro Gewinn – dann dauert’s ewig.
Bonusangebote und Mindesteinzahlungen
Revolut-Einzahlungen sind aus Casino-Sicht normale Kartenzahlungen. Das bedeutet: Alle Boni, die für Visa/Mastercard gelten, gelten auch für Revolut.
Bonusse mit Revolut-Einzahlung
Willkommensboni, Reload-Boni, Freispiele – alles verfügbar. Die Einschränkung liegt woanders: Manche Casinos schließen bestimmte Zahlungsmethoden von Bonusangeboten aus (typischerweise Skrill und Neteller, weil Bonusjäger diese für schnelle Auszahlungen nutzen). Revolut-Karten fallen normalerweise nicht unter diese Ausschlüsse – sie werden als Debitkarten behandelt, nicht als E-Wallets.
Beispiele aus den oben genannten Casinos:
- PlayOJO: 50 Freispiele auf erste Einzahlung ab 10 Pfund, keine Umsatzbedingungen. Gewinne sofort auszahlbar. Gilt für alle Zahlungsmethoden inklusive Revolut.
- LeoVegas: Willkommenspaket variiert nach Markt, typisch gestaffelt über erste Einzahlungen. Umsatzbedingungen 35–40-fach. Revolut-Einzahlungen qualifizieren.
- 22Bet: 100 Prozent bis 300 Euro, 50-fache Umsatzbedingungen. Alle Zahlungsmethoden akzeptiert.
- BC.Game: Bis 4.000 Dollar + 400 Freispiele über vier Einzahlungen. 40-fache Umsatzbedingungen. Revolut-Karten eligible.
Wichtig: Bonusbedingungen im Kleingedruckten lesen. Spielbeiträge variieren nach Spieltyp (Slots meist 100 Prozent, Tischspiele oft 10 Prozent oder ausgeschlossen). Maximaler Einsatz während Bonusspiel oft 5 Euro pro Spin – höhere Einsätze führen zur Bonusverfall.
Casinos mit niedriger Mindesteinzahlung
Wer mit kleinem Budget startet:
- 22Bet: 1 Euro Mindesteinzahlung mit Revolut. Ideal für Mikrostakes.
- 1Win: 1 Euro Minimum.
- PlayOJO: 10 Pfund (ca. 12 Euro), noch akzeptabel.
- LeoVegas: 10 Euro Standard.
- BC.Game: 10 Dollar (ca. 9 Euro).
GGL-Casinos zum Vergleich: Mindesteinzahlung dort typisch 10–20 Euro, aber mit 1.000-Euro-Monatslimit gedeckelt. Internationale Revolut-Casinos: flexibler, aber ohne deutschen Verbraucherschutz.
Alternativen zu Revolut im Online Casino
Revolut ist eine Option unter vielen. Wer Vergleichswerte braucht:
| Methode | Geschwindigkeit Einzahlung | Geschwindigkeit Auszahlung | Gebühren | Verfügbarkeit in GGL-Casinos | Beste für |
|---|---|---|---|---|---|
| Revolut | Instant | 2–5 Tage | FX-Gebühren ab 1k USD (Standard-Plan) | Nein | Nutzer mit Revolut-Konto, Multi-Währung |
| PayPal | Instant | 0–24 Std. | Meist kostenlos | Ja, in vielen | Schnelle Auszahlung, deutsche Casinos |
| Skrill | Instant | 0–24 Std. | 1–2 % Einzahlung, Auszahlung oft kostenlos | Nein | Geschwindigkeit, internationale Casinos |
| Neteller | Instant | 0–24 Std. | 1–2 % Einzahlung | Nein | Wie Skrill, alternative Marke |
| Klarna | Instant | Nicht für Auszahlungen | Kostenlos | Ja, in einigen | Nur Einzahlung, deutsche Casinos |
| Paysafecard | Instant | Nicht für Auszahlungen | Kostenlos | Ja | Anonyme Einzahlung, kein Konto nötig |
PayPal, Skrill, Neteller: E-Wallets im Vergleich
PayPal: Der Platzhirsch bei deutschen Casinos mit GGL-Lizenz. Einzahlungen instant, Auszahlungen innerhalb von 24 Stunden. Gebührenfrei in den meisten Casinos. Nachteil: PayPal-Casinos sind fast ausschließlich GGL-lizenziert – wer internationale Casinos mit besseren Limits und Spielangeboten will, findet PayPal dort nicht.
Skrill und Neteller: Dedizierte Casino-E-Wallets. Einzahlung instant, Auszahlung 0–24 Stunden. Beliebt bei internationalen Casinos. Gebühren: 1–2 Prozent bei Einzahlung ins E-Wallet (von Bankkonto oder Karte), Casino-Transaktionen selbst oft kostenlos. Auszahlung vom E-Wallet auf Bankkonto: 5,50 Euro Fixgebühr (Skrill) bzw. ähnlich bei Neteller. Vorteil: Geschwindigkeit. Nachteil: Extra Konto nötig, Bonusausschluss in manchen Casinos.
Revolut im Vergleich: Langsamer als Skrill/Neteller (2–5 Tage vs. 0–24 Stunden), aber kein separates E-Wallet-Konto nötig. Wer Revolut bereits für Alltag nutzt, spart sich die Skrill-Registrierung. Für Geschwindigkeitsfanatiker bleibt Skrill/Neteller überlegen.
Klarna und Paysafecard
Klarna: Sofort-Überweisung und Ratenzahlung in einem. In Deutschland bei GGL-Casinos verbreitet, für Einzahlungen genutzt. Auszahlungen laufen nicht über Klarna – das ist ein reines Einzahlungstool. Nutzer zahlen per Klarna ein, Auszahlung erfolgt per Banküberweisung oder andere Methode. Praktisch für die Einzahlung, aber nicht für den Rundweg.
Paysafecard: Prepaid-Voucher, in Kiosken und Tankstellen käuflich. 16-stelliger PIN-Code, im Casino einlösen. Anonym, kein Bankkonto nötig. Verfügbar in GGL-Casinos. Limit: 1.000 Euro pro Voucher. Nachteil: Nur Einzahlung, keine Auszahlung. Gewinne müssen per Banküberweisung oder andere Methode abgehoben werden. Gut für Anonymität, unpraktisch für regelmäßige Spieler.
Wann Revolut die bessere Wahl ist
Für Multi-Währung-Spieler: Wer in verschiedenen Casinos mit unterschiedlichen Währungen spielt (Euro, Dollar, Pfund), profitiert von Revoluts 38-Währungs-Support. Manuell in der App wechseln, mit dem gewechselten Saldo einzahlen – keine automatischen FX-Gebühren.
Für bestehende Revolut-Nutzer: Kein neues Skrill/Neteller-Konto nötig. Alles in einer App.
Für Sicherheitsbewusste: Virtuelle Karten, Freeze-Funktion, Gambling-Block – mehr Kontrolle als bei klassischen Kreditkarten.
Nicht die beste Wahl für:
- Geschwindigkeit: Skrill/Neteller schlagen Revolut bei Auszahlungen.
- Deutsche GGL-Casinos: Revolut funktioniert dort nicht, PayPal/Klarna/Paysafecard sind die Optionen.
- Standard-Plan-Nutzer mit hohem Casino-Volumen: FX-Gebühren ab 1.000 USD Monatswechsel fressen Marge. Dann lieber Premium/Metal upgraden oder auf Skrill umsteigen.
—
Fazit: Revolut im Online Casino ist eine pragmatische Mittelweg-Lösung. Nicht die schnellste (das sind E-Wallets), nicht die günstigste für Vielwechsler im Standard-Plan, nicht nutzbar in deutschen GGL-Casinos – aber bequem für Nutzer, die Revolut ohnehin im Alltag verwenden und internationale Casinos akzeptieren. Die rechtliche Grauzone bleibt: Wer Revolut im Casino nutzt, spielt bei Anbietern außerhalb der deutschen Regulierung. Das ist die bewusste Entscheidung für mehr Spielfreiheit gegen weniger Verbraucherschutz.
Die fünf genannten Casinos – PlayOJO, LeoVegas, 22Bet, BC.Game, 1Win – decken verschiedene Spielertypen ab: von der MGA-lizenzierten Premium-Marke (LeoVegas) über den No-Wagering-Pionier (PlayOJO) bis zum Mikrostakes-Einstieg (22Bet, 1Win). Wer Revolut nutzt, wählt damit auch das internationale Spielfeld. Die Alternative: GGL-Casinos mit PayPal, Klarna, Paysafecard – legal, reguliert, limitiert.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «paymentscasinoinfode.com»