Online Casino mit paysafecard-Code einlösen: komplette Anleitung für deutsche Spieler 2026
 Verfügbar in DE
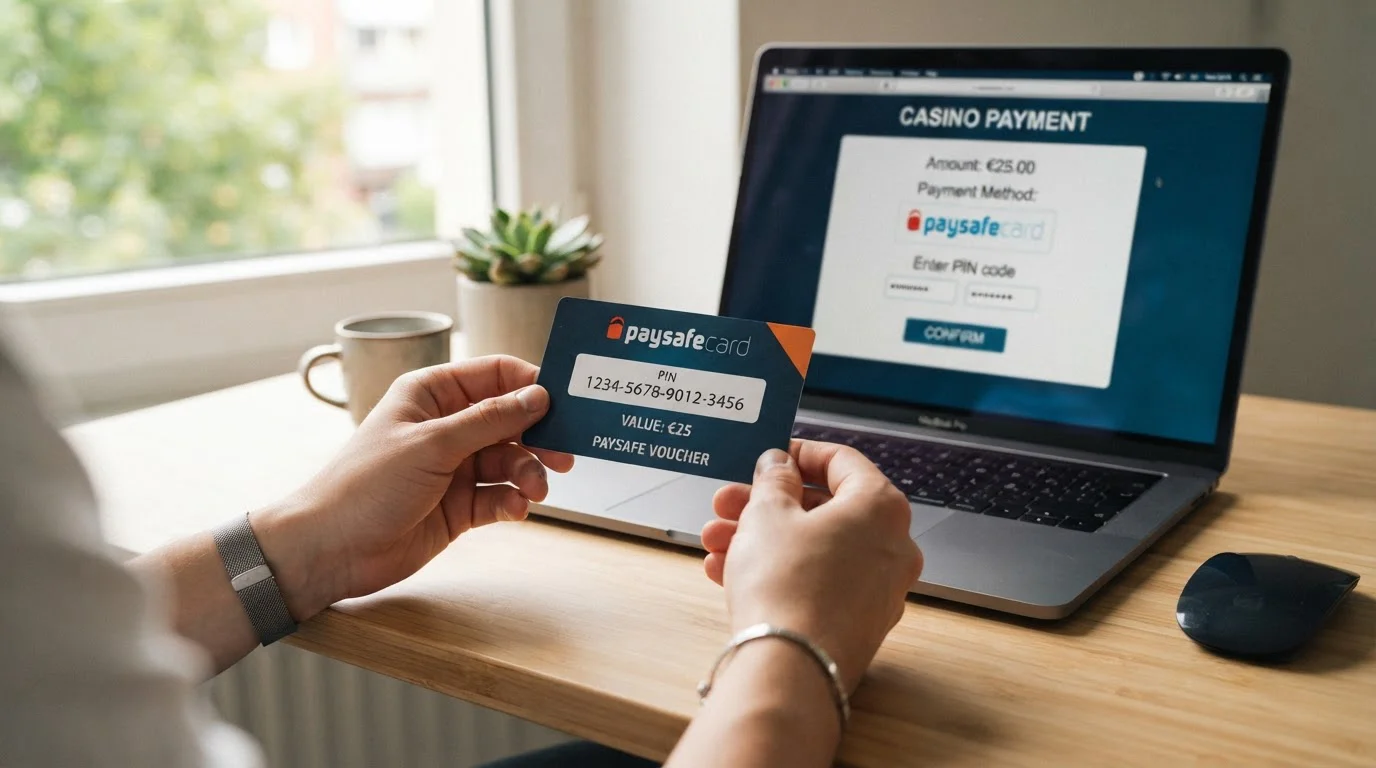
Wer einen paysafecard-Code in der Hand hat und im Online Casino einzahlen möchte, steht vor einer simplen Frage: Wo funktioniert das, und wie läuft der Prozess ab? Die Antwort ist weniger eindeutig, als die Werbung suggeriert. Der deutsche Glücksspielmarkt ist seit Juli 2021 durch den GlüStV 2021 reguliert, und genau diese Regulierung sorgt dafür, dass paysafecard bei GGL-lizenzierten Casinos zur Rarität geworden ist. Die Prepaid-Methode kollidiert mit den Verifizierungspflichten des Staatsvertrags – Anonymität gegen Identitätsprüfung, ein struktureller Widerspruch.
Die Praxis sieht so aus: Internationale Casinos mit Curaçao-, Malta- oder Anjouan-Lizenzen akzeptieren paysafecard ohne Umschweife. Deutsche Lizenzen tun es so gut wie nicht. Wer einen 16-stelligen PIN-Code einlösen will, landet fast zwangsläufig außerhalb der GGL-Whitelist. Das ist keine Grauzone aus Unwissen, sondern ein Regelkonflikt, den beide Seiten kennen und den niemand laut ausspricht.
Dieser Ratgeber zeigt, wie der Einlöseprozess Schritt für Schritt funktioniert, welche Casinos paysafecard tatsächlich akzeptieren, was die Unterschiede zwischen GGL-lizenzierten und internationalen Anbietern bedeuten, und worauf man bei Limits, Gebühren und Auszahlungen achten muss. Keine Umschweife, keine Verkaufspitch. Die Fakten.
Online Casinos mit paysafecard für deutsche Spieler 2026
Der Markt für paysafecard-Casinos ist zweigeteilt. Auf der einen Seite stehen die circa 129 GGL-lizenzierten Betreiber, die seit Juli 2021 unter dem Glücksspielstaatsvertrag operieren – mit OASIS-Anbindung, LUGAS-Limitverfolgung und Verifizierungspflicht vor dem ersten Spiel. Auf der anderen Seite das internationale Feld: Curaçao, Malta, vereinzelt Anjouan. Beide Segmente sind für deutsche Spieler erreichbar, aber nur eines akzeptiert paysafecard systematisch.
Die GGL-Whitelist führt Stand September 2026 keine klare Auskunft über akzeptierte Zahlungsmethoden. Eine Stichprobe unter den gelisteten Betreibern zeigt: Die überwiegende Mehrheit setzt auf Banküberweisung (SEPA, Trustly, Giropay) und verifizierte E-Wallets. paysafecard taucht praktisch nicht auf. Der Grund ist systemisch, nicht technisch. Der GlüStV 2021 schreibt in §8 Abs. 2 und 3 vor, dass Betreiber jeden Spieler vor der ersten Einzahlung gegen das OASIS-Sperrsystem prüfen müssen. Das erfordert Identitätsverifikation – VideoIdent oder PostIdent. paysafecard wurde dagegen als Prepaid-Methode entwickelt, bei der keine Bankdaten an den Händler weitergegeben werden. Anonymität als Verkaufsargument. Verifikation als Regulierungsauflage. Der Widerspruch ist eingebaut.
Internationale Betreiber haben dieses Problem nicht. Sie unterliegen nicht dem GlüStV 2021, müssen sich nicht an OASIS anbinden, verfolgen keine länderübergreifenden Limits. paysafecard passt ins Geschäftsmodell, weil die Prepaid-Logik mit ihren Lizenzauflagen vereinbar ist. Das erklärt, warum die nachfolgende Liste international dominiert ist und nur ein einziger GGL-lizenzierter Kandidat auftaucht – mit Vorbehalt.
Die Tabelle zeigt sechs Betreiber, die paysafecard-Einzahlungen akzeptieren und für deutsche Spieler zugänglich sind. Die Reihenfolge richtet sich nach der praktischen Verfügbarkeit von paysafecard im Bezahlprozess.
| Casino | Lizenz | Min. Einzahlung | Bonus | Besonderheit |
|---|---|---|---|---|
| RollingSlots | Curaçao (Dama N.V.) | 10€ | 300% bis 3.500€ + 550 FS | 7.000+ Spiele, direkter PIN-Eintrag |
| Vulkan Vegas | Curaçao (Brivio Ltd.) | 10€ | 100% bis 1.500€ + 150 FS | Evolution Live Dealer, Trustpilot 4,3/5 |
| N1 Casino | Curaçao + MGA (Dama N.V.) | 10€ | 100% bis 200€ + 200 FS | Dual-Lizenz, N1-Netzwerk |
| BitStarz | Curaçao (Direx N.V.) | 10€ | 100% bis 500€ + 180 FS | Crypto-First, BTC-Auszahlung 10 Min. |
| SlotWolf | Curaçao (Direx N.V.) | 10€ | 200% bis 1.300 CAD + 150 FS | Sportsbook integriert |
| JackpotPiraten | GGL (White Hat Gaming) | 10€ | 100% bis 100€ + 50 FS | Slots only, €1 Min-Bet, 5-Sek-Delay |
RollingSlots Casino
RollingSlots läuft unter Dama N.V., einem Curaçao-registrierten Betreiber, der seit Jahren dutzende Marken im Portfolio hält. Die Lizenz stammt von der Antillephone-Sublizenzstruktur, technisch solide, rechtlich außerhalb der deutschen Reichweite. Das Spieleangebot umfasst über 7.000 Slots und Tischspiele von NetEnt, Pragmatic Play, Play’n GO – Standardware der Branche, keine Exklusivtitel. Der Willkommensbonus liegt bei 300 Prozent bis 3.500 Euro plus 550 Freispiele, verteilt über mehrere Einzahlungen. Die Prozentzahl klingt beeindruckend, die Umsatzbedingungen stehen im Kleingedruckten.
paysafecard funktioniert hier per direktem PIN-Eintrag: Casino-Kasse öffnen, paysafecard wählen, 16-stelligen Code eingeben, Betrag bestätigen. Keine Umleitung zu myPaysafe, kein Konto-Zwang. Mindesteinzahlung 10 Euro. Auszahlungen laufen über Banküberweisung, E-Wallets oder Krypto – paysafecard selbst ist keine Option. Das LUGAS-Limit von 1.000 Euro pro Monat gilt nicht, weil RollingSlots keine GGL-Lizenz hält. Wer mehr einzahlen will, kann das tun, solange das myPaysafe-Stufenlimit passt (mehr dazu unter Limits).
Vulkan Vegas Casino
Vulkan Vegas gehört Brivio Limited, Malta-registriert, Curaçao-Lizenz. Seit Jahren auf dem europäischen Markt präsent, deutschsprachiger Support, keine Geoblockade für deutsche IPs. Die Spielebibliothek zählt über 5.000 Titel, darunter ein breites Live-Dealer-Angebot von Evolution Gaming – Roulette, Blackjack, Baccarat in dutzenden Varianten. Der Willkommensbonus liegt bei 100 Prozent bis 1.500 Euro plus 150 Freispiele. Trustpilot-Bewertung 4,3 von 5 über rund 5.000 Reviews, was für einen Curaçao-Betreiber überdurchschnittlich ist.
paysafecard-Einzahlungen laufen per direktem PIN-Eintrag, Mindestbetrag 10 Euro. Gutschrift sofort. Auszahlungen über SEPA (3–5 Tage), Skrill oder Neteller (instant bis 24 Stunden), alternativ Krypto. Die Auszahlungsgeschwindigkeit hängt stark von der Verifizierungsstufe ab – wer KYC frühzeitig abschließt, spart Wartezeit. Vulkan Vegas verlangt spätestens bei der ersten Auszahlung Ausweis und Adressnachweis, unabhängig davon, dass die Einzahlung per paysafecard anonym erfolgte. Das ist Standard bei internationalen Betreibern: Die Einzahlung mag ohne Daten ablaufen, die Auszahlung nicht.
N1 Casino
N1 Casino ist Teil des N1 Interactive-Netzwerks, betrieben von Dama N.V. unter einer Dual-Lizenz: Curaçao und Malta Gaming Authority. Die MGA-Lizenz bedeutet EU-basierte Regulierung, strengere Auflagen als reine Offshore-Lizenzen, aber immer noch weit unter GlüStV-Niveau. Das Spieleangebot umfasst 4.000+ Titel von über 50 Anbietern – NetEnt, Microgaming, Pragmatic Play, Yggdrasil. Willkommensbonus 100 Prozent bis 200 Euro plus 200 Freispiele. Das VIP-Programm staffelt sich über mehrere Level mit Cashback und persönlichem Account Manager ab einer bestimmten Einsatzschwelle.
paysafecard wird als Einzahlungsmethode akzeptiert, Mindesteinzahlung 10 Euro, direkter PIN-Eintrag im Kassenbereich. Auszahlungen über E-Wallets (instant bis 24 Stunden) oder Banküberweisung (1–3 Tage). N1 Casino verlangt KYC bei der ersten Auszahlung – Ausweis, Adressnachweis, gelegentlich ein Selfie mit Dokument. Das läuft über den Upload-Bereich im Kundenkonto, Bearbeitungszeit in der Regel 24–48 Stunden. Die MGA-Lizenz bedeutet, dass Beschwerden über das ADR-Verfahren der maltesischen Behörde laufen – eine Option, die Curaçao-Only-Betreiber nicht bieten.
BitStarz Casino
BitStarz ist der Crypto-Veteran unter den Optionen. Seit 2014 am Markt, betrieben von Direx N.V. unter Curaçao-Lizenz. Der Fokus liegt auf Kryptowährungen – BTC, ETH, LTC, DOGE werden akzeptiert, Auszahlungen in BTC dauern durchschnittlich 10 Minuten. Für Fiat-Spieler funktioniert paysafecard als Brücke: Einzahlung per PIN-Code, Auszahlung dann über Banküberweisung oder E-Wallet. Spieleangebot 6.000+ Titel, darunter Provably Fair Games mit On-Chain-Verifikation. Trustpilot-Bewertung 4,4 von 5 über circa 5.000 Reviews.
Der Willkommensbonus variiert je nach Einzahlungsmethode, typisch 100 Prozent bis 500 Euro oder 1 BTC plus 180 Freispiele über die ersten Einzahlungen. paysafecard-Mindesteinzahlung 10 Euro. BitStarz wendet strikte Bonusbedingungen an – eine Mehrfachkonto-Regel wird rigoros durchgesetzt, wer mehrere Accounts anlegt, verliert Bonusanspruch und Guthaben. Das steht im Kleingedruckten und wird nach Trustpilot-Kommentaren auch umgesetzt. Wer sauber spielt, bekommt schnelle Crypto-Auszahlungen. Wer die Regeln testet, landet auf der Blacklist.
SlotWolf Casino
SlotWolf gehört ebenfalls zu Direx N.V., Curaçao-Lizenz, seit einigen Jahren aktiv. Das Casino kombiniert Slots (3.000+ Titel) mit einem integrierten Sportsbook – ein Alleinstellungsmerkmal gegenüber den reinen Casino-Marken. Willkommensbonus 200 Prozent bis 1.300 CAD plus 150 Freispiele, umgerechnet etwa 300 Euro Äquivalent für EU-Spieler. Die Sportsbook-Integration bedeutet, dass Spieler zwischen Casino-Guthaben und Wettkonto wechseln können, allerdings gelten separate Bonusbedingungen für beide Bereiche.
paysafecard-Einzahlungen ab 10 Euro (bzw. Gegenwert in £ oder CAD, je nach Kontowährung). Auszahlungen über E-Wallets innerhalb von 24–48 Stunden, Banküberweisungen 3–5 Tage. SlotWolf verlangt KYC bei der ersten Auszahlung, Standard-Dokumentensatz (Ausweis, Adressnachweis). Die Marke hat weniger öffentliche Reviews als Vulkan Vegas oder BitStarz, was bei Direx-Netzwerk-Marken nicht ungewöhnlich ist – kleinerer Marketing-Fußabdruck, gleiche Backend-Infrastruktur.
JackpotPiraten (GGL-lizenziert)
JackpotPiraten wird von White Hat Gaming Limited betrieben und hält eine GGL-Lizenz nach GlüStV 2021. Das bedeutet: Slots only, keine Tischspiele, kein Live-Casino. Mindesteinsatz 1 Euro pro Spin, 5-Sekunden-Verzögerung zwischen Spins, kein Autoplay. OASIS-Anbindung verpflichtend, VideoIdent-Verifizierung vor dem ersten Spiel, LUGAS-Tracking des 1.000-Euro-Monatslimits über alle GGL-Betreiber hinweg. Willkommensbonus 100 Prozent bis 100 Euro plus 50 Freispiele, Umsatzbedingungen 40-fach auf Bonus plus Einzahlung.
paysafecard-Akzeptanz bei JackpotPiraten ist durch Affiliate-Quellen dokumentiert, aber nicht auf der Betreiber-Website selbst prominent beworben. Eine direkte Überprüfung im Kassenbereich durch einen registrierten Spieler wäre die sauberste Bestätigung. Falls paysafecard tatsächlich akzeptiert wird, läuft der Prozess vermutlich über myPaysafe-Umleitung – die anonyme Prepaid-Logik wird durch die GGL-Verifizierungspflicht ausgehebelt. Der Spieler muss ohnehin VideoIdent durchlaufen, bevor er einzahlen kann. Die paysafecard ist dann nur noch ein Zahlungsinstrument, aber keine Anonymitätsschicht mehr.
JackpotPiraten ist die einzige GGL-lizenzierte Option auf dieser Liste. Sollte sich die paysafecard-Akzeptanz als veraltet herausstellen, bleibt die Liste rein international. Das wäre keine Überraschung – es wäre die logische Konsequenz des GlüStV 2021.
Funktioniert paysafecard auch in GGL-lizenzierten deutschen Casinos?
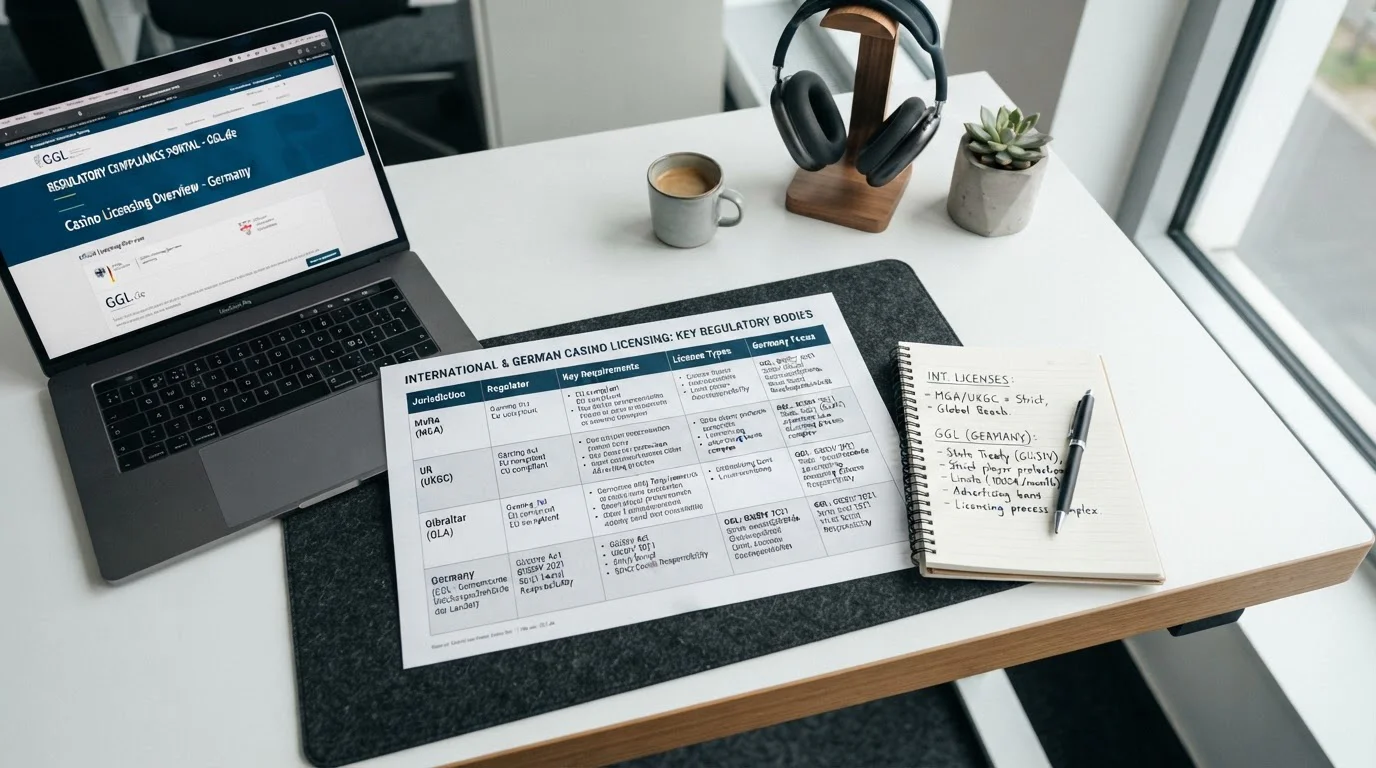
Kurz: Fast nie. Die GGL-Whitelist führt Stand September 2026 rund 129 lizenzierte Betreiber, von Sportwetten-Giganten wie bet365 und bwin bis zu Slot-Plattformen und staatlichen Lottogesellschaften. Eine systematische Prüfung der Zahlungsmethoden zeigt: Die große Mehrheit akzeptiert SEPA-Überweisung, Trustly, Giropay, Sofortüberweisung, vereinzelt Skrill oder Neteller nach vollständiger Verifizierung. paysafecard taucht praktisch nicht auf.
Der Grund liegt in §8 Abs. 2 und 3 GlüStV 2021. Lizenzierte Betreiber müssen jeden Spieler vor der ersten Teilnahme gegen das OASIS-Sperrsystem prüfen. Das setzt voraus, dass die Identität des Spielers bekannt und verifiziert ist – VideoIdent oder PostIdent, Abgleich mit Ausweisdokument, Speicherung in der LUGAS-Datenbank zur Limitverfolgung. paysafecard wurde konzipiert, um genau das zu umgehen: keine Weitergabe von Bankdaten, keine Registrierung beim Kauf (zumindest bei der Standard-PIN), Anonymität als Kernmerkmal. Ein 16-stelliger Code ohne Namensanbindung erfüllt die OASIS-Prüfpflicht nicht.
Technisch könnte ein GGL-Betreiber verlangen, dass Spieler erst VideoIdent durchlaufen und dann per paysafecard einzahlen. Dann wäre die Verifizierung abgedeckt, und die Prepaid-Methode würde nur noch als Zahlungsinstrument dienen. Genau das scheint bei JackpotPiraten der Fall zu sein – sofern die Akzeptanz stimmt. Aber wirtschaftlich macht das wenig Sinn. Wenn der Spieler ohnehin verifiziert ist, kann der Betreiber gleich SEPA oder Trustly anbieten, Methoden mit niedrigeren Transaktionskosten und ohne Prepaid-Gebührenstruktur. paysafecard verliert in diesem Szenario ihren Wettbewerbsvorteil.
Für Spieler, die ausschließlich bei GGL-lizenzierten Anbietern spielen wollen und auf paysafecard bestehen, ist die Auswahl extrem dünn. JackpotPiraten bleibt die einzige nachweisbare Option – und selbst dort ist die Akzeptanz nicht final gesichert. Wer paysafecard als Einzahlungsmethode priorisiert, landet fast zwangsläufig bei internationalen Betreibern. Das ist kein Zufall, sondern Systemlogik.
Paysafecard-Code im Casino einlösen – Schritt für Schritt
Der Einlöseprozess selbst ist simpel, aber die Details hängen davon ab, ob man bei einem internationalen Betreiber oder einem GGL-lizenzierten Casino einzahlt – und ob man ein myPaysafe-Konto nutzt oder nicht. Die Unterschiede sind nicht kosmetisch. Sie ändern, wie viel Anonymität tatsächlich übrig bleibt und welche Hürden im Weg stehen.
Schritt 1: paysafecard kaufen
paysafecard-Codes gibt es an über 650.000 Verkaufsstellen weltweit, in Deutschland unter anderem bei REWE, EDEKA, Aral, Shell, dm, Rossmann, Tankstellen, Kiosken. Die Karte liegt physisch am Kassenbereich oder hängt am Gutschein-Ständer. Verfügbare Nennwerte: 10, 25, 50, 100 Euro (in Deutschland auch 5 Euro). Man zahlt den Nennwert bar oder per EC-Karte, erhält einen Bon mit dem 16-stelligen PIN-Code. Keine Registrierung, keine Ausweispflicht beim Kauf.
Alternativ: Digitaler Kauf über paysafecard.com, Partnerseiten wie guthaben.de oder per App. Bezahlung per Sofortüberweisung, Giropay, selten PayPal (abhängig vom Reseller). Der Code kommt per E-Mail. Schneller, aber nicht mehr anonym – die Kauftransaktion hinterlässt eine digitale Spur. Wer Anonymität priorisiert, kauft bar am Kiosk.
Schritt 2: Casino auswählen und registrieren
Internationale Casinos (Curaçao, Malta, Anjouan): Registrierung per E-Mail und Passwort, optionale Telefonnummer. Keine Verifizierung vor der ersten Einzahlung. KYC wird erst bei der ersten Auszahlung verlangt – Ausweis-Upload, Adressnachweis, manchmal Selfie mit Dokument. Bis dahin bleibt die Einzahlung per paysafecard tatsächlich anonym gegenüber dem Casino, zumindest was persönliche Daten angeht.
GGL-lizenzierte Casinos: Registrierung ist nur der erste Schritt. Vor der ersten Einzahlung muss VideoIdent oder PostIdent abgeschlossen werden – Ausweisdokument in die Kamera halten, Video-Chat mit Identitätsprüfer, Abgleich mit amtlicher Datenbank. Das dauert 5–15 Minuten bei VideoIdent, mehrere Tage bei PostIdent. Erst danach ist das Konto spielbereit. paysafecard ändert daran nichts. Die Anonymität ist an diesem Punkt bereits Geschichte, bevor der Code ins Spiel kommt.
Schritt 3: Einzahlungsbereich aufrufen
Nach Login ins Casino-Konto den Kassenbereich öffnen. Meist über einen Button „Einzahlung“ / „Deposit“ / „Kasse“ in der oberen Menüleiste oder im Kundenkonto-Dropdown. Es öffnet sich eine Liste verfügbarer Zahlungsmethoden. paysafecard ist durch das Logo erkennbar – weißer Schriftzug auf blau-grünem Hintergrund, manchmal mit dem Zusatz „prepaid“ oder „voucher“. Wenn paysafecard nicht in der Liste auftaucht, akzeptiert das Casino die Methode nicht. Kein Punkt, weiter zu suchen.
Schritt 4: paysafecard auswählen und Code eingeben
Nach Auswahl von paysafecard öffnet sich ein Eingabefenster. Hier verzweigt sich der Prozess:
Variante A: Direkter PIN-Eintrag (Standard bei internationalen Casinos ohne myPaysafe-Pflicht)
Das Casino zeigt ein Formularfeld für den 16-stelligen Code und ein Betragsfeld. Man gibt den gewünschten Einzahlungsbetrag ein (mindestens 5–10 Euro, abhängig vom Casino), trägt den PIN-Code ein, bestätigt. Das Casino kontaktiert den paysafecard-Server, prüft Gültigkeit und Restguthaben des Codes, bucht den Betrag ab. Dauer: 0–5 Sekunden. Guthaben erscheint sofort im Casino-Konto. Kein Umweg, keine Kontoanmeldung. So funktioniert es bei RollingSlots, Vulkan Vegas, N1 Casino, BitStarz, SlotWolf.
Variante B: myPaysafe-Umleitung (bei Casinos, die myPaysafe-Authentifizierung verlangen)
Statt eines Direkteingabe-Formulars leitet das Casino auf die myPaysafe-Login-Seite weiter. Man meldet sich mit E-Mail und Passwort an (oder erstellt ein Konto, falls noch nicht vorhanden). Im myPaysafe-Konto sind PINs hinterlegt – entweder man hat den aktuellen Code vorher hochgeladen, oder man gibt ihn jetzt ein. Man wählt den gewünschten Betrag und bestätigt die Zahlung. Das System bucht vom myPaysafe-Guthaben ab und leitet zurück ins Casino. Guthaben erscheint sofort.
GGL-lizenzierte Casinos nutzen vermutlich Variante B, falls sie paysafecard überhaupt akzeptieren. Der Grund: myPaysafe verlangt E-Mail-Registrierung, und das Konto kann an OASIS-Prüfungen gekoppelt werden. Direkte PIN-Eingabe ohne Konto wäre mit GlüStV-Auflagen schwer vereinbar.
Ein Sonderfall: Mehrere PINs kombinieren. paysafecard erlaubt, bis zu 3 Codes gleichzeitig für eine Zahlung zu nutzen. Wenn man drei 10-Euro-Codes hat und 30 Euro einzahlen will, gibt man alle drei PINs nacheinander ein (Variante A) oder lädt sie ins myPaysafe-Konto hoch (Variante B), und das System zieht den Betrag anteilig ab. Das funktioniert aber nur, wenn das Casino Multi-PIN-Zahlungen unterstützt – nicht alle tun das.
Schritt 5: Einzahlung bestätigen
Nach erfolgreicher Code-Eingabe erscheint eine Bestätigungsmeldung. Das Guthaben steht im Casino-Konto zur Verfügung, der entsprechende Betrag wurde vom paysafecard-Guthaben abgezogen. Bei Codes mit Restguthaben bleibt der Rest auf dem PIN gespeichert und kann später genutzt werden. Es gibt keine Zeitbeschränkung für die Nutzung des Guthabens, aber eine Gebühr: 3 Euro pro Monat ab 30 Tagen nach Kauf, dann 2 Euro pro Monat Kontoführungsgebühr nach 12 Monaten Inaktivität (bei myPaysafe-Konten). Wer Codes zügig einlöst, zahlt nichts extra.
Falls die Einzahlung fehlschlägt, sind drei Ursachen häufig: (1) Code falsch eingegeben (Zahlendreher, Leerzeichen vergessen), (2) nicht genug Restguthaben auf dem PIN, (3) technisches Problem auf Casino- oder paysafecard-Seite. Bei (1) und (2) hilft eine Guthabenprüfung auf paysafecard.com. Bei (3) den Casino-Support kontaktieren – oft gibt es alternative Zahlungsmethoden als Fallback.
Ohne myPaysafe-Konto einlösen – geht das?
Ja, bei internationalen Casinos problemlos. Man gibt den PIN direkt im Casino-Kassenbereich ein, fertig. Kein Konto, keine Registrierung bei paysafecard, keine E-Mail-Hinterlegung. Das ist die ursprüngliche paysafecard-Logik: Kauf im Kiosk, Code im Casino, keine Zwischenschicht.
Aber es gibt Einschränkungen ohne myPaysafe-Konto:
Limit pro Transaktion: Maximal 50 Euro ohne Konto. Wer mehr einzahlen will, muss ein myPaysafe-Konto erstellen oder mehrere Codes kombinieren (falls das Casino das unterstützt).
Keine Rückerstattung: Wenn eine Zahlung fehlschlägt und der Betrag trotzdem vom Code abgebucht wurde, braucht man ein myPaysafe-Konto, um eine Erstattung zu beantragen. Ohne Konto ist der Support-Weg umständlicher.
Kein Auszahlungs-Zugang: Einige wenige Casinos erlauben myPaysafe-Auszahlungen nach vollständiger KYC-Verifizierung. Ohne myPaysafe-Konto ist diese Option nicht verfügbar (aber ohnehin extrem selten).
Für Einzahlungen unter 50 Euro reicht der direkte PIN-Eintrag. Wer regelmäßig höhere Beträge einzahlt oder mehrere Codes verwalten will, kommt um ein myPaysafe-Konto nicht herum. Die Registrierung ist kostenlos, verlangt nur E-Mail und Passwort, optionale Handynummer. KYC wird erst bei höheren Transaktionsstufen verlangt (siehe Limits-Abschnitt).
Brauche ich ein myPaysafe-Konto, um paysafecard im Casino einzulösen?
Nein, für Einzahlungen bis 50 Euro nicht. Der Standard-PIN-Code funktioniert ohne Konto bei internationalen Casinos. Aber ein myPaysafe-Konto bringt Vorteile: höhere Transaktionslimits (250/1.000/5.000 Euro pro Monat je nach Verifizierungsstufe), zentrale Verwaltung mehrerer PINs, Erstattungsmöglichkeit bei Zahlungsproblemen, vereinzelt Auszahlungsoption bei ausgewählten Casinos.
Bei GGL-lizenzierten Casinos ist myPaysafe vermutlich Pflicht, falls paysafecard überhaupt akzeptiert wird. Der Grund: OASIS-Integration und Identitätsprüfung verlangen nachverfolgbare Zahlungswege. Ein anonymer PIN-Code ohne Konto erfüllt diese Anforderung nicht. myPaysafe mit E-Mail-Registrierung schon eher, weil das Konto an die VideoIdent-Verifizierung gekoppelt werden kann.
Kann ich mehrere paysafecard-Codes für eine Einzahlung kombinieren?
Ja, bis zu drei Codes gleichzeitig. Zwei Wege:
Ohne myPaysafe-Konto (direkte Eingabe im Casino): Manche Casinos bieten im Einzahlungsformular mehrere Eingabefelder für PINs. Man trägt alle Codes ein, das System addiert das verfügbare Guthaben, zieht den gewünschten Einzahlungsbetrag anteilig ab. Nicht alle Casinos unterstützen das – wer diese Funktion braucht, sollte vor der Registrierung den Kassenbereich testen oder den Support fragen.
Mit myPaysafe-Konto: Man lädt alle Codes ins Konto hoch (Button „paysafecard hochladen“, PINs einzeln eingeben). Das Gesamtguthaben wird im Konto zusammengefasst. Bei der Zahlung im Casino wählt man myPaysafe als Methode, meldet sich an, das System zieht automatisch von allen verfügbaren PINs ab, bis der Betrag erreicht ist. Einfacher, übersichtlicher, aber mit Kontozwang.
Wichtig: Kombinieren funktioniert nur innerhalb derselben Währung. Ein 10-Euro-Code und ein 10-Dollar-Code können nicht für eine gemeinsame Zahlung genutzt werden. Währungsumrechnungen laufen einzeln ab, mit 2,5 Prozent Aufschlag zum EZB-Kurs.
Limits, Gebühren und Auszahlungen bei paysafecard
Prepaid bedeutet nicht gebührenfrei. paysafecard erhebt Kosten für Inaktivität, Währungsumrechnung und Erstattungen. Die Limits hängen davon ab, ob man mit oder ohne myPaysafe-Konto arbeitet – und bei GGL-Casinos kommt das LUGAS-Monatslimit dazu, das über alle lizenzierten Betreiber hinweg gilt. Auszahlungen über paysafecard? Fast nie. Die Methode ist eine Einbahnstraße.
Einzahlungslimits: myPaysafe-Stufen und GGL-Grenze
Ohne myPaysafe-Konto:
- Maximal 50 Euro pro Transaktion
- Kein Monatslimit, aber praktisch begrenzt durch die Anzahl der Codes, die man kaufen und eingeben will
- Nur bei internationalen Casinos ohne Konto-Zwang nutzbar
Mit myPaysafe-Konto (Starter-Stufe, keine KYC-Verifizierung):
- 250 Euro pro Monat über alle Zahlungen hinweg
- Ausreichend für Gelegenheitsspieler
- Konto-Erstellung kostenlos, nur E-Mail und Passwort erforderlich
Mit myPaysafe-Konto (Intermediate-Stufe, einfache Verifizierung):
- 1.000 Euro pro Monat
- Verifizierung über E-Mail-Bestätigung und Telefonnummer
- Keine Ausweispflicht, schnell abgeschlossen
Mit myPaysafe-Konto (Advanced-Stufe, vollständige KYC-Verifizierung):
- 5.000 Euro pro Monat
- Verifizierung über Ausweis-Upload und Adressnachweis
- Bearbeitungszeit 24–48 Stunden
- Für Vielspieler, die regelmäßig höhere Beträge bewegen
Diese Limits gelten auf paysafecard-Seite. Sie definieren, wie viel man pro Monat über alle Händler hinweg mit paysafecard bezahlen kann – nicht nur Casinos, sondern auch andere Online-Dienste.
GGL-lizenzierte Casinos: LUGAS-Limit 1.000 Euro pro Monat
Bei Casinos mit deutscher Lizenz kommt ein zusätzliches Limit dazu, das alles andere überlagert: 1.000 Euro pro Monat über alle GGL-lizenzierten Betreiber zusammen. Das LUGAS-System (Limit- und Sperrdatei für Glücksspiele) verfolgt jede Einzahlung in Echtzeit. Wer im Januar 600 Euro bei JackpotPiraten einzahlt und 400 Euro bei einem anderen GGL-Casino, hat das Monatslimit erreicht. Egal ob per paysafecard, SEPA, Trustly oder Kreditkarte – alle Zahlungsmethoden werden erfasst.
Das bedeutet: Selbst mit myPaysafe Advanced-Stufe (5.000 Euro Monatslimit) kann man bei GGL-Casinos nur 1.000 Euro pro Monat einzahlen. Die paysafecard-Limits spielen in diesem Fall keine Rolle, solange sie über 1.000 Euro liegen. LUGAS ist die harte Obergrenze.
Internationale Casinos: Keine cross-operator-Limits
Bei Curaçao-, Malta- oder Anjouan-lizenzierten Casinos gibt es kein LUGAS. Jedes Casino trackt nur die eigenen Einzahlungen. Wer myPaysafe Advanced-Status hat, kann theoretisch 5.000 Euro pro Monat bei einem Casino einzahlen, weitere 5.000 Euro bei einem anderen – solange die einzelnen Casinos keine eigenen Limits setzen (was manche tun, abhängig von ihrer Risikobewertung). Die myPaysafe-Monatslimits sind die einzige Begrenzung auf Zahlungsmethodenseite.
Das ist der Kern des Unterschieds: GGL-Casinos aggregieren Limits über alle Betreiber, internationale Casinos nicht. Wer höhere Beträge einzahlen will, landet zwangsläufig im internationalen Segment.
Gebühren
paysafecard erhebt keine Transaktionsgebühr beim Kauf oder bei der Zahlung im Casino. Aber es gibt Inaktivitätsgebühren und Zusatzkosten in bestimmten Szenarien. Die Tabelle zeigt alle relevanten Gebühren.
| Gebührenart | Betrag | Wann fällig |
|---|---|---|
| Monatliche Gebühr (ungenutzter PIN) | 3€ | Ab 30 Tage nach Kauf, monatlich vom PIN-Guthaben abgezogen |
| Kontoführungsgebühr (myPaysafe) | 2€ | Ab 13. Monat ohne Transaktion, monatlich |
| Währungsumrechnungsgebühr | 2,5% Aufschlag | Bei Zahlung in Fremdwährung (z.B. EUR-Code, USD-Casino) |
| Erstattungsgebühr | 5% (max. 5€) | Bei Rückerstattung einer Zahlung durch Händler |
| Casino-Einzahlungsgebühr | 0€ | Die meisten Casinos berechnen keine Gebühr für paysafecard |
Die Monatliche Gebühr von 3 Euro nach 30 Tagen ist die relevanteste. Beispiel: Man kauft am 1. Januar einen 25-Euro-Code, zahlt sofort 10 Euro im Casino ein. Restguthaben: 15 Euro. Wenn man bis 31. Januar nichts weiter unternimmt, werden ab 1. Februar jeden Monat 3 Euro abgezogen, bis das Guthaben aufgebraucht ist. Nach 5 Monaten ist der Code leer. Lösung: Codes zügig aufbrauchen oder ins myPaysafe-Konto hochladen (dort gilt die Kontoführungsgebühr erst nach 12 Monaten Inaktivität).
Die Währungsumrechnungsgebühr von 2,5 Prozent Aufschlag auf den EZB-Kurs trifft, wenn man mit einem Euro-Code bei einem Casino in Dollar, Pfund oder Kronen einzahlt. Beispiel: 100-Euro-Code, Casino verlangt 110 USD. Die EZB-Rate liegt bei 1,10 USD/EUR, macht 100 Euro = 110 USD. paysafecard berechnet 1,1275 USD/EUR (2,5% Aufschlag), macht 100 Euro = 112,75 USD. Man zahlt effektiv 2,75 USD Gebühr. Vermeidbar, indem man Casinos mit Kontoführung in derselben Währung wie der Code nutzt.
Casino-Einzahlungsgebühren sind bei paysafecard selten. Die meisten Betreiber tragen die Transaktionskosten selbst, weil sie Spielerfreundlichkeit priorisieren. Vereinzelt gibt es Casinos, die 2–3 Prozent Gebühr für alle Zahlungsmethoden außer Krypto verlangen – das trifft dann auch paysafecard, ist aber die Ausnahme.
Warum keine Auszahlung mit paysafecard?
paysafecard ist als Einzahlungsmethode konzipiert, nicht als Auszahlungsweg. Technisch: Der PIN-Code ist ein Prepaid-Gutschein, kein Konto. Man kann Guthaben von einem Code abbuchen, aber nicht auf einen Code aufladen. Das System hat keine Rückkanal-Funktion. Ein Casino könnte theoretisch einen neuen paysafecard-Code generieren und dem Spieler zuschicken, aber das passiert in der Praxis nicht. Zu umständlich, zu teuer, regulatorisch problematisch (Geldwäsche-Risiko).
Die einzige Ausnahme: myPaysafe-Auszahlungen bei ausgewählten Casinos. Wenn man ein vollständig verifiziertes myPaysafe-Konto hat (Advanced-Stufe, KYC abgeschlossen) und das Casino myPaysafe als Auszahlungsmethode anbietet, kann man Gewinne auf das myPaysafe-Konto überweisen lassen. Von dort aus kann man das Guthaben per Banküberweisung auf das eigene Konto auszahlen oder für weitere Online-Käufe nutzen. Das ist selten – die meisten Casinos bieten es nicht an. Von den sechs oben gelisteten Betreibern unterstützt vermutlich keiner myPaysafe-Auszahlungen standardmäßig.
Alternative Auszahlungsmethoden
Wenn paysafecard nicht geht, was dann? Die gängigen Optionen:
SEPA-Banküberweisung: Universell verfügbar, kostenlos (Casino-seitig), Bearbeitungszeit 1–5 Werktage. Erfordert Angabe von IBAN und Kontoinhaber. KYC-Pflicht: Name auf dem Bankkonto muss mit dem Casino-Konto übereinstimmen. Standard bei allen Betreibern, GGL und international.
Trustly: Instant-Banking-Dienst, Auszahlung direkt aufs Bankkonto ohne IBAN-Eingabe (Anmeldung über Online-Banking). Geschwindigkeit: Instant bis 24 Stunden. Verfügbar bei vielen internationalen Casinos, vereinzelt bei GGL-Betreibern. Gebühr: meist keine.
Skrill / Neteller: E-Wallets der Paysafe Group (ja, derselbe Konzern wie paysafecard). Auszahlung vom Casino aufs E-Wallet instant bis 24 Stunden, von dort aufs Bankkonto 1–3 Tage. Gebühr: Skrill/Neteller verlangen 5,50 Euro pro Bankauszahlung (unter 150 Euro) bzw. 1 Prozent (über 150 Euro). Vorteil: Wer ohnehin Skrill/Neteller nutzt, kann das Guthaben für andere Zwecke einsetzen, ohne es aufs Bankkonto zu ziehen.
PayPal: Selten bei Casinos, weil PayPal Glücksspiel-Händler restriktiv behandelt. Wenn verfügbar: Instant-Auszahlung, gebührenfrei (Casino-seitig), von PayPal aufs Bankkonto 1–2 Tage.
Kryptowährungen: Bei Crypto-Casinos wie BitStarz oder N1 Casino. BTC-Auszahlung durchschnittlich 10 Minuten, keine Gebühr seitens Casino (nur Blockchain-Netzwerkgebühr, variabel). Erfordert eigenes Wallet. KYC-Pflicht bleibt bestehen – auch Crypto-Auszahlungen laufen nach Verifizierung.
Praktisch: Wer per paysafecard einzahlt, muss sich für die Auszahlung eine alternative Methode zurechtlegen. SEPA ist der Fallback, den jeder hat. Skrill/Neteller sind schneller, kosten aber Gebühren. Krypto ist die schnellste Option, setzt aber Wallet-Kompetenz voraus.
Gibt es ein Einzahlungslimit bei paysafecard im Casino?
Ja, mehrere Schichten greifen ineinander. paysafecard-seitig sind es 50 Euro ohne Konto, mit myPaysafe-Konto je nach Stufe 250, 1.000 oder 5.000 Euro pro Monat. Casino-seitig setzt jedes Casino eigene Mindest- und Höchsteinzahlungsbeträge: typisch 5–10 Euro Minimum, 1.000–5.000 Euro Maximum pro Transaktion. Manche Casinos erlauben unbegrenzte Einzahlungen (abgesehen von den paysafecard-Limits), andere deckeln bei 2.000 Euro pro Tag. GGL-seitig gilt bei lizenzierten Casinos schließlich ein Limit von 1.000 Euro pro Monat über alle GGL-Betreiber zusammen, unabhängig von der Zahlungsmethode — ein hartes, gesetzlich verankertes Limit.
Für internationale Casinos gelten nur die paysafecard- und die Casino-seitige Schicht. Für GGL-Casinos kommt die GGL-seitige Grenze dazu und überlagert alles andere.
Welche Gebühren fallen bei der Nutzung von paysafecard im Casino an?
Für den Casino-Spieler direkt:
- Keine Einzahlungsgebühr (in 95% der Fälle)
- 3 Euro Inaktivitätsgebühr pro Monat ab 30 Tagen nach Kauf (nur auf ungenutzten PINs)
- 2,5% Aufschlag bei Währungsumrechnung
- 2 Euro Kontoführungsgebühr bei myPaysafe nach 12 Monaten ohne Transaktion
Die Casino-seitigen Transaktionskosten trägt der Betreiber. paysafecard verlangt von Händlern eine Provision pro Zahlung (branchenüblich 5–10%), aber das wird nicht an den Spieler weitergegeben. Ausnahme: Casinos mit genereller Zahlungsgebühr auf alle Methoden außer Krypto – dort kann 2–3% anfallen, betrifft aber paysafecard nicht exklusiv.
Kann ich mit paysafecard auch Gewinne auszahlen lassen?
Nein, nicht direkt per PIN-Code. Die Prepaid-Logik erlaubt nur Abbuchungen vom Code, keine Aufladungen. Theoretische Ausnahme: myPaysafe-Auszahlungen bei wenigen Casinos mit vollständiger KYC-Verifizierung. Von den hier gelisteten Betreibern bietet das vermutlich keiner standardmäßig an. Praktischer Weg: Auszahlung per SEPA-Überweisung, E-Wallet oder Krypto wählen. paysafecard ist eine Einbahnstraße – Geld fließt nur rein, nicht raus.
Sicherheit und Anonymität: paysafecard im Casino nutzen
Die paysafecard wird als sichere und anonyme Zahlungsmethode beworben. Das stimmt zur Hälfte. Sicherheit: ja, strukturell solide. Anonymität: kommt darauf an, wo man spielt und was man unter anonym versteht. Ein 16-stelliger Code gibt keine Bankdaten preis, aber das Casino kann trotzdem wissen, wer man ist – je nachdem, welche Verifizierung es verlangt.
Wie sicher ist paysafecard?
Technisch: paysafecard nutzt SSL-Verschlüsselung für alle Transaktionen zwischen Casino, paysafecard-Server und Nutzer. Der PIN-Code wird beim Zahlungsvorgang einmalig übertragen, geprüft und abgebucht. Kein permanenter Zugang zu einem Konto, keine gespeicherte Kreditkartennummer, die gehackt werden könnte. Das Risiko beschränkt sich auf den Moment der Code-Eingabe. Wer den Code sicher aufbewahrt und nur auf verschlüsselten Verbindungen eingibt, hat kaum Angriffsfläche.
Die Prepaid-Logik schützt vor Überschuldung. Man kann nur ausgeben, was auf dem Code steht. Keine Kreditlinie, keine nachträgliche Abbuchung, kein Dispo-Risiko. Das ist Budgetkontrolle eingebaut ins Zahlungssystem. Wer 50 Euro kauft, kann nicht aus Versehen 500 Euro verlieren – zumindest nicht in einer Transaktion.
Betrug durch Phishing: möglich, aber anders als bei Kreditkarten. Angreifer können keinen laufenden Zugang kapern, aber sie können versuchen, den PIN-Code abzufangen – durch gefälschte Casino-Seiten, Fake-E-Mails, die vorgeben, von paysafecard zu stammen, oder Malware auf dem Gerät. Die Regel: Nur auf offiziellen Casino-Seiten einzahlen (URL prüfen, HTTPS-Verbindung sicherstellen), nie auf E-Mail-Links klicken, die nach dem Code fragen, Antivirus aktuell halten.
Rückbuchungen sind unmöglich. Einmal abgebucht, ist das Geld weg. Das schützt Casinos vor Betrug (Chargeback-Missbrauch wie bei Kreditkarten gibt es nicht), aber es bedeutet auch: Wer versehentlich bei einem unseriösen Betreiber einzahlt, bekommt das Geld nicht zurück. Die Zahlungsmethode bietet keinen Käuferschutz. Daher: Nur bei etablierten Casinos mit nachweisbarer Lizenz einzahlen.
Anonymität: Was wird weitergegeben?
paysafecard selbst gibt keine persönlichen Daten an das Casino weiter. Der PIN-Code ist ein anonymer Gutschein – das Casino sieht nur den Code, den eingelösten Betrag und eine Transaktions-ID von paysafecard. Keinen Namen, keine Adresse, keine E-Mail (außer bei myPaysafe-Login), keine Bankverbindung.
Aber Anonymität hat Schichten. Was paysafecard nicht weitergibt, kann das Casino auf anderem Weg erheben:
Bei internationalen Casinos ohne KYC vor der ersten Einzahlung: Die Registrierung verlangt E-Mail und Passwort, optional Telefonnummer. Man kann ein Wegwerf-E-Mail-Konto nutzen, eine Fantasieadresse angeben, einen falschen Namen im Profil eintragen. Solange man nicht auszahlt, prüft niemand. Die Einzahlung per paysafecard hinterlässt keine zusätzliche Datenspur. In diesem Szenario ist Anonymität relativ hoch – zumindest gegenüber dem Casino. Sobald man gewinnt und auszahlen will, kommt KYC: Ausweis, Adressnachweis, Abgleich des Namens mit dem Bankkonto. Dann ist die Anonymität vorbei.
Bei GGL-lizenzierten Casinos: VideoIdent oder PostIdent vor der ersten Einzahlung ist Pflicht. Man hält den Ausweis in die Kamera, ein Prüfer gleicht das Foto mit der Person ab, die Daten landen in der OASIS- und LUGAS-Datenbank. Das Casino weiß genau, wer man ist, bevor der paysafecard-Code überhaupt ins Spiel kommt. Die Zahlungsmethode ist dann nur noch ein Instrument, keine Anonymitätsschicht. Der einzige Vorteil: Die Bankverbindung bleibt privat – das Casino erfährt nicht, bei welcher Bank man Kunde ist.
Beim Kauf des Codes: Barzahlung am Kiosk ist anonym. Kein Ausweis, keine Registrierung, keine Kartenzahlung mit Transaktionsspur. Digitaler Kauf über paysafecard.com, guthaben.de oder per Sofortüberweisung ist nicht anonym – die Kauftransaktion hinterlässt eine Spur bei der Bank und beim Reseller. Wer absolute Anonymität will, kauft bar.
Zusammenfassung: paysafecard schützt die Bankdaten vor dem Casino. Echte Anonymität existiert nur bei internationalen Casinos ohne KYC und Barkauf des Codes. Sobald VideoIdent, Ausweis-Upload oder Bankauszahlung ins Spiel kommen, endet die Anonymität. Das ist kein Bug, sondern regulatorische Realität.
Betrugsschutz und Best Practices
paysafecard-Nutzer sollten diese Regeln kennen:
Nur lizenzierte Casinos: Curaçao, Malta, MGA, GGL – egal, aber irgendeine nachweisbare Lizenz. Keine No-Name-Seiten ohne Impressum. Die Lizenz garantiert nicht automatisch Seriosität, aber sie ist ein Mindeststandard. Wer bei einem Betreiber ohne Lizenz einzahlt, hat im Streitfall keine Anlaufstelle.
URL und HTTPS prüfen: Vor der Code-Eingabe die URL-Leiste checken. Stimmt die Domain mit dem Casino überein, das man besuchen wollte? Zeigt der Browser ein Schloss-Symbol (HTTPS-Verbindung)? Phishing-Seiten imitieren bekannte Casino-Marken, ändern aber die URL leicht (Buchstabendreher, .net statt .com). Ein Blick spart Ärger.
Code niemals per E-Mail oder Chat weitergeben: paysafecard-Support oder Casino-Support fragen niemals nach dem PIN-Code. Wer eine E-Mail erhält, die nach dem Code fragt – sofort löschen, das ist Phishing. Der Code wird nur direkt im Kassenbereich des Casinos eingegeben, nirgendwo sonst.
Restguthaben zeitnah nutzen: Wegen der 3-Euro-Monatliche-Gebühr ab Tag 30. Entweder den Code komplett aufbrauchen oder das Restguthaben ins myPaysafe-Konto hochladen, wo die Gebühr erst nach 12 Monaten greift.
Transaktionsbestätigung aufheben: Nach erfolgreicher Einzahlung speichert das Casino eine Bestätigung im Transaktionsverlauf. Screenshot machen oder als PDF speichern. Falls später Unstimmigkeiten auftreten (Betrag nicht gutgeschrieben, doppelt abgebucht), ist das der Nachweis.
Bei Problemen den paysafecard-Support kontaktieren: Wenn eine Zahlung fehlschlägt, aber der Code trotzdem leer ist, kann man über paysafecard.com eine Erstattungsanfrage stellen. Dazu braucht man die Transaktions-ID (im Casino-Transaktionsverlauf zu finden) und im Idealfall ein myPaysafe-Konto. Ohne Konto ist der Prozess langwieriger, aber nicht unmöglich.
Ist das Einlösen von paysafecard-Codes in Online Casinos sicher und anonym?
Sicherheit: Ja, im technischen Sinn. SSL-Verschlüsselung, keine gespeicherten Bankdaten, Prepaid-Logik schützt vor Überziehung. Das Risiko beschränkt sich auf Phishing und unseriöse Casinos – vermeidbar durch gesundes Misstrauen und Lizenzprüfung.
Anonymität: Jein. Die Zahlungsmethode selbst gibt keine persönlichen Daten weiter, aber das Casino kann sie auf anderem Weg erheben. Bei internationalen Casinos ohne KYC-Pflicht vor der Einzahlung bleibt man relativ anonym, bis man auszahlt. Bei GGL-Casinos ist Anonymität strukturell unmöglich – VideoIdent vor dem ersten Spiel macht jeden Anonymitätsanspruch zunichte. paysafecard schützt in diesem Fall nur die Bankverbindung, nicht die Identität.
Wer absolute Anonymität sucht, findet sie nur bei internationalen Casinos, Barkauf des Codes und ohne Auszahlung. Sobald Gewinne auf ein Bankkonto fließen sollen, endet die Anonymität spätestens beim KYC-Upload. Das ist keine Schwäche von paysafecard, sondern Anti-Geldwäsche-Realität.
Besonderheiten: 5€-Karten, mobile Nutzung und myPaysafe-Konto
Die Basislogik ist klar, aber Details machen den Unterschied. Kleine Beträge, mobile Einzahlungen, Konto-Features – jeder Aspekt hat praktische Auswirkungen darauf, wie reibungslos paysafecard im Alltag funktioniert.
5€-paysafecard im Casino einlösen
Deutschland gehört zu den wenigen Märkten, wo paysafecard-Codes ab 5 Euro erhältlich sind. Das ist relevant für Gelegenheitsspieler, Neulinge, die eine Zahlungsmethode testen wollen, oder Budget-Spieler mit strengem Limit. Aber nicht jedes Casino akzeptiert 5-Euro-Einzahlungen.
Typische Mindesteinzahlungen bei Casinos: 10 Euro. Manche gehen auf 5 Euro runter, besonders internationale Betreiber mit flexiblen Bedingungen. GGL-lizenzierte Casinos setzen oft 10 Euro als Untergrenze, weil niedrigere Beträge administrativ aufwendig sind (OASIS-Prüfung, LUGAS-Tracking, Transaktionskosten amortisieren sich schlechter).
Wer eine 5-Euro-Karte hat und bei einem Casino mit 10-Euro-Minimum einzahlen will: Entweder eine zweite 5-Euro-Karte kaufen und kombinieren (sofern das Casino Multi-PIN-Zahlungen unterstützt), oder den Code ins myPaysafe-Konto hochladen, eine weitere Karte hinzufügen und dann vom Gesamtguthaben einzahlen. Ohne myPaysafe-Konto ist die 5-Euro-Karte bei vielen Casinos nutzlos.
Alternative: Casinos mit 5-Euro-Minimum suchen. RollingSlots, Vulkan Vegas, N1 Casino akzeptieren 5-Euro-Einzahlungen nicht explizit in ihren Bedingungen – aber praktisch liegt das Minimum bei 10 Euro. SlotWolf und BitStarz ebenfalls. Die 5-Euro-Karte ist eher für Gelegenheitskäufe außerhalb des Casino-Bereichs gedacht (Gaming-Plattformen, Streaming-Dienste), weniger für Glücksspiel.
Paysafecard mobil nutzen
Der Einlöseprozess ist auf mobilen Geräten identisch mit Desktop. Casino-App oder mobile Website öffnen, einloggen, Kassenbereich aufrufen, paysafecard wählen, Code eingeben. Keine separate Mobile-App von paysafecard erforderlich (es gibt eine, aber sie dient nur zur Guthaben-Verwaltung, nicht zur Zahlung).
Zwei mobile Besonderheiten:
Code-Eingabe: 16 Ziffern auf einem Smartphone-Bildschirm eintippen ist fehleranfällig. Tipp: Code fotografieren oder als Screenshot speichern, dann per Copy-Paste ins Eingabefeld einfügen. Manche Casino-Apps bieten QR-Code-Scanner für paysafecard – dann muss man gar nicht tippen, einfach die Karte vor die Kamera halten. Das ist die Ausnahme, nicht die Regel.
myPaysafe-App: Wer ein myPaysafe-Konto hat, kann die offizielle App nutzen. Codes werden dort hochgeladen und verwaltet, bei der Casino-Zahlung meldet man sich per App an, wählt den Betrag, bestätigt. Schneller als manuelle Eingabe, funktioniert aber nur bei Casinos, die myPaysafe-Login-Umleitung unterstützen (siehe Schritt 4 oben).
Ansonsten: Kein Unterschied zwischen mobil und Desktop. Die Zahlungsmethode funktioniert geräteunabhängig, solange das Casino eine mobile-optimierte Kasse hat (was 2026 Standard ist).
MyPaysafe-Konto: Vorteile und Unterschiede
Ein myPaysafe-Konto ist optional, aber ab einer bestimmten Nutzungsintensität sinnvoll. Die Tabelle zeigt die drei Verifizierungsstufen und ihre Limits.
| Stufe | Monatslimit | Verifikation erforderlich |
|---|---|---|
| Starter | 250€ | E-Mail + Passwort (kostenlos, sofort) |
| Intermediate | 1.000€ | E-Mail-Bestätigung + Telefonnummer |
| Advanced | 5.000€ | Ausweis-Upload + Adressnachweis (KYC) |
Vorteile eines myPaysafe-Kontos:
Zentrale PIN-Verwaltung: Alle Codes an einem Ort. Man lädt PINs hoch, das Guthaben wird zusammengefasst, bei der Zahlung zieht das System automatisch ab. Kein Jonglieren mit mehreren physischen Karten, kein Restguthaben-Chaos.
Höhere Transaktionslimits: Ohne Konto maximal 50 Euro pro Zahlung. Mit Konto 250/1.000/5.000 Euro pro Monat, je nach Stufe. Wer regelmäßig höhere Beträge einzahlt, kommt um ein Konto nicht herum.
Erstattungsschutz: Bei Zahlungsproblemen (Betrag abgebucht, aber nicht im Casino gutgeschrieben) kann man über das myPaysafe-Konto eine Erstattungsanfrage stellen. Mit Transaktions-ID und Nachweis wird das Guthaben zurückgebucht. Ohne Konto ist dieser Prozess komplizierter und langwieriger.
Auszahlungsoption (selten): Einige wenige Casinos erlauben myPaysafe-Auszahlungen nach vollständiger KYC-Verifizierung. Von den hier gelisteten Betreibern bietet das vermutlich keiner, aber es existiert theoretisch. Vom myPaysafe-Konto kann man dann per Banküberweisung auszahlen.
Geringere Inaktivitätsgebühren: PINs verlieren nach 30 Tagen 3 Euro pro Monat. Im myPaysafe-Konto hochgeladen, greift die Kontoführungsgebühr erst nach 12 Monaten ohne Transaktion (2 Euro/Monat). Wer Codes langsam aufbraucht, spart Gebühren.
Nachteile:
Anonymität reduziert: E-Mail-Registrierung hinterlässt eine Spur. Bei Intermediate- und Advanced-Stufe kommen Telefonnummer und KYC dazu. Wer absolute Anonymität will, muss ohne Konto arbeiten – mit den entsprechenden Limits.
Zusätzliche Komplexität: Ein weiteres Konto, ein weiteres Passwort, ein weiterer Login bei jeder Zahlung (bei Casinos mit myPaysafe-Umleitung). Für Gelegenheitsnutzer ist direkter PIN-Eintrag einfacher.
Wer braucht ein myPaysafe-Konto?
- Vielspieler, die regelmäßig über 50 Euro einzahlen
- Nutzer, die mehrere Codes parallel verwalten
- Spieler, die Erstattungsschutz wollen
- Alle, die bei GGL-lizenzierten Casinos einzahlen (falls diese überhaupt paysafecard akzeptieren – dann wahrscheinlich nur mit Konto)
Wer kommt ohne aus?
- Gelegenheitsspieler mit Einzahlungen unter 50 Euro
- Nutzer, die Anonymität priorisieren
- Alle, die nur bei internationalen Casinos ohne Konto-Zwang spielen
Wo kann ich eine paysafecard in Deutschland kaufen?
Physischer Kauf: REWE, EDEKA, Penny, Netto, Aral, Shell, Esso, Total, dm, Rossmann, Kioske, Tankstellen. Die Karte hängt meist am Gutschein-Regal, manchmal hinter der Kasse (dann nachfragen). Bezahlung bar oder EC-Karte, Bon mit 16-stelligem Code wird ausgedruckt. Keine Registrierung, keine Ausweispflicht.
Digitaler Kauf: paysafecard.com (offizieller Shop), guthaben.de, kartello.de, andere autorisierte Reseller. Bezahlung per Sofortüberweisung, Giropay, Kreditkarte, selten PayPal. Code kommt per E-Mail, sofort verfügbar. Bequemer, aber nicht anonym – die Transaktion hinterlässt eine Spur.
Verkaufsstellenfinder: paysafecard.com/de-de/verkaufsstelle-finden – Postleitzahl eingeben, nächstgelegene Shops werden angezeigt. In Städten alle paar hundert Meter eine Option, auf dem Land seltener.
Kann ich paysafecard auch mobil im Casino nutzen?
Ja, ohne Einschränkung. Casino-App oder mobile Website, Kassenbereich, paysafecard wählen, Code eingeben oder per myPaysafe-App authentifizieren. Kein Unterschied zu Desktop, funktioniert auf iOS und Android gleichermaßen. Die myPaysafe-App (optional) erleichtert die Code-Verwaltung, ist aber nicht zwingend – man kann auch im mobilen Browser arbeiten.
Was passiert mit dem Restguthaben auf meiner paysafecard?
Restguthaben bleibt auf dem PIN gespeichert, kein Verfallsdatum auf das Guthaben selbst. Aber: Ab 30 Tagen nach Kauf werden monatlich 3 Euro abgezogen, bis der Code leer ist. Beispiel: 25-Euro-Code, 10 Euro eingelöst, 15 Euro Restguthaben. Nach 30 Tagen bleiben 12 Euro, nach 60 Tagen 9 Euro, nach 150 Tagen 0 Euro.
Lösung: Restguthaben zügig aufbrauchen (zweite Einzahlung, Online-Einkauf) oder ins myPaysafe-Konto hochladen. Dort gilt die Kontoführungsgebühr erst nach 12 Monaten ohne Transaktion, deutlich entspannter. Guthabenprüfung unter paysafecard.com/de-de/guthabenabfrage – PIN eingeben, aktuellen Betrag sehen.
GGL-Lizenz vs. internationale Casinos: Was bedeutet das für paysafecard-Nutzer?
Der deutsche Glücksspielmarkt ist seit Juli 2021 zweigeteilt. Auf der einen Seite GGL-lizenzierte Betreiber, die unter dem GlüStV 2021 operieren – mit strengen Regeln, staatlicher Aufsicht, Spielerschutz-Mechanismen. Auf der anderen Seite internationale Anbieter mit Curaçao-, Malta- oder Anjouan-Lizenzen – außerhalb deutscher Regulierung, mit anderen Prioritäten. Für paysafecard-Nutzer hat diese Trennung direkte Konsequenzen.
Was ist die GGL und der GlüStV 2021?
Die Gemeinsame Glücksspielbehörde der Länder (GGL) ist die seit Juli 2021 zuständige Bundesaufsicht für Online-Glücksspiel in Deutschland. Sitz in Halle (Saale), gegründet als Vollzugsorgan des Glücksspielstaatsvertrags 2021 (GlüStV 2021). Der Staatsvertrag wurde von allen 16 Bundesländern unterzeichnet und beendet formal das vorherige Regulierungschaos – vor 2021 war Online-Glücksspiel in einer Grauzone, nur Schleswig-Holstein hatte eigene Lizenzen vergeben.
Die GGL vergibt Lizenzen, überwacht Betreiber, prüft Werbung, verfolgt Verstöße. Stand September 2026 sind circa 129 Betreiber lizenziert, darunter große Namen wie bet365, bwin, Tipico (Sportwetten), sowie Dutzende Slot-Plattformen und staatliche Lottogesellschaften. Die Whitelist ist öffentlich einsehbar unter gluecksspiel-behoerde.de.
Zentrale GlüStV-Regeln für Spieler:
OASIS-Pflicht: Spielersperrsystem. Jeder Betreiber muss vor der ersten Teilnahme prüfen, ob der Spieler gesperrt ist – entweder durch Selbstsperre oder durch Behördensperre. Dazu ist Identitätsprüfung nötig (VideoIdent oder PostIdent). Wer bei einem GGL-Casino gesperrt ist, ist bei allen gesperrt.
LUGAS-Limit: 1.000 Euro Einzahlung pro Monat über alle GGL-lizenzierten Betreiber zusammen. Das System verfolgt jede Transaktion in Echtzeit. Wer das Limit erreicht hat, kann bis zum nächsten Monat bei keinem lizenzierten Anbieter mehr einzahlen.
Spielbeschränkungen (virtuelle Automatenspiele): Mindesteinsatz 1 Euro pro Spin, 5-Sekunden-Verzögerung zwischen Spins, kein Autoplay, keine Jackpots über 1 Million Euro, kein paralleles Spielen auf mehreren Geräten. Tischspiele und Live-Casino sind bei reinen Slot-Lizenzen verboten – nur Spielbanken-Lizenzen (Länder-Ebene, nicht GGL-Bundesebene) dürfen beides anbieten.
Werberegeln: Keine Werbung zwischen 6 und 21 Uhr im Fernsehen, keine Testimonials von Personen unter 23 Jahren (Stichwort: Influencer-Kooperationen sind stark eingeschränkt), keine Werbung, die Minderjährige anspricht.
Der GlüStV 2021 setzt auf Prävention, Limit, Transparenz. Kritiker sagen: übermäßig restriktiv, praxisfremd. Befürworter sagen: notwendiger Spielerschutz. Aus paysafecard-Perspektive: Die Verifizierungspflichten kollidieren mit der Prepaid-Anonymität.
Warum akzeptieren GGL-Casinos selten paysafecard?
Struktureller Konflikt. §8 Abs. 2 und 3 GlüStV 2021 schreiben vor, dass lizenzierte Betreiber jeden Spieler vor der ersten Teilnahme gegen OASIS prüfen müssen. Das setzt Identitätsverifikation voraus – VideoIdent, Ausweis-Abgleich, Namensabgleich mit LUGAS-Datenbank. paysafecard wurde als anonyme Prepaid-Methode konzipiert: Kauf am Kiosk ohne Ausweis, 16-stelliger Code ohne Namensanbindung. Diese Anonymität ist das Verkaufsargument.
Der Konflikt: Eine OASIS-Prüfung erfordert, dass der Betreiber weiß, wer der Spieler ist. Ein paysafecard-PIN ohne myPaysafe-Konto liefert diese Information nicht. Selbst mit myPaysafe-Konto (E-Mail-Registrierung) bleibt die Verknüpfung schwach – E-Mail-Adressen sind leicht zu fälschen, Wegwerf-Accounts existieren massenhaft. Für eine belastbare OASIS-Prüfung braucht der Betreiber Ausweis und Adressnachweis, unabhängig von der Zahlungsmethode.
Technisch könnte ein GGL-Casino verlangen: erst VideoIdent, dann paysafecard-Einzahlung. Die Identität wäre geklärt, OASIS-Prüfung erfüllt, paysafecard würde nur noch als Zahlungsinstrument dienen. Genau das scheint bei JackpotPiraten der Fall zu sein (falls die Akzeptanz bestätigt ist). Aber wirtschaftlich: Wenn der Spieler ohnehin verifiziert ist, verliert paysafecard ihren Hauptvorteil. Der Betreiber kann dann gleich SEPA, Trustly, Giropay anbieten – Methoden mit niedrigeren Transaktionskosten (paysafecard verlangt 5–10% Händlerprovision, Banküberweisungen kosten Cent-Beträge).
Aus Betreibersicht macht paysafecard unter GlüStV-Auflagen wenig Sinn. Die Anonymität ist durch VideoIdent ohnehin futsch, die Kosten höher als bei Alternativen, die Nutzergruppe (Spieler, die Prepaid priorisieren) klein. Daher die Seltenheit.
Internationale Lizenzen: Vor- und Nachteile
Curaçao, Malta (MGA), Anjouan – drei häufige Lizenzen bei Casinos, die paysafecard akzeptieren. Sie stehen für unterschiedliche Regulierungsniveaus, aber alle drei liegen außerhalb deutscher Zuständigkeit.
Curaçao eGaming: Karibische Insel, niederländisches Überseegebiet, seit den 1990ern Glücksspiel-Jurisdiktion. Die Lizenz (oft über Sublizenzgeber wie Antillephone N.V., Curacao Gaming Control Board) ist relativ leicht zu erhalten, Kosten moderat, Auflagen gering. Curaçao-Casinos unterliegen keiner deutschen Behörde, keine OASIS-Pflicht, keine LUGAS-Limits. paysafecard passt perfekt ins Konzept, weil Anonymität nicht im Widerspruch zu Lizenzauflagen steht.
Nachteil: Geringer Spielerschutz. Beschwerden laufen über den Lizenzgeber, der nicht immer reagiert. Bei Streitigkeiten (verweigerte Auszahlung, konfisziertes Guthaben) hat der Spieler wenig Handhabe. Deutsche Gerichte sind nicht zuständig, Curaçao-Gerichte sind für Privatpersonen praktisch unerreichbar.
Malta Gaming Authority (MGA): EU-basierte Regulierung, deutlich strengere Auflagen als Curaçao. MGA-Lizenzen verlangen umfangreiche Compliance (AML, KYC, Spielerschutz), regelmäßige Audits, Einlagensicherung. Casinos wie N1 Casino halten eine MGA-Lizenz zusätzlich zur Curaçao-Lizenz – das signalisiert höhere Seriosität.
Vorteil: Beschwerden können über das Malta-basierte ADR-Verfahren (Alternative Dispute Resolution) laufen. Europäisches Recht greift, auch wenn deutsche Behörden nicht direkt zuständig sind. MGA-Casinos werden regelmäßig überprüft, schwarze Schafe verlieren die Lizenz.
Nachteil: Auch MGA-Lizenzen bedeuten nicht, dass deutsche Spieler rechtlich geschützt sind wie bei GGL-Casinos. Die Lizenz erlaubt den Betrieb, aber deutsche Verbraucherschutzgesetze greifen nur eingeschränkt.
Anjouan: Komoren-Inseln vor Ostafrika, seltener als Curaçao oder Malta. Die Lizenz gilt als weniger angesehen, teils als „Billig-Lizenz“ verschrien. Auflagen noch geringer als Curaçao, Spielerschutz minimal. Manche Affiliate-Seiten listen Anjouan-Casinos, aber Vertrauen ist hier besonders wichtig – Recherche vorab unverzichtbar.
Die Tabelle fasst die Unterschiede zusammen.
| Merkmal | GGL-lizenziert | International (Curaçao/MGA) |
|---|---|---|
| Lizenz | Bundesbehörde (GGL), GlüStV 2021 | Offshore (Curaçao) oder EU (MGA) |
| OASIS-Integration | Ja, verpflichtend | Nein |
| Einzahlungslimit | 1.000€/Monat (LUGAS, über alle Betreiber) | Kein cross-operator-Limit |
| Verifizierung vor Einzahlung | Ja (VideoIdent/PostIdent) | Nein (erst bei Auszahlung) |
| paysafecard-Verfügbarkeit | Extrem selten (JackpotPiraten unklar) | Weit verbreitet |
| Auszahlungsmethoden | SEPA, Trustly, vereinzelt E-Wallets | SEPA, E-Wallets, Krypto |
| Spielerschutz | Hoch (OASIS-Sperre, Limit, Werbebeschränkung) | Gering bis mittel (je nach Lizenz) |
| Rechtslage für DE-Spieler | Legal, voller Verbraucherschutz | Grauzone, eingeschränkter Rechtsschutz |
Rechtslage für deutsche Spieler
GGL-lizenzierte Casinos: Vollständig legal. Wer bei einem Betreiber auf der GGL-Whitelist spielt, bewegt sich im Rahmen des GlüStV 2021. Gewinne sind steuerfrei (Glücksspielgewinne unterliegen nicht der Einkommensteuer), Beschwerden laufen über die GGL, Verbraucherschutz greift. Nachteil: strenge Limits, restriktive Spielbedingungen, selten paysafecard.
Internationale Casinos: Grauzone. Der GlüStV 2021 verbietet deutschen Betreibern, ohne GGL-Lizenz Online-Glücksspiel anzubieten. Er verbietet aber nicht explizit, dass deutsche Spieler bei ausländischen Anbietern spielen. In der Praxis: Spieler werden nicht verfolgt, Betreiber theoretisch schon (wenn sie in Deutschland werben oder Server auf deutschem Boden betreiben – was die meisten nicht tun).
Rechtlich ist die Lage unsauber. EU-Recht (Dienstleistungsfreiheit) kollidiert mit nationalem Recht (GlüStV). Der EuGH hat in mehreren Urteilen deutsche Glücksspiel-Monopole als unverhältnismäßig eingestuft, aber der GlüStV 2021 ist noch zu neu für finale Rechtsprechung. Praktisch: Spieler bei internationalen Casinos haben keinen Rechtsschutz, wenn etwas schiefgeht. Gewinne können nicht eingeklagt werden, konfiszierte Guthaben bleiben konfisziert. Das Risiko trägt der Spieler.
paysafecard-Nutzer landen fast zwangsläufig im internationalen Segment, weil GGL-Casinos die Methode kaum akzeptieren. Das bedeutet: Anonymität und flexible Limits erkauft man sich mit reduziertem Rechtsschutz. Wer Wert auf deutsche Regulierung legt, muss paysafecard opfern und auf SEPA/Trustly umschwenken. Wer paysafecard priorisiert, landet in der Grauzone. Das ist keine moralische Wertung, sondern regulatorische Realität.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «paymentscasinoinfode.com»