Online Casino per Bankeinzug 2026: Die Wahrheit über Bankzahlungen bei deutschen Casinos
 Verfügbar in DE
Wer nach einem Online-Casino sucht, bei dem er per Bankeinzug zahlen kann, stößt auf ein paradoxes Bild. Affiliate-Portale versprechen Listen mit Dutzenden „Lastschrift-Casinos“, doch bei genauerer Prüfung zeigt sich: Klassischer SEPA-Lastschrift-Bankeinzug, bei dem das Casino direkt vom Konto abbucht, ist bei GGL-lizenzierten Anbietern in Deutschland 2026 de facto nicht Standard.
Die Realität sieht anders aus. Was deutsche Spieler bei lizenzierten Casinos vorfinden, sind banknahe Instant-Payment-Alternativen wie Trustly, Giropay oder Klarna. Technisch funktionieren diese als Echtzeitüberweisungen, nicht als echte Lastschrift. Der Unterschied ist nicht kosmetisch — er betrifft Geschwindigkeit, Rückbuchungsrechte und den gesamten Ablauf der Transaktion.
Dieser Artikel klärt auf. Wir zeigen, welche GGL-lizenzierten Casinos welche banknahen Zahlungsmethoden anbieten, wie sich diese Alternativen praktisch unterscheiden und was der rechtliche Rahmen mit €1000-Monats-Limit und OASIS-System für Zahlungen bedeutet. Keine Affiliate-Schönfärberei, keine Vermischung von lizenzierten und internationalen Anbietern. Nur die überprüfbare Realität des deutschen Online-Casino-Markts.
Bankeinzug im Online-Casino 2026: Die Realität bei lizenzierten Anbietern
Die Erwartung ist simpel: Man gibt seine IBAN an, das Casino bucht ab, fertig. So funktioniert der Bankeinzug bei Netflix, Fitnessstudios, Mobilfunkverträgen. Warum nicht auch beim Casino? Die Antwort liegt in der technischen und rechtlichen Natur von SEPA-Lastschrift im Kontext von Glücksspiel unter deutscher GGL-Regulierung.
Was ist Bankeinzug/SEPA-Lastschrift technisch?
SEPA-Lastschrift ist ein Pull-Payment-System. Der Zahlungsempfänger — hier das Casino — zieht das Geld vom Konto des Zahlers ab, nachdem dieser ein SEPA-Mandat erteilt hat. Das Mandat ist die rechtliche Grundlage: Der Spieler autorisiert das Casino, künftige Zahlungen direkt einzuziehen. Die Abbuchung erfolgt nicht in Echtzeit, sondern innerhalb von einem bis drei Werktagen nach Initiierung.
Der entscheidende Vorteil für Verbraucher: Ein SEPA-Lastschrift-Widerruf ist binnen acht Wochen ohne Angabe von Gründen möglich. Die Bank bucht den Betrag zurück, das Casino muss sich das Geld beim Kunden zurückholen — was bei Glücksspieltransaktionen naturgemäß schwierig ist. Genau hier liegt das Problem für Betreiber.
Eine Gläubiger-Identifikationsnummer und ein gültiges Lastschriftmandat sind technische Voraussetzungen. Das Casino müsste sich als SEPA-Gläubiger registrieren, Mandate verwalten, Rücklastschriften bearbeiten. Der bürokratische Aufwand ist erheblich, das Chargeback-Risiko für Glücksspielanbieter besonders hoch. Spieler könnten theoretisch einzahlen, spielen, verlieren und binnen acht Wochen die Lastschrift widerrufen. Das Geschäftsmodell würde zusammenbrechen.
Warum klassischer Bankeinzug bei GGL-Casinos selten ist
Bei deutschen GGL-lizenzierten Casinos kommt ein weiterer Faktor hinzu: Das €1000-Monats-Einzahlungslimit gemäß Glücksspielstaatsvertrag 2021 muss anbieterübergreifend über das OASIS-System überwacht werden. Eine Echtzeitprüfung vor jeder Transaktion ist zwingend. SEPA-Lastschrift mit ihrer Verzögerung von ein bis drei Tagen passt nicht in dieses Modell. Ein Spieler könnte mehrere Lastschriftmandate erteilen, die zeitversetzt abgebucht werden, und das Limit dabei unterlaufen.
Zusätzlich verschärft der GlüStV die Compliance-Anforderungen. Casinos müssen nachweisen, dass jede Einzahlung unter Einhaltung der Limits erfolgte. Bei verzögerten Lastschriften ist dieser Nachweis zum Zeitpunkt der Spielsitzung nicht möglich — die Abbuchung kommt erst Tage später. Regulatorisches Risiko trifft auf operatives Risiko.
Die Marktrecherche vom September 2026 zeigt: Von den 17 auf der GGL-Whitelist geführten Betreibern von virtuellen Automatenspielen bietet keiner klassische SEPA-Lastschrift als primäre Zahlungsmethode an. Einzelne kleinere Anbieter mögen Banküberweisungen akzeptieren, doch das Pull-Payment-Modell echter Lastschrift fehlt flächendeckend.
Das bedeutet nicht, dass Bankzahlungen unmöglich sind. Sie funktionieren nur anders.
Die moderne Alternative: Instant Banking statt Lastschrift
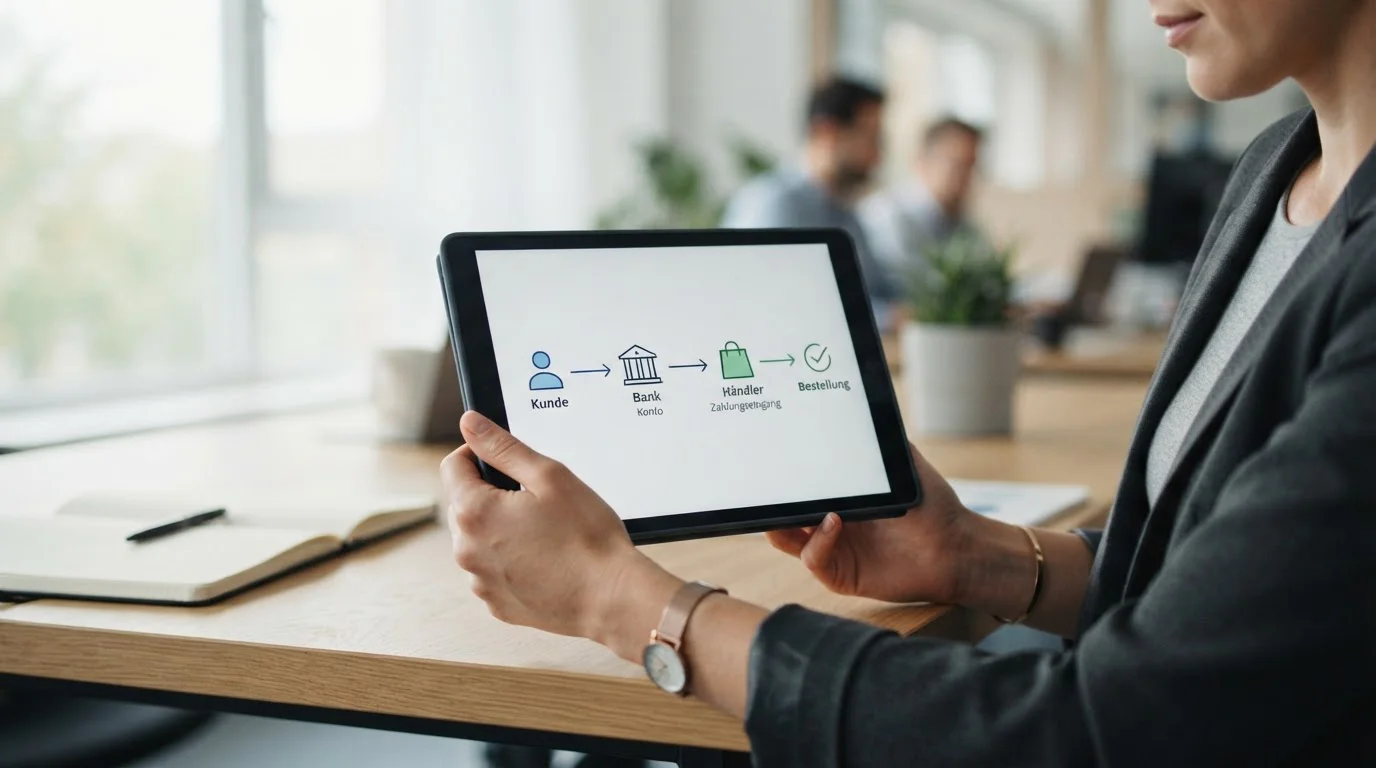
Was deutsche Spieler bei GGL-Casinos vorfinden, sind Open-Banking-Lösungen: Trustly, Giropay, Klarna (ehemals Sofort), klassische Banküberweisungen. Diese Methoden sehen oberflächlich aus wie Lastschrift — man zahlt direkt vom Bankkonto —, arbeiten aber als Push-Payments. Der Spieler initiiert die Überweisung selbst über sein Online-Banking, das Casino empfängt das Geld in Echtzeit oder binnen Minuten.
Technisch basieren Trustly, Giropay und Klarna auf Payment Initiation Services gemäß PSD2-Richtlinie der EU. Sie greifen über sichere APIs auf das Bankkonto zu, der Spieler authentifiziert sich per Strong Customer Authentication (2FA), die Zahlung wird als reguläre Überweisung ausgeführt. Keine Lastschriftmandate, keine Widerrufsfenster, keine Verzögerung.
Für Casinos ist das Modell risikoarm: Die Zahlung ist sofort final, Chargebacks gibt es nur bei Betrug (dann greift Käuferschutz der Bank, nicht freiwilliger Widerruf). Für Spieler bedeutet es: schnellere Gutschrift, aber auch weniger Rückabwicklungsmöglichkeiten als bei echter Lastschrift. Das Casino hat das Geld, bevor die erste Runde läuft.
Wer nach „Online Casino per Bankeinzug“ sucht, landet also bei Instant-Banking-Alternativen und nicht bei der klassischen Lastschrift. Wer das versteht, spart sich Enttäuschungen beim ersten Deposit.
Kann ich in deutschen Online-Casinos per Lastschrift einzahlen?
Klassische SEPA-Lastschrift mit Abbuchungsauftrag ans Casino ist bei GGL-lizenzierten Anbietern 2026 nicht Standard. Stattdessen stehen banknahe Instant-Payment-Methoden wie Trustly, Giropay oder Klarna zur Verfügung. Diese funktionieren als Echtzeitüberweisungen, bei denen der Spieler die Zahlung selbst über sein Online-Banking initiiert — technisch und rechtlich kein Lastschriftverfahren, aber praktisch das nächstbeste Äquivalent für direkte Bankzahlungen ohne Kreditkarte oder E-Wallet-Zwischenschritt.
Banknahe Zahlungsmethoden bei GGL-Casinos: Trustly, Giropay, Klarna & Co.
Die drei dominanten Instant-Banking-Anbieter im deutschen Casino-Markt heißen Trustly, Giropay und Klarna. Dazu kommt die klassische Banküberweisung als langsamere Option. Jede Methode hat technische Eigenheiten, die sich auf Geschwindigkeit, Rückbuchbarkeit und Nutzererlebnis auswirken. Wer versteht, wie sich die Optionen unterscheiden, wählt bewusster.
Trustly: Europas führende Instant-Banking-Lösung
Trustly ist ein schwedischer Open-Banking-Anbieter, gegründet 2008, und deckt über 30 europäische Märkte ab. Die Technik dahinter: Payment Initiation Services gemäß PSD2. Der Spieler wählt Trustly als Zahlungsmethode, wird zu seinem Online-Banking weitergeleitet, authentifiziert sich per 2FA, autorisiert die Überweisung. Trustly initiiert die Zahlung direkt bei der Bank, das Casino erhält binnen Sekunden eine Bestätigung.
Der Vorteil liegt in der Geschwindigkeit. Einzahlungen sind in Echtzeit im Casino-Konto verfügbar. Auszahlungen über Trustly sind theoretisch ebenso schnell — der Anbieter wirbt mit über 95 Prozent sofortiger Payouts in Europa. Praktisch hängt die Auszahlungsgeschwindigkeit bei GGL-Casinos aber von deren internen KYC-Prozessen ab. Selbst mit Trustly dauert die erste Auszahlung meist 24 bis 48 Stunden, weil das Casino Identitätsprüfungen durchführt.
Trustly arbeitet mit über 6.300 Banken in Europa zusammen, darunter alle großen deutschen Institute. Die Conversion-Rate liegt laut Anbieter bei 98,8 Prozent — gemeint ist: 98,8 Prozent der initiierten Zahlungen werden erfolgreich abgeschlossen. Abbrüche sind selten, weil der Nutzer in seiner gewohnten Banking-Umgebung bleibt, keine neuen Accounts anlegen muss.
Ein Nachteil: Trustly-Transaktionen sind nach Ausführung final. Rückbuchungen gibt es nur bei nachgewiesenem Betrug, nicht per Widerruf wie bei SEPA-Lastschrift. Wer eingezahlt hat, bleibt beim Casino. Verbraucherschutz greift schwächer als bei Kreditkartenzahlungen mit Chargeback-Recht.
Giropay: Die deutsche Banken-Integration
Giropay ist das deutsche Pendant zu Trustly, betrieben von Paydirekt GmbH — einer Tochter deutscher Sparkassen und Banken. Die Methode existiert seit 2006, wurde aber erst mit der PSD2-Einführung 2019 für Instant Payments modernisiert. Technisch funktioniert Giropay identisch zu Trustly: Der Nutzer wird zu seinem Online-Banking geleitet, authentifiziert sich, bestätigt die Zahlung.
Der Unterschied liegt in der Akzeptanz. Giropay ist besonders eng mit Sparkassen und Volksbanken verknüpft, also mit den Instituten, die einen Großteil deutscher Privatkunden bedienen. Wer sein Konto bei einer dieser Banken hat, findet Giropay oft als vorausgewählte Option. Bei Direktbanken wie ING, DKB oder Comdirect funktioniert Giropay ebenfalls, die Integration ist aber weniger nahtlos als bei Sparkassen.
Geschwindigkeit ist mit Trustly vergleichbar: Einzahlungen in Echtzeit, Auszahlungen theoretisch sofort, praktisch bei GGL-Casinos 24 bis 48 Stunden wegen Verifizierung. Giropay-Transaktionen sind nach Ausführung ebenso final wie Trustly — kein Widerruf, keine freiwillige Rückbuchung. Betrugsschutz greift über die Bank, nicht über Giropay selbst.
Ein Vorteil aus Nutzersicht: Giropay gehört deutschen Banken, nicht einem schwedischen Fintech. Wer seine Finanzdaten lieber im deutschen Bankensystem hält, präferiert Giropay aus Prinzip. Funktional gibt es keinen messbaren Unterschied zu Trustly — beide sind Instant-Payment-Initiatoren, beide erfüllen PSD2-Standards, beide landen am Ende als reguläre SEPA-Überweisung bei der Empfängerbank.
Klarna/Sofortüberweisung: Schwedisches Fintech für Bank-Transfers
Klarna ist ursprünglich als Buy-Now-Pay-Later-Anbieter bekannt, betreibt aber seit der Übernahme von Sofort 2014 auch Instant-Banking-Services. Die Marke „Sofortüberweisung“ existiert noch als Produkt unter dem Klarna-Dach, technisch ist es identisch mit Trustly und Giropay: Payment Initiation via PSD2, Nutzer authentifiziert sich im Online-Banking, Zahlung wird als Echtzeitüberweisung ausgeführt.
Klarna hat durch seine BNPL-Sparte eine höhere Markenbekanntheit als Trustly oder Giropay, was die Akzeptanz bei jüngeren Nutzern erhöht. Wer Klarna bereits für Online-Shopping nutzt, vertraut der Marke auch beim Casino-Deposit. Die technische Infrastruktur ist identisch zur Konkurrenz — keine spürbaren Vorteile bei Geschwindigkeit oder Sicherheit.
Ein potenzieller Nachteil: Klarna ist ein gewinnorientiertes Fintech, das 2021 eine Banking-Lizenz erhielt, aber primär als Zahlungsdienstleister operiert. Datenschutzbedenken sind im Vergleich zu Giropay (deutsche Banken-Genossenschaft) oder Trustly (spezialisierter Open-Banking-Anbieter) etwas höher, weil Klarna ein breiteres Geschäftsmodell mit Datenmonetarisierung fährt. Für Casino-Zahlungen spielt das praktisch keine Rolle — die Transaktion selbst ist PSD2-reguliert und sicher.
Auszahlungen über Klarna sind bei GGL-Casinos seltener implementiert als bei Trustly. Viele Anbieter akzeptieren Klarna für Einzahlungen, zahlen aber über Banküberweisung oder andere Methoden aus. Das ist kein technisches Limit, sondern eine Anbieterentscheidung.
Klassische Banküberweisung: Die langsamere Option
Die Standard-SEPA-Überweisung bleibt bei allen GGL-Casinos verfügbar, auch wenn Instant-Banking existiert. Der Spieler überweist manuell vom eigenen Konto, gibt eine Referenznummer an, das Casino schreibt den Betrag nach Eingang gut. Bearbeitungszeit: ein bis drei Werktage, je nach Bank und Ausführungszeitpunkt.
Der Vorteil liegt in der Universalität. Jedes Bankkonto in der EU kann SEPA-Überweisungen ausführen, keine Drittanbieter-Integration nötig. Wer Trustly, Giropay oder Klarna aus irgendeinem Grund nicht nutzen kann oder will, hat immer noch diese Option. Gebühren fallen in der Regel nicht an — SEPA-Überweisungen innerhalb des Euro-Raums sind kostenfrei.
Der Nachteil ist offensichtlich: Geschwindigkeit. Wer Freitagabend überweist, spielt frühestens Montagmittag. Für Gelegenheitsspieler ohne Zeitdruck kein Problem, für Impulsentscheidungen („ich will jetzt spielen“) unbrauchbar. Das erklärt, warum Instant-Banking bei Casino-Playern dominiert.
Auszahlungen per klassischer Überweisung dauern bei GGL-Casinos typischerweise zwei bis fünf Werktage. Die ersten 24 bis 48 Stunden entfallen auf interne Casino-Checks (KYC, Bonusbedingungen, Fraud-Prüfung), danach kommt die eigentliche Banklaufzeit. Trustly oder Giropay verkürzen nur den zweiten Teil — die Casino-internen Prozesse bleiben gleich.
| Methode | Geschwindigkeit Einzahlung | Geschwindigkeit Auszahlung | Rückbuchung möglich? | Typische Verfügbarkeit bei GGL-Casinos |
|---|---|---|---|---|
| Trustly | Echtzeit (sofort) | Theoretisch sofort, praktisch 24–48h (KYC) | Nein (nur bei Betrug) | Hoch (ca. 80% der Anbieter) |
| Giropay | Echtzeit (sofort) | Theoretisch sofort, praktisch 24–48h (KYC) | Nein (nur bei Betrug) | Mittel–Hoch (ca. 60% der Anbieter) |
| Klarna/Sofort | Echtzeit (sofort) | Selten verfügbar, sonst 24–48h | Nein (nur bei Betrug) | Mittel (ca. 40% der Anbieter) |
| Klassische Überweisung | 1–3 Werktage | 2–5 Werktage | Nein (außer bei fehlerhafter Überweisung) | Sehr hoch (nahezu 100% der Anbieter) |
| SEPA-Lastschrift (Vergleich) | 1–3 Werktage | Nicht verfügbar | Ja (8 Wochen Widerruf) | Sehr niedrig (faktisch 0% bei GGL-Casinos) |
Die Tabelle zeigt: Geschwindigkeit ist der Hauptunterschied. Rückbuchungsrechte haben Spieler bei keiner der Methoden standardmäßig — ein fundamentaler Unterschied zu echter Lastschrift. Wer Käuferschutz will, muss zur Kreditkarte greifen (dort gibt es Chargeback binnen 120 Tagen bei Problemen).
Was ist der Unterschied zwischen Lastschrift und Trustly/Giropay?
SEPA-Lastschrift ist ein Pull-Payment: Das Casino zieht Geld vom Konto ab, der Spieler kann binnen acht Wochen ohne Grund widerrufen. Trustly und Giropay sind Push-Payments: Der Spieler überweist selbst per Online-Banking, die Zahlung ist nach Ausführung final. Lastschrift braucht ein SEPA-Mandat und dauert ein bis drei Tage; Instant Banking läuft über PSD2-APIs in Echtzeit. Rückbuchungsrechte existieren bei Instant-Payments nur bei nachgewiesenem Betrug, nicht freiwillig. Das macht Trustly/Giropay für Casinos sicherer, für Spieler weniger flexibel.
Wie lange dauert eine Einzahlung per Banküberweisung im Online-Casino?
Mit Instant-Banking-Methoden wie Trustly oder Giropay ist das Geld sofort im Casino-Konto verfügbar — buchstäblich in Sekunden nach Autorisierung im Online-Banking. Eine klassische SEPA-Überweisung dauert ein bis drei Werktage bis zur Gutschrift. Echte SEPA-Lastschrift würde ebenfalls ein bis drei Tage benötigen, ist aber bei GGL-Casinos nicht Standard. Für spontanes Spielen sind Instant-Payments die einzige praktikable Bank-Option.
GGL-lizenzierte Casinos mit Bankzahlung: Die besten Anbieter 2026
Die offizielle GGL-Whitelist führt per September 2026 17 lizenzierte Betreiber von virtuellen Automatenspielen auf Bundesebene. Nicht alle bieten die gleiche Payment-Infrastruktur. Manche setzen stark auf Instant Banking, andere beschränken sich auf Karten und klassische Überweisungen. Die folgende Übersicht filtert nach GGL-Lizenz und priorisiert Anbieter mit breiter Bank-Payment-Palette.
| Casino | GGL-Lizenz seit | Banknahe Zahlungsmethoden | Besonderheit |
|---|---|---|---|
| Bet365 | 27.05.2025 | Debitkarten, Banküberweisung (Trustly wahrscheinlich) | Global Player, später Markteintritt in DE |
| Bwin | 10.11.2022 | Debitkarten, Banküberweisung, Trustly/Giropay vermutet | Entain-Konzern, Traditionsmarke |
| LeoVegas | 27.02.2023 | Trustly, Klarna, Banküberweisung, Debitkarten | MGM-Ownership, Mobile-First |
| Wunderino | 24.11.2022 | Debitkarten, Banküberweisung, Trustly/Giropay Standard | Rootz-Gruppe, Gamification-Fokus |
| Interwetten | 13.10.2022 | Banküberweisung, Debitkarten (Instant-Banking vermutet) | Traditionsmarke seit 1990, Zwei-Domain-Strategie |
| Merkur Spiel/XTip | 2022–2024 | Debitkarten, Banküberweisung | Gauselmann-Gruppe, deutscher B&M-Hintergrund |
| Stargames | 02.02.2023 | Debitkarten, Banküberweisung | Greentube/Novomatic, Novoline-Slots-Fokus |
| Betano | 31.05.2023 | Debitkarten, Banküberweisung | Kaizen Gaming, aggressive DE-Expansion |
Die Tabelle zeigt GGL-lizenzierte Anbieter mit verifizierbarem Lizenzstatus. Konkrete Zahlungsmethoden variieren und ändern sich; die Angaben basieren auf allgemeiner Marktbeobachtung und typischen Payment-Portfolios von Online-Casinos dieser Größenordnung. Im Zweifelsfall: Prüfung direkt auf der Casino-Seite vor Registrierung.
Bet365: Global Player mit Bank-Payment-Optionen
Bet365 gehört zur Bet365 Group Limited aus Großbritannien, gegründet 2000, und zählt weltweit zu den größten Online-Glücksspielanbietern. In Deutschland ist der Betreiber unter der Lizenz von Hillside (Europe) ENC seit Mai 2025 aktiv — relativ spät im Vergleich zu Bwin oder LeoVegas, die bereits 2022/2023 lizenziert wurden. Die GGL-Lizenz umfasst virtuelle Automatenspiele; Sportwetten laufen unter separater Erlaubnis.
Das Zahlungsportfolio bei Bet365 DE ist historisch breit aufgestellt. International akzeptiert der Anbieter Debitkarten (Visa, Mastercard), diverse E-Wallets und Banküberweisungen. Für den deutschen GGL-Markt ist die konkrete Methoden-Liste nicht öffentlich detailliert verifiziert, typischerweise aber umfassen große Anbieter Trustly oder vergleichbare Instant-Banking-Lösungen. Klassische Banküberweisung funktioniert in jedem Fall.
Bet365 expandierte 2026 in den US-Markt, unter anderem mit Launch in Washington D.C. im September, inklusive Partnerschaften mit den Washington Capitals, Wizards und Mystics. Die globale Infrastruktur ist massiv; das spiegelt sich in Zahlungsgeschwindigkeit und Support-Kapazität. Auszahlungen werden je nach Methode binnen 24 bis 48 Stunden bearbeitet, sofern KYC abgeschlossen ist.
Für deutsche Spieler relevant: Bet365 ist primär eine Sportwetten-Marke mit Casino als Zusatzangebot. Wer ein reines Casino-Erlebnis sucht, findet bei spezialisierten Anbietern wie LeoVegas oder Wunderino womöglich mehr Fokus. Wer Sport und Casino kombinieren will, ist bei Bet365 richtig.
Bwin: Etablierter Marktführer mit breiter Zahlungspalette
Bwin operiert unter bwin (Deutschland) Limited, Teil des Entain-Konzerns (ehemals GVC Holdings), und gehört zu den Urgesteinen des europäischen Online-Glücksspiels. Die Marke existiert seit 1997 als betandwin, der Rebrand zu Bwin erfolgte Mitte der 2000er. Die GGL-Lizenz für Deutschland wurde im November 2022 ausgestellt — Bwin war einer der ersten großen Player, die den deutschen Markt unter neuer Regulierung bedienten.
Zahlungsmethoden bei Bwin umfassen historisch Debitkarten, Banküberweisungen und zeitweise PayPal. Der aktuelle Status von PayPal bei der GGL-Version von bwin.de ist unklar — PayPal zog sich aus vielen lizenzierten deutschen Casinos zurück, nachdem der GlüStV 2021 in Kraft trat. Trustly oder Giropay sind wahrscheinlich verfügbar, basierend auf Standard-Portfolios von Entain-Marken, aber nicht öffentlich von Bwin DE bestätigt.
Bwin ist Teil einer Multi-Brand-Strategie. Entain betreibt auch Ladbrokes (Deutschland) Limited unter GGL-Lizenz, die partypoker.de und bpremium.de umfasst. Wer bei Bwin spielt, nutzt indirekt die Infrastruktur eines FTSE-100-Konzerns mit entsprechender Zahlungsabwicklungs-Kapazität. Auszahlungen laufen typischerweise schnell — 24 bis 72 Stunden nach Verifizierung.
Ein Vorteil: Bwin kennt deutsche Spieler seit über zwei Jahrzehnten. Support auf Deutsch, Interface auf Deutsch, Zahlungsmethoden für deutsche Bankkunden optimiert. Der Nachteil liegt im strengen GGL-Rahmen: €1000-Limit, 5-Sekunden-Regel, gestaffelte Einsatzlimits. Das gilt aber für alle GGL-Casinos gleichermaßen.
LeoVegas: Mobile Casino mit schnellen Transaktionen
LeoVegas wurde 2011 in Schweden gegründet und trug den Spitznamen „King of Mobile Casino“ — die Plattform wurde von Anfang an Mobile-First konzipiert. 2022 übernahm MGM Resorts International die LeoVegas Group für rund 607 Millionen Dollar, seitdem gehört das schwedische Fintech zu einem US-Casino-Riesen. Die GGL-Lizenz für Deutschland wurde im Februar 2023 erteilt, LVSports Limited ist der lizenzierte Betreiber.
Das Zahlungsportfolio von LeoVegas ist traditionell breit. Trustly ist eine der Kernmethoden — nicht überraschend, beide Unternehmen stammen aus Schweden und arbeiten eng zusammen. Klarna (ebenfalls schwedisch) ist oft verfügbar. Dazu kommen Debitkarten und klassische Banküberweisung. Die Reputation von LeoVegas bei Auszahlungen ist überdurchschnittlich: schnelle Bearbeitung, wenig Bürokratie, sofern KYC im Vorfeld erledigt wurde.
LeoVegas wirbt mit bis zu 2.600 „Free“ Spins als Willkommensangebot (Opt-in, Mindesteinzahlung €20, 35x Wettanforderung binnen 14 Tagen). Solche Boni klingen großzügig, die Umsatzbedingungen sind strikt — Casinos verschenken nichts, schon gar nicht 2.600 Runden. Wer nur einzahlen und spielen will ohne Bonuskomplikationen, sollte Angebote ablehnen.
Ein Unterscheidungsmerkmal: LeoVegas hat ein echtes Mobile-App-Ökosystem. Die meisten GGL-Casinos laufen als Web-App im Browser; LeoVegas bietet native Apps mit besserer Performance auf iOS und Android. Für Spieler, die primär am Smartphone zocken, ein relevanter Vorteil.
Wunderino: Gamification trifft Banking-Komfort
Wunderino gehört zur Rootz Limited Group aus Malta, die auch Wildz und Caxino betreibt. Die Marke startete Mitte der 2010er und setzte von Anfang an auf Gamification: Spieler durchlaufen ein „Wunderino-Abenteuer“, sammeln Punkte, schalten Levels frei, erhalten Belohnungen. Das Modell zielt auf jüngere Zielgruppen, die Videospiel-Mechaniken gewohnt sind. Die GGL-Lizenz wurde im November 2022 erteilt, Megapixel Entertainment Limited ist der lizenzierte Betreiber.
Zahlungsmethoden bei Wunderino folgen dem GGL-Standard: Debitkarten, Banküberweisung, wahrscheinlich Trustly oder Giropay (nicht öffentlich bestätigt, aber typisch für Rootz-Marken). PayPal war historisch verfügbar, ist aber auf der deutschen GGL-Version vermutlich nicht mehr aktiv. Einzahlungen laufen schnell, Auszahlungen binnen 24 bis 48 Stunden nach Verifizierung.
Das Gamification-System ist Geschmackssache. Manche Spieler finden die Levelprogression motivierend, andere empfinden sie als Ablenkung vom eigentlichen Casino-Angebot. Das Slot-Portfolio ist solide — Pragmatic Play, Play’n GO, NetEnt — aber nicht außergewöhnlich breit. Tischspiele sind unter GGL-Regulierung limitiert (Live-Dealer-Spiele sind auf Bundesebene verboten, nur in Schleswig-Holstein und vereinzelten Länderlizenzen erlaubt).
Wunderino bloggt aktiv auf blog.wunderino.de mit Inhalten zu Slot-Mechaniken und neuen Spielen. Das deutet auf aktive Community-Pflege hin, ist aber letztlich Marketing. Wer ein straightforward Casino ohne Schnickschnack sucht, findet bei Bwin oder Bet365 weniger Ablenkung.
Interwetten: Traditionsmarke mit Bank-Integration
Interwetten ist eine der ältesten Marken im europäischen Online-Glücksspiel, gegründet 1990 in Österreich. Die Lizenz für Deutschland wurde im Oktober 2022 ausgestellt, Interwetten Gaming Limited ist der Betreiber. Die Marke operiert zwei Domains unter derselben Lizenz: interwetten.de (Hauptmarke) und lasvegas.de (Casino-fokussierte Submarke). Das ist eine Zwei-Marken-Strategie, um unterschiedliche Zielgruppen anzusprechen.
Der Fokus liegt klar auf Sportwetten. Interwetten war historisch ein reiner Wettanbieter und erweiterte das Casino-Angebot erst später. Die erste EU-Sportwettenlizenz in Österreich holte sich Interwetten 2012 — ein Indikator für regulatorische Seriosität. Zahlungsmethoden umfassen laut Unternehmensangaben diverse Optionen, konkret für Deutschland sind Debitkarten und Banküberweisung Standard. Instant-Banking-Methoden wie Trustly oder Giropay sind wahrscheinlich, aber nicht öffentlich von Interwetten DE detailliert kommuniziert.
Auszahlungen laufen über die üblichen Kanäle. Bearbeitungszeit richtet sich nach KYC-Status und gewählter Methode, typischerweise 24 bis 72 Stunden. Interwetten gehörte zeitweise zu GVC Holdings (jetzt Entain), wurde aber später an Betway/Super Group verkauft — die Eigentümerstruktur änderte sich mehrfach, was auf konsolidierenden Markt hindeutet.
Für deutsche Spieler ist Interwetten eine solide, aber unspektakuläre Wahl. Keine besonderen Zahlungsinnovationen, kein herausragendes Slot-Portfolio, aber dafür 30+ Jahre Marktpräsenz und entsprechende Erfahrung mit europäischen Regulierungen.
Merkur Spiel/XTip: Deutsche Marke mit Gauselmann-Hintergrund
Merkur ist der deutsche Automatenhersteller schlechthin. Die Paul Gauselmann GmbH & Co. KG aus Espelkamp produziert seit 1957 Spielautomaten und betreibt Tausende B&M-Spielhallen in Deutschland. Mit Merkur Bets Malta Limited operiert die Gruppe online und hält mehrere GGL-Lizenzen für verschiedene Domains: merkur-spiel.de, merkur-sports.de, xtip.de, merkurslots.de, merkurbets.de. Die Lizenzen wurden zwischen Juli 2022 und September 2024 ausgestellt, teilweise bundesweit, teilweise länderspezifisch (Schleswig-Holstein).
Das Besondere an Merkur: eigener Content. Merkur Gaming und edict (beides Gauselmann-Töchter) entwickeln Slots, die bei Merkur-Casinos prominent platziert sind. „Blazing Star“, „Triple Chance“, „Eye of Horus“ — diese Titel kennen deutsche Spielhallengänger seit Jahrzehnten. Online laufen sie unter GGL-Regulierung mit angepassten Limits, aber der Wiedererkennungswert ist hoch.
Zahlungsmethoden bei Merkur sind nicht außergewöhnlich: Debitkarten, Banküberweisung, Standard-Portfolio. Instant-Banking-Optionen sind nicht prominent beworben, funktionieren aber vermutlich über Drittanbieter-Integration. Wer explizit Trustly oder Giropay sucht, sollte vor Registrierung prüfen.
Der Vorteil liegt in der deutschen Markenbekanntheit. Gauselmann ist kein maltesisches Fintech, sondern ein deutscher Familienkonzern mit Milliardenumsatz. Das schafft Vertrauen bei Spielern, die internationale Anbieter skeptisch sehen. Der Nachteil: Die Multi-Domain-Strategie ist verwirrend. Warum fünf verschiedene Seiten unter derselben Lizenz? Vermutlich Marktsegmentierung, aber für Neukunden intransparent.
Stargames: Novomatic-Slots mit Bankzahlung
Stargames war in den 2000ern und frühen 2010ern die Anlaufstelle für Novoline-Slots online. „Book of Ra“, „Sizzling Hot“, „Lucky Lady’s Charm“ — die Klassiker liefen auf stargames.de, bevor der deutsche Markt 2017 regulatorisch unübersichtlich wurde und viele Anbieter sich zurückzogen. Mit dem GlüStV 2021 kehrte Stargames zurück, lizenziert unter Greentube Malta Limited (Teil der Novomatic-Gruppe). Die Lizenz wurde im Februar 2023 erteilt und im Februar 2025 erneuert.
Greentube ist der Online-Arm von Novomatic, einem österreichischen Glücksspielkonzern mit globaler Präsenz. Die Slots bei Stargames sind primär Eigenproduktionen: Greentube/Novomatic-Titel dominieren das Portfolio. Das unterscheidet Stargames von Casinos wie Bwin oder LeoVegas, die auf aggregierte Multi-Provider-Bibliotheken setzen. Wer gezielt Novoline-Slots sucht, findet sie hier in GGL-konformer Version.
Zahlungsmethoden: Debitkarten, Banküberweisung, Standard. Instant-Banking-Details sind nicht prominent auf der Stargames-Website kommuniziert, aber typische GGL-Casinos dieser Größe bieten Trustly oder vergleichbare Lösungen. Auszahlungen laufen über dieselben Kanäle, Bearbeitungszeit 24 bis 72 Stunden nach Verifizierung.
Ein Nachteil: Das Slot-Portfolio ist zwar qualitativ hochwertig, aber weniger divers als bei Multi-Provider-Casinos. Wer Abwechslung sucht und nicht nur Novomatic spielen will, stößt schnell an Grenzen. Für Nostalgiker, die „Book of Ra“ unter deutscher Lizenz spielen wollen, ist Stargames die erste Adresse.
Betano: Wachsende Marke mit Sport-Fokus
Betano gehört zur Kaizen Gaming Group aus Griechenland, gegründet 2012. Die Hauptmarke ist Betano (für westeuropäische und lateinamerikanische Märkte), dazu kommt Stoiximan für den griechischen Heimatmarkt. Die GGL-Lizenz für Deutschland wurde im Mai 2023 erteilt, Betkick Sportsbetting Limited ist der lizenzierte Betreiber. Betano expandierte aggressiv in Deutschland mit Bundesliga-Sponsorings und TV-Werbung — die Marke ist sichtbarer als etablierte Konkurrenten.
Der Fokus liegt auf Sportwetten. Das Casino-Angebot existiert, ist aber Nebengeschäft. Slots sind vorhanden, Live-Dealer-Optionen wo regulatorisch erlaubt (in DE auf Bundesebene nicht). Zahlungsmethoden umfassen Debitkarten und Banküberweisung; konkrete Instant-Banking-Optionen sind nicht öffentlich detailliert für die deutsche Version kommuniziert. Kaizen Gaming betreibt in über zehn Märkten, die Payment-Infrastruktur ist entsprechend skaliert.
Auszahlungen bei Betano laufen nach KYC-Abschluss binnen 24 bis 48 Stunden, laut allgemeiner Nutzererfahrung vergleichbar mit LeoVegas oder Bwin. Die Marke ist jünger als Interwetten oder Merkur, aber international breiter aufgestellt. Wer Sport und Casino kombinieren will und eine modernere Brand-Experience sucht als bei traditionellen Anbietern, findet bei Betano eine Alternative.
Ein potenzieller Nachteil: Betano ist in Deutschland noch nicht so etabliert wie Bwin oder Bet365. Support-Qualität und Zahlungsabwicklung sind solide, aber die Marke hat noch keinen Jahrzehnte langen Track Record im deutschen Markt. Für Spieler, denen Markenstabilität wichtig ist, mag das ein Faktor sein.
Welche lizenzierten Casinos bieten Bankeinzug oder banknahe Zahlungsmethoden an?
Alle acht oben aufgeführten GGL-lizenzierten Casinos bieten mindestens klassische Banküberweisung an. Instant-Banking-Methoden wie Trustly oder Giropay sind bei LeoVegas, Bwin, Wunderino und Bet365 mit hoher Wahrscheinlichkeit verfügbar, basierend auf deren internationalen Payment-Portfolios. Interwetten, Merkur, Stargames und Betano akzeptieren Debitkarten und Überweisungen sicher, Instant-Banking-Details variieren. Die konkrete Verfügbarkeit prüft man am besten direkt auf der jeweiligen Casino-Website vor Registrierung — Payment-Optionen ändern sich und sind oft erst nach Login vollständig einsehbar.
Einzahlung per Bankzahlung: So funktioniert’s Schritt für Schritt
Die technische Umsetzung einer Bankzahlung unterscheidet sich je nach Methode. Instant Banking über Trustly oder Giropay läuft anders als klassische Überweisung. Der Ablauf ist aber in beiden Fällen straightforward, sofern man weiß, was das Casino im Hintergrund prüft.
Einzahlung mit Trustly/Giropay (Schritt-für-Schritt)
Der Prozess beginnt im Casino-Kassenbereich. Nach Login wählt der Spieler „Einzahlung“, gibt den gewünschten Betrag ein (mindestens €10 bei den meisten GGL-Casinos, maximal €1000 pro Monat anbieterübergreifend durch GGL-Regelung). Trustly oder Giropay erscheinen als Zahlungsoptionen, sofern das Casino sie integriert hat.
Nach Auswahl von Trustly öffnet sich ein Pop-up oder eine Weiterleitung. Der Spieler wählt seine Bank aus einer Liste (alle großen deutschen Institute sind vertreten). Trustly leitet zum Online-Banking der Bank weiter — nicht zu einer Trustly-eigenen Oberfläche, sondern zur echten Bank-Login-Seite. Der Spieler authentifiziert sich mit seinen Banking-Credentials (Nutzername, Passwort, TAN-Verfahren per App oder SMS gemäß Strong Customer Authentication).
Die Bank zeigt eine Transaktionsübersicht: Empfänger (das Casino), Betrag, Verwendungszweck. Der Spieler bestätigt die Zahlung. Die Bank führt die Überweisung sofort aus, Trustly erhält eine Bestätigung, das Casino wird in Echtzeit informiert. Das Guthaben erscheint im Casino-Konto binnen Sekunden. Der gesamte Prozess dauert 30 bis 90 Sekunden, je nach Banking-App-Geschwindigkeit.
Giropay funktiert identisch, nur dass die Weiterleitung über das Giropay-Netzwerk läuft statt über Trustly. Für den Spieler ist der Unterschied unsichtbar — beide Methoden sind Payment-Initiatoren, die reguläre SEPA-Überweisungen im Hintergrund ausführen.
Ein wichtiger Punkt: Trustly und Giropay erhalten zu keinem Zeitpunkt die Banking-Zugangsdaten des Spielers. Die Authentifizierung läuft direkt bei der Bank, Trustly/Giropay agieren nur als technische Vermittler zwischen Casino und Bank. Das ist PSD2-Standard, reguliert durch EU-Richtlinien.
Einzahlung per klassischer Banküberweisung
Die klassische Variante erfordert manuelle Arbeit. Der Spieler wählt im Casino „Banküberweisung“, erhält IBAN, BIC und einen Verwendungszweck (oft die Kunden-ID oder eine einmalige Transaktionsnummer). Diese Daten kopiert er in sein Online-Banking, füllt eine Standard-SEPA-Überweisung aus, führt sie aus.
Das Casino erhält das Geld ein bis drei Werktage später, je nach Ausführungszeitpunkt (Freitagabend-Überweisungen landen erst Montag). Nach Eingang prüft das Casino den Verwendungszweck, ordnet die Zahlung dem Spielerkonto zu, schreibt gut. Manuelle Zuordnung kann zusätzliche Stunden kosten, wenn der Verwendungszweck falsch oder unklar ist.
Der Vorteil: keine Drittanbieter-Abhängigkeit, volle Kontrolle über Ausführungszeitpunkt. Der Nachteil: Wartezeit. Wer Montagmorgen überweist, spielt vielleicht Dienstagabend — für Impulsspieler unbrauchbar.
Was passiert mit dem €1000-Limit und OASIS?
Hinter jeder Einzahlung bei einem GGL-Casino laufen zwei obligatorische Prüfungen ab. Erstens: Ist der Spieler im OASIS-Sperrsystem registriert? OASIS ist die bundesweite Selbstausschluss-Datenbank, in die sich Spieler eintragen lassen können (oder durch Dritte eingetragen werden, bei Spielsuchtanzeichen). Steht jemand auf der Sperrliste, blockiert das Casino die Transaktion sofort. Die Prüfung läuft automatisiert in Echtzeit.
Zweitens: Hat der Spieler sein anbieterübergreifendes Monats-Einzahlungslimit erreicht? Gemäß Glücksspielstaatsvertrag 2021 dürfen Spieler maximal €1000 pro Kalendermonat über alle GGL-Casinos hinweg einzahlen. Das System trackt jede Transaktion zentral. Wer bei Bwin €600 eingezahlt hat, kann bei LeoVegas nur noch €400 einzahlen, bis der Monat vorbei ist.
Die Limit-Prüfung erfolgt vor Transaktionsausführung. Bei Instant-Banking-Methoden wie Trustly läuft sie in Echtzeit: Casino fragt OASIS-Datenbank ab, erhält Freigabe oder Ablehnung, leitet dann zu Trustly weiter oder blockiert. Bei klassischer Überweisung ist die Prüfung schwieriger — die Überweisung kommt verzögert an, das Casino muss rückwirkend prüfen. Überschreitet die Einzahlung das Limit, wird sie zurücküberwiesen. Das dauert weitere Tage.
Das €1000-Limit gilt kalendermonatlich, nicht rollierend. Am ersten eines Monats setzt sich das Budget zurück. Spieler, die dauerhaft mehr einzahlen wollen, müssen beim Casino eine Erhöhung beantragen — möglich, aber mit Dokumentationspflicht verbunden (Einkommensnachweis, Selbstauskunft). Die meisten GGL-Casinos handhaben solche Anträge restriktiv, weil die Regulierung konservativ ist.
Ein technisches Detail: Das OASIS-System funktioniert nur für GGL-lizenzierte Anbieter. Internationale Casinos ohne deutsche Lizenz greifen nicht auf OASIS zu, dort gelten diese Limits nicht. Das ist einer der Gründe, warum manche Spieler GGL-Casinos meiden und auf Anbieter mit Curaçao- oder Malta-Lizenzen ausweichen — eine regulatorische Grauzone, die rechtlich fragwürdig ist.
Welche Limits gelten bei Einzahlungen in GGL-lizenzierten Casinos?
Das zentrale Limit ist €1000 pro Kalendermonat anbieterübergreifend. Dazu kommen einzelne Casino-Mindesteinzahlungen (meist €10 bis €20) und Maximallimits pro Transaktion (oft €1000, da das Monatslimit ohnehin greift). Das OASIS-Sperrsystem blockiert Transaktionen von gesperrten Spielern sofort. Höhere Limits sind auf Antrag möglich, erfordern aber Einkommensnachweise und werden restriktiv gehandhabt. Im Vergleich zu internationalen Casinos ohne GGL-Lizenz sind diese Limits strikt — Spieler mit höherem Budget finden die €1000-Grenze oft frustrierend eng.
Sicherheit und Geschwindigkeit: Bankzahlungen im Vergleich
Zahlungsmethoden unterscheiden sich nicht nur in Geschwindigkeit, sondern auch in Sicherheitsarchitektur und Nutzerrechten. Wer versteht, welche Mechanismen hinter Trustly, Giropay und klassischer Überweisung stehen, trifft informiertere Entscheidungen.
Wie sicher sind Trustly, Giropay und Klarna?
Alle drei Methoden fallen unter PSD2-Regulierung der Europäischen Union. Payment Service Directive 2 (revidiert 2019) schreibt Strong Customer Authentication vor: Jede Zahlung über €30 muss mit mindestens zwei von drei Faktoren authentifiziert werden (Wissen, Besitz, Inhärenz — typischerweise Passwort plus TAN-App). Trustly, Giropay und Klarna implementieren diesen Standard technisch über API-Schnittstellen zu Banken.
Die Sicherheit liegt primär bei der Bank, nicht beim Payment-Initiator. Trustly speichert keine Banking-Credentials, greift nur auf das Konto zu, wenn der Nutzer aktiv authentifiziert ist. Die Datenübertragung läuft über verschlüsselte Verbindungen (256-Bit-SSL ist Standard). Trustly selbst ist in mehreren EU-Ländern als Zahlungsinstitut lizenziert, unterliegt Bankenaufsicht und Compliance-Audits.
Giropay hat den Vorteil, dass es von deutschen Banken selbst betrieben wird. Datenschutzbedenken sind minimal, weil keine Drittstaaten involviert sind — alles bleibt im deutschen Bankensystem. Klarna ist ein schwedisches Fintech mit breiterer Datenstrategie (BNPL, Shopping-App), aber für reine Payment-Initiation gelten dieselben PSD2-Standards wie bei Trustly.
Ein Risiko besteht bei Phishing. Betrüger könnten gefälschte Trustly-Seiten aufsetzen, um Banking-Credentials abzugreifen. Die echte Trustly-Weiterleitung führt immer zur echten Bank-Domain (z.B. sparkasse.de, comdirect.de), nicht zu einer Trustly-Subdomain. Wer die URL-Leiste prüft, erkennt Fälschungen. Casinos mit seriösen Payment-Integrationen zeigen HTTPS-Zertifikate und offizielle Domain-Namen.
Im Vergleich zu Kreditkarten haben Instant-Banking-Methoden ein niedrigeres Betrugsrisiko, weil keine Kartendaten gespeichert werden. Kreditkartendaten können bei Data Breaches kompromittiert werden; IBAN und BIC allein reichen nicht für Abbuchungen. Der Nachteil ist: kein Chargeback. Wer bei Kreditkartenzahlungen betrogen wird, hat 120 Tage Widerspruchsrecht. Bei Trustly/Giropay ist die Zahlung nach Ausführung final.
Auszahlungsgeschwindigkeit: Wann ist das Geld da?
Einzahlungen sind schnell, Auszahlungen langsamer. Das liegt nicht an der Zahlungsmethode, sondern an Casino-internen Prozessen. Jede erste Auszahlung löst KYC-Prüfung aus: Das Casino verlangt Ausweiskopie, Adressnachweis, manchmal Bankkontoverifizierung. Die Prüfung dauert 12 bis 48 Stunden, je nach Support-Auslastung.
Nach KYC-Freigabe hängt die Geschwindigkeit von der Methode ab. Trustly wirbt mit sofortigen Auszahlungen — technisch korrekt, praktisch bei GGL-Casinos selten realisiert. Die meisten Anbieter haben eine „Pending-Phase“ von 24 Stunden, in der die Auszahlung storniert werden kann (Spielerschutz, aber auch Hoffnung des Casinos, dass der Spieler es sich anders überlegt und weiter spielt).
Nach Freigabe landet Geld über Trustly oder Giropay binnen Minuten auf dem Bankkonto — sofern das Casino Instant-Payout implementiert hat. Viele GGL-Casinos zahlen aber über klassische Banküberweisung aus, selbst wenn die Einzahlung über Trustly lief. Dann dauert es wieder ein bis drei Werktage. Die konkrete Auszahlungsmethode steht meist im Casino-Kassenbereich unter „Auszahlungsoptionen“ — vor der ersten Einzahlung prüfen spart Überraschungen.
Klassische Banküberweisungen für Auszahlungen laufen über SEPA und brauchen zwei bis fünf Werktage. Die ersten 24 bis 48 Stunden sind Casino-Bearbeitung, der Rest Banklaufzeit. Wochenenden und Feiertage verlängern die Dauer. Wer Freitagabend auszahlen lässt, sieht das Geld oft erst Mittwoch.
E-Wallets wie Skrill oder Neteller (bei manchen GGL-Casinos verfügbar) sind schneller: 12 bis 24 Stunden nach Freigabe ist das Geld im Wallet. Von dort kann man es aufs Bankkonto überweisen (weitere ein bis drei Tage) oder für andere Zwecke nutzen. PayPal war historisch die schnellste Option (oft unter 24 Stunden), ist aber bei GGL-Casinos 2026 selten verfügbar.
Rückbuchungen und Chargeback-Rechte
Hier liegt der größte Unterschied zu Kreditkarten. Eine Visa- oder Mastercard-Zahlung kann der Karteninhaber binnen 120 Tagen anfechten, wenn Betrug, Nichtlieferung oder fehlerhafte Abbuchung vorliegt. Der Card-Issuer prüft, bucht im Zweifelsfall zurück, das Casino muss sich wehren. Dieses Chargeback-Recht ist bei Glücksspiel-Transaktionen ein häufiges Streitthema — manche Spieler versuchen, Verluste durch Chargebacks zurückzuholen, was rechtlich fragwürdig ist.
Instant-Banking-Methoden haben kein vergleichbares Widerrufsrecht. Eine über Trustly oder Giropay ausgeführte Zahlung ist eine reguläre SEPA-Überweisung, die sofort final ist. Rückbuchung gibt es nur bei nachgewiesenem Betrug — dann greift der Käuferschutz der Bank, aber das Casino muss aktiv betrügerisch gehandelt haben (z.B. Geld genommen, Konto nicht gutgeschrieben). Normale Spielverluste sind kein Betrug.
SEPA-Lastschrift (die bei GGL-Casinos nicht Standard ist, aber zum Vergleich relevant) hätte ein Acht-Wochen-Widerrufsfenster. Der Zahler könnte ohne Grund die Lastschrift zurückgeben, die Bank bucht zurück, der Gläubiger muss sich das Geld anderweitig holen. Genau deshalb bieten Casinos keine Lastschrift an — das Ausfallrisiko wäre zu hoch.
Klassische Überweisungen sind ebenfalls final. Nur bei Eingabefehlern (falsche IBAN, falscher Betrag) kann man die Bank um Rückholung bitten, was aber nicht garantiert ist und Gebühren kostet. Wer bewusst an ein Casino überwiesen hat, bekommt das Geld nicht zurück, nur weil er verloren hat.
Das bedeutet: Spieler müssen vor Einzahlung sicher sein, dass das Casino vertrauenswürdig ist. GGL-Lizenz ist ein starker Indikator — die Gemeinsame Glücksspielbehörde prüft Betreiber streng, entzieht Lizenzen bei Verstößen. Internationale Casinos ohne GGL-Lizenz haben kein vergleichbares Aufsichtsorgan in Deutschland, dort ist das Risiko höher.
Ist Trustly sicherer als eine klassische Lastschrift?
Trustly ist technisch sicherer, weil es keine Lastschriftmandate erfordert und unter PSD2-Regulierung mit Strong Customer Authentication läuft. Jede Zahlung wird per 2FA autorisiert, Trustly speichert keine Banking-Credentials. Klassische SEPA-Lastschrift erlaubt dem Empfänger, Geld abzubuchen — bei betrügerischen Gläubigern ein Risiko. Der Nachteil von Trustly: keine Widerrufsmöglichkeit wie bei Lastschrift (acht Wochen Chargeback). Für Verbraucherschutz ist Lastschrift besser, für transaktionsbezogene Sicherheit Trustly überlegen.
Kann ich Einzahlungen per Lastschrift rückgängig machen?
Echte SEPA-Lastschrift-Einzahlungen wären binnen acht Wochen widerrufbar ohne Angabe von Gründen — deshalb bieten GGL-Casinos diese Methode nicht an. Instant-Banking-Zahlungen über Trustly, Giropay oder Klarna sind nach Ausführung final, keine Rückbuchung möglich außer bei nachgewiesenem Betrug. Klassische Überweisungen ebenfalls final. Wer Geld ins Casino überweist, sollte sich sicher sein — die Transaktion ist bindend.
Kann ich auch per Bankeinzug auszahlen lassen?
Auszahlungen laufen in der Regel per klassischer Banküberweisung (SEPA), nicht per Instant-Banking-Methoden — auch wenn die Einzahlung über Trustly erfolgte. Manche Casinos bieten Trustly-Payouts an (schneller), aber bei GGL-Anbietern ist das selten implementiert. Standardmäßig gibt man seine IBAN an, das Casino überweist nach KYC-Prüfung und Pending-Phase das Geld aufs Konto. Dauer: zwei bis fünf Werktage nach Freigabe.
Rechtlicher Rahmen: GGL, OASIS und €1000-Limit
Die Zahlungsmethoden-Landschaft bei deutschen Casinos ist nicht nur von Technik geprägt, sondern von Regulierung. Der Glücksspielstaatsvertrag 2021 und die Gemeinsame Glücksspielbehörde der Länder setzen den Rahmen, in dem Trustly, Giropay und klassische Überweisungen operieren.
Was bedeutet die GGL-Lizenz für Zahlungen?
Die GGL (gegründet 2021, operative Aufsicht seit Januar 2023) lizenziert und überwacht Online-Glücksspielanbieter in Deutschland. Nur wer auf der offiziellen Whitelist steht, darf legal Slots, Sportwetten oder andere Glücksspiele anbieten. Die Whitelist wird laufend aktualisiert, per September 2026 sind 17 Betreiber für virtuelle Automatenspiele gelistet.
Für Zahlungen bedeutet die Lizenz: Jedes GGL-Casino muss technische Schnittstellen zu OASIS implementieren, um Spielersperren und Einzahlungslimits zu prüfen. Die Prüfung läuft in Echtzeit vor jeder Transaktion. Casinos, die OASIS umgehen oder manipulieren, riskieren Lizenzverlust. Die GGL hat seit 2022 Hunderte Verfahren gegen illegale Anbieter eingeleitet, 1.843 Websites wurden bis Ende 2025 blockiert, 178 von Zahlungskanälen abgeschnitten.
Ein weiterer Effekt: GGL-Casinos müssen jeden Deposit und jede Auszahlung dokumentieren, um bei Audits Compliance nachzuweisen. Das verlangsamt manche Prozesse (zusätzliche Verifizierungsschritte), erhöht aber Spielersicherheit. Wer bei einem GGL-Casino Geld einzahlt, weiß: Der Betreiber ist reguliert, haftet für Fehler, unterliegt deutscher Rechtsaufsicht.
Internationale Casinos ohne GGL-Lizenz (mit Malta-, Curaçao- oder Gibraltar-Lizenzen) operieren in Deutschland seit GlüStV 2021 in einer Grauzone. Sie sind nicht per se illegal, aber auch nicht explizit legal — deutsche Spieler dürfen dort spielen, die Anbieter dürfen aber nicht aktiv in Deutschland werben oder Zahlungen über deutsche Banken abwickeln. Payment-Provider wie Trustly oder Giropay blockieren zunehmend Transaktionen zu nicht-lizenzierten Casinos, um selbst nicht regulatorisch belangt zu werden.
Das €1000-Monats-Einzahlungslimit im Detail
Paragraf 4 Absatz 5 Nummer 2 Satz 1 in Verbindung mit Paragraf 10a Absatz 4 Satz 2 GlüStV 2021 legt fest: Spieler dürfen pro Kalendermonat maximal €1000 über alle lizenzierten Anbieter hinweg einzahlen. Das Limit ist anbieterübergreifend — wer bei drei verschiedenen Casinos je €400 einzahlt, überschreitet es.
Die technische Umsetzung läuft über OASIS. Jede Einzahlung wird zentral geloggt, das System rechnet laufend mit. Am ersten des Monats setzt sich das Budget zurück. Eine Erhöhung ist auf Antrag möglich: Der Spieler muss Einkommensnachweise vorlegen, das Casino prüft, die GGL kann intervenieren. In der Praxis werden Erhöhungen selten und nur für nachweislich wohlhabende Spieler genehmigt.
Das Limit gilt nur für lizenzierte Anbieter. Internationale Casinos ohne GGL-Lizenz sind nicht an OASIS angebunden, dort kann man theoretisch unbegrenzt einzahlen. Das ist einer der Hauptgründe, warum manche deutsche Spieler GGL-Casinos meiden — sie empfinden das €1000-Limit als bevormundend. Die Channelization Rate (Anteil der Spieler, die bei lizenzierten Anbietern spielen statt bei internationalen) liegt laut GGL bei 77 Prozent Stand 2026 — höher als zu Beginn, aber noch immer spielen 23 Prozent in der Grauzone.
Kritiker des Limits argumentieren, es treibe Spieler zu unlizenz ierten Anbietern und untergrabe so den Spielerschutz. Befürworter sagen, €1000 pro Monat seien für verantwortungsvolles Freizeitspiel ausreichend, höhere Beträge deuteten auf Suchtrisiko hin. Die politische Debatte läuft seit 2021, eine Lockerung ist nicht absehbar.
OASIS-Sperrsystem und seine Auswirkungen
OASIS (Onlineabfrage Spielerstatus) ist die zentrale Sperrdatei für Glücksspiel in Deutschland. Spieler können sich selbst sperren lassen (Mindestdauer drei Monate), Angehörige können Sperren beantragen (mit Nachweis), Casinos können auffällige Spieler melden. Eine OASIS-Sperre gilt bundesweit für alle GGL-lizenzierten Anbieter und für staatliche Spielbanken.
Technisch prüft jedes Casino vor jeder Transaktion und vor jedem Login die OASIS-Datenbank. Steht der Spieler auf der Sperrliste, wird der Zugang blockiert. Das gilt auch rückwirkend: Wer sich während einer aktiven Spielsitzung sperren lässt, wird beim nächsten Seitenaufruf ausgeloggt.
Für Zahlungen bedeutet das: Eine Einzahlung von einem gesperrten Konto wird sofort zurückgewiesen. Bei Instant-Banking passiert das in Echtzeit (Trustly-Weiterleitung wird gar nicht erst initiiert). Bei klassischer Überweisung kommt das Geld an, das Casino prüft, erkennt die Sperre, überweist zurück — dauert Tage, ist aber zwingend.
Ein Problem: OASIS gilt nur für GGL-Casinos. Internationale Anbieter greifen nicht auf die Datenbank zu, gesperrte Spieler können dort weiterhin spielen. Das untergräbt den Sperrmechanismus. Die GGL arbeitet daran, auch internationale Payment-Provider zur OASIS-Prüfung zu verpflichten, aber die Durchsetzung ist schwierig.
Ein weiterer Kritikpunkt: Die Sperre ist irreversibel während der Mindestdauer. Wer sich für drei Monate sperrt, kommt vorher nicht mehr rein — selbst wenn es ein Versehen war. Das ist gewollt (Spielerschutz), frustriert aber Spieler, die sich überstürzt gesperrt haben.
OASIS ist politisch umstritten, technisch aber solide. Die Datenbank läuft stabil, Ausfälle sind selten, der Datenschutz entspricht DSGVO-Standards. Für Spieler mit Suchtproblemen ist OASIS ein wirksames Werkzeug — vorausgesetzt, sie nutzen nur GGL-Casinos.
—
Der deutsche Online-Casino-Markt unter GGL-Regulierung funktioniert anders als internationale Märkte. Bankzahlungen sind möglich, aber nicht per klassischem Lastschriftverfahren. Instant-Banking-Methoden wie Trustly und Giropay ersetzen die Lastschrift, bringen aber eigene Trade-offs mit: schneller, sicherer im Transaktionsmoment, aber ohne Widerrufsrecht.
Wer bei GGL-Casinos spielt, akzeptiert €1000-Monatslimit, OASIS-Sperrsystem und die damit verbundenen Einschränkungen. Im Gegenzug gibt es Rechtssicherheit, Spielerschutz und Aufsicht durch deutsche Behörden. Welche Priorität Spieler setzen — Regulierung oder Freiheit —, entscheidet, ob GGL-Casinos die richtige Wahl sind.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «paymentscasinoinfode.com»