Online Casinos mit Paysafecard: GGL vs. internationale Anbieter im Vergleich 2026
 Verfügbar in DE
Paysafecard ist das Bargeld des Online-Glücksspiels. Prepaid-Voucher kaufen, 16-stelligen Code eingeben, fertig — keine Bankdaten, keine Kreditkarte, keine Spuren im Kontoauszug. Für Budget-Spieler und Datenschutz-Bewusste klingt das ideal. Die Realität? Komplizierter.
Deutsche GGL-lizenzierte Casinos akzeptieren Paysafecard selten. Internationale Anbieter mit Curaçao- oder MGA-Lizenzen dominieren die Listen — ohne OASIS-Anbindung, mit höheren Limits, aber rechtlich in der Grauzone. Auszahlungen per Paysafecard? Unmöglich, One-Way-System. Wer die Methode nutzen will, muss wissen, wo sie überhaupt funktioniert und welche Hürden auf GGL-Seite lauern.
Dieser Marktcheck zeigt, welche Casinos Paysafecard 2026 tatsächlich akzeptieren, wie sich GGL-lizenzierte von internationalen Anbietern unterscheiden, wie der Einzahlungsprozess läuft, warum die Auszahlung scheitert und was Gebühren und Limits bedeuten.
Beste Online Casinos mit Paysafecard 2026 — Die Top-Auswahl
Paysafecard wird nicht überall akzeptiert. Die folgende Tabelle zeigt neun Casinos, bei denen die Methode funktioniert — drei mit deutscher GGL-Lizenz, sechs international lizenziert.
| Casino | Lizenz | Mindesteinzahlung | Auszahlung (typisch) | Besonderheit |
|---|---|---|---|---|
| JackpotPiraten | GGL (Deutschland) | €1 | 3–5 Werktage | Novomatic-Klassiker, deutsche Spielbanken-Gruppe |
| Wunderino | GGL (Deutschland) | €10 | 1–3 Werktage | Safety Index 9.8/10, Pragmatic Play Turniere |
| LeoVegas | GGL (Deutschland) | €10 | 1–2 Werktage | Mobile-First, MGM-Backing (€607M Übernahme) |
| RollingSlots | Curaçao | €10 | 24–48 Stunden | 4.500+ Spiele, keine OASIS-Limits |
| Bizzo Casino | Curaçao | €20 | <24 Stunden | Live-Dealer verfügbar, Krypto-Zahlungen |
| N1Bet | MGA/Curaçao | €10 | 24–48 Stunden | Sportwetten + Casino, N1-Gruppe |
| King Billy | Curaçao | €10 | 24 Stunden | Königreich-Thema durchgängig |
| DragonSlots | Curaçao | €10 | 24–48 Stunden | Breite Spielautomaten-Bibliothek |
| Spinimax | Curaçao | €20 | 24 Stunden | 150% Willkommensbonus, schnelle Freigabe |
Die drei GGL-Casinos unterliegen dem deutschen Glücksspielstaatsvertrag: monatliches Einzahlungslimit €1.000 (anbieterübergreifend via LUGAS), Einsatzlimit €5 pro Spin, OASIS-Sperrsystem-Anbindung. Keine Live-Dealer mit menschlichen Croupiers, nur virtuelle Spielautomaten. Internationale Anbieter haben diese Beschränkungen nicht — operieren aber ohne GGL-Erlaubnis in rechtlicher Grauzone.
JackpotPiraten — Deutsche GGL-Lizenz mit Novomatic-Klassikern
JackpotPiraten läuft unter der DGGS Deutsche Gesellschaft für Glücksspiel mbH, Teil der deutschen Spielbanken-Gruppe. GGL-Lizenz, Whitelist-gelistet, volle Regulierung. Das Casino akzeptiert Paysafecard-Einzahlungen ab €1 — niedrigste Einstiegshürde im GGL-Segment. Das Spieleangebot konzentriert sich auf Novomatic- und Merkur-Slots: Book of Ra Deluxe, Eye of Horus, Lord of the Ocean. Klassiker, keine Experimente.
Willkommenspaket: 125 Freispiele bereits ab €1 Einzahlung plus 100% Bonus bis €100. Die OASIS-Anbindung ist Pflicht — wer bundesweit gesperrt ist, kommt nicht rein. Wer das €1.000-Monatslimit bei anderen GGL-Casinos ausgeschöpft hat, kann hier nichts mehr einzahlen. Auszahlungen per Banküberweisung, typisch 3–5 Werktage nach KYC-Check (Ausweis, Adressnachweis). Für Spieler, die rechtliche Klarheit über Spielauswahl stellen, passt das. Wer Live-Casino oder hohe Einsätze will, nicht.
Wunderino — Höchste Sicherheit und Spielerschutz
Wunderino (wunderino.de) wird von Megapixel Entertainment Limited betrieben, GGL-lizenziert für den deutschen Markt. Casino.Guru vergibt einen Safety Index von 9.8 von 10 — einer der höchsten Werte unter den GGL-Anbietern. Das Casino hat sich in Deutschland als verlässliche Adresse etabliert; die Wunderino Arena in Kiel trägt seit Jahren den Namen.
Aktuelles Angebot: 400% Bonus bis €10 plus 100 Freispiele. Mindesteinzahlung €10. Paysafecard-Einzahlungen laufen sofort durch, Auszahlungen per Banküberweisung nach 1–3 Werktagen. Spieleanbieter: 14 Studios, darunter Merkur Gaming und Pragmatic Play. Pragmatic veranstaltet regelmäßig Drops & Wins-Turniere, bei denen Spieler durch zufällige Prize-Drops Geldpreise gewinnen können — auch bei GGL-Casinos aktiv. Der Blog von Wunderino informiert über regulatorische Änderungen (z. B. Einsatzlimit-Erhöhung auf €5/Spin ab Juli 2026). Transparenz auf diesem Niveau ist selten.
Was Wunderino nicht bietet: Live-Casino mit echten Croupiers (GGL-Verbot), Einsätze über €5 pro Spin, Einzahlungen über €1.000 im Monat. Wer damit leben kann, bekommt solides deutsches Glücksspiel unter strikter Aufsicht.
LeoVegas — Mobile-Casino-Spezialist mit MGM-Backing
LeoVegas (leovegas.de) operiert unter LVSports Limited mit deutscher GGL-Lizenz. International hält das Casino zusätzlich MGA-Lizenz (Malta, MGA/B2C/218/2012) und UKGC-Lizenz (UK, 000-039071-R-319409-001). 2022 kaufte MGM Resorts International das Unternehmen für rund €607 Millionen — eine Bewertung, die die Marktposition unterstreicht.
LeoVegas hat sich den Titel „King of Mobile Casino“ erarbeitet: mehrfacher Gewinner des „Mobile Casino of the Year“-Awards bei den EGR Operator Awards. Die Plattform ist von Grund auf für Touchscreen-Bedienung entwickelt, läuft flüssig auf iOS und Android. Wer primär am Smartphone spielt, findet hier bessere Usability als bei Desktop-first-Portalen. Typisches Willkommenspaket: €1.000 plus 100 Freispiele, verteilt über mehrere Einzahlungen.
Mindesteinzahlung mit Paysafecard: €10. Auszahlungen nach 1–2 Werktagen per Banküberweisung. GGL-Beschränkungen gelten vollumfänglich: €1.000 Monatslimit über alle deutschen Anbieter hinweg, €5 Einsatzlimit, OASIS-Check, keine Live-Dealer. Die MGM-Übernahme bedeutet finanzielle Stabilität — ein Casino, das morgen noch da ist. Für mobile Spieler mit Präferenz für lizenzierte Anbieter eine erste Adresse.
RollingSlots — Internationale Top-Wahl mit riesiger Spielauswahl
RollingSlots operiert unter Curaçao-Lizenz, gegründet 2020/2021 mit regionalen Versionen für Kanada, UK, Australien. Keine GGL-Lizenz, nicht auf der deutschen Whitelist. Das Casino funktioniert trotzdem für deutsche Spieler — EU-Dienstleistungsfreiheit, keine Geo-Blockade. Rechtlich Grauzone: Der deutsche Glücksspielstaatsvertrag sieht nur GGL-lizenzierte Anbieter als legal an, internationale Casinos mit EU-Lizenzen werden geduldet, aber nicht anerkannt.
Spielauswahl: 4.500 bis 15.000 Titel je nach Version. RollingSlots aggregiert Studios von Pragmatic Play bis NetEnt, Novomatic, Microgaming. Willkommensbonus bis C$3.600 in der kanadischen Version, andere Regionen bieten 200%+ Matches. Paysafecard-Einzahlungen ab €10, sofortige Gutschrift. Auszahlungen laufen über Banküberweisung, E-Wallets (Skrill, Neteller), Krypto oder NeoSurf — nicht über Paysafecard selbst. Typische Auszahlungsdauer: 24–48 Stunden nach interner Freigabe, KYC-Check bei der ersten Auszahlung.
Keine OASIS-Anbindung bedeutet: kein anbieterübergreifendes €1.000-Limit, kein €5-Einsatzlimit, keine automatische Sperre. Live-Casino mit echten Croupiers verfügbar. Das Loyalitätsprogramm vergibt VIP-Punkte pro Einsatz, die gegen Boni getauscht werden können. Rock-and-Roll-Branding durchgängig, für manche stimmig, für andere überladen. Wer Spielauswahl und Flexibilität über rechtliche Absicherung stellt, landet hier. Wer explizit nach GGL-Lizenz sucht, nicht.
Bizzo Casino — Schnelle Registrierung und Live-Dealer
Bizzo Casino trägt eine Curaçao-Lizenz, keine deutsche GGL-Erlaubnis. Der Registrierungsprozess ist auf Geschwindigkeit getrimmt: E-Mail, Passwort, fertig. KYC-Prüfung erfolgt erst bei der ersten Auszahlung, nicht beim Einstieg. Für Spieler, die nicht sofort Dokumente hochladen wollen, ein Vorteil. Für Regulierungsfans ein Warnsignal.
Paysafecard-Einzahlungen ab €20, höhere Schwelle als bei RollingSlots oder LeoVegas. Auszahlungen unter 24 Stunden typisch, wenn KYC bereits abgeschlossen ist. Bizzo akzeptiert neben Paysafecard auch Kryptowährungen (Bitcoin, Ethereum, Litecoin, Tether) — schnelle Auszahlungen unter einer Stunde möglich, falls man die Krypto-Schiene nutzt. Das Live-Casino zeigt echte Dealer an Roulette-, Blackjack- und Baccarat-Tischen — bei GGL-Casinos verboten, hier Standard. Studios: Evolution Gaming, Pragmatic Live, Ezugi.
Bizzo bewegt sich außerhalb deutscher Regulierung. Wer OASIS-gesperrt ist, kann trotzdem spielen. Wer das €1.000-Limit bei GGL-Casinos erreicht hat, kann hier weiter einzahlen. Das ist entweder Vorteil oder Problem, je nach Perspektive. Spielerschutz-Tools (Einzahlungslimits, Selbstsperre) existieren, sind aber nicht verpflichtend verknüpft mit deutschen Systemen.
N1Bet — Multi-Vertical mit Sportwetten
N1Bet gehört zur N1 Interactive Ltd., Malta-basiert, mit MGA- oder Curaçao-Lizenz je nach Gerichtsbarkeit. Keine GGL-Lizenz. Das Casino kombiniert Spielautomaten mit Sportwetten — Multi-Vertical-Ansatz. Wer nach einem Automaten-Spin auf Fußball-Quoten wetten will, kann das im selben Konto tun. Bei GGL-Casinos ist diese Kombi nicht vorhanden, da virtuelle Automatenspiele und Sportwetten unterschiedliche Erlaubnisse erfordern.
Paysafecard-Einzahlung ab €10, Gutschrift sofort. Auszahlungen per Banküberweisung oder E-Wallet nach 24–48 Stunden. N1 Interactive betreibt mehrere Casino-Marken parallel (Cross-Brand-Synergien), was Backend-Stabilität mitbringt, aber auch bedeutet, dass man in verschiedenen N1-Casinos auf dieselbe Spielhistorie trifft. Bonusangebote variieren je nach Saison; Sportwetten-Boni unterliegen anderen Umsatzbedingungen als Casino-Boni (typisch: Mindestquote 1.50 oder höher für Freischaltung).
Rechtlich: EU-Lizenz, aber nicht GGL. Deutsche Spieler können einzahlen, aber der Anbieter operiert außerhalb des deutschen Regulierungsrahmens. OASIS-Sperren greifen nicht, LUGAS-Limits auch nicht. Für Multi-Produkt-Nutzer eine Option, für GGL-Puristen keine. Die N1-Gruppe hat sich in den letzten Jahren als verlässlicher Betreiber positioniert — technische Probleme selten, Auszahlungen laufen durch. Wer Sportwetten und Casino parallel nutzt und internationale Lizenzierung akzeptiert, findet hier eine durchdachte Plattform.
Kann ich mit Paysafecard in deutschen GGL-lizenzierten Casinos einzahlen?
Ja, aber nur bei wenigen. JackpotPiraten, Wunderino und LeoVegas akzeptieren Paysafecard mit deutscher GGL-Lizenz. Die meisten anderen GGL-Anbieter (bwin, StarGames, Merkur Slots, Löwen Play) führen die Methode nicht auf. Grund: Konflikt zwischen Paysafecard-Anonymität und GGL-KYC-Anforderungen. GGL-Casinos müssen vor Spielbeginn die Identität via OASIS-System abfragen. Paysafecard-PINs ohne myPaysafe-Konto sind anonym — keine Personendaten, nur Code. Das kollidiert technisch und rechtlich. Internationale Casinos (Curaçao, MGA) haben diese Hürde nicht, daher dominieren sie die Paysafecard-Listen.
Workaround: myPaysafe-Konto mit vollständiger Verifizierung (Ausweis, Adressnachweis). Dann ist die Prepaid-Methode personengebunden, KYC-kompatibel. Ob das die Anonymität aufhebt, die viele Nutzer bei Paysafecard suchen? Definitiv. Aber es ermöglicht GGL-Nutzung.
GGL-Lizenz vs. internationale Casinos — Was bedeutet das für Paysafecard-Nutzer?
Deutsche Spieler bewegen sich 2026 in zwei parallelen Casino-Welten: GGL-lizenzierte Anbieter mit Whitelist-Eintrag und strenger Regulierung, internationale Casinos mit EU-Lizenzen (Malta, Curaçao, Anjouan) außerhalb deutscher Aufsicht. Für Paysafecard-Nutzer hat diese Spaltung konkrete Folgen.
Was ist die GGL und warum ist sie wichtig?
Die Gemeinsame Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale) reguliert Online-Glücksspiel in Deutschland seit Juli 2021. Grundlage: Glücksspielstaatsvertrag 2021 (GlüStV 2021), bundesweit harmonisiert. Die GGL veröffentlicht eine Whitelist aller erlaubten Anbieter unter gluecksspiel-behoerde.de. Was dort steht, ist legal. Was fehlt, nicht.
14+ Online-Casino-Anbieter mit virtuellen Automatenspielen tragen aktuell eine GGL-Erlaubnis: JackpotPiraten, Wunderino, LeoVegas, bwin, StarGames, Merkur Slots, Löwen Play und weitere. Diese Casinos dürfen deutschen Spielern virtuelle Slots anbieten — aber keine Live-Tische mit echten Croupiers, die fallen unter separate Landeslizenzen (Schleswig-Holstein, einzelne Bundesländer). Die GGL-Erlaubnis ist gebunden an harte Auflagen: OASIS-Anbindung, LUGAS-Tracking, Einsatzlimit, monatliches Einzahlungslimit, 5-Sekunden-Spielpause zwischen Spins.
Enforcement steigt: 2022 leitete die GGL 68 Verbotsverfahren gegen illegale Anbieter ein, 2025 waren es 287. Rund 6.300 Websites wurden auf illegales Glücksspiel oder Werbung dafür geprüft. Die Channelization Rate — Anteil der Spieler bei legalen Anbietern — liegt bei 77% (Stand 2025). Das bedeutet: 23% spielen weiterhin außerhalb des GGL-Rahmens, bei internationalen Casinos.
OASIS und LUGAS — Die deutschen Sperr- und Limitsysteme
OASIS (Online-Abfrage-System im Spielerschutz) ist die bundesweite Sperrdatei. Wer sich selbst sperren lässt oder von Amts wegen gesperrt wird, landet in OASIS. Jedes GGL-Casino muss vor Kontoeröffnung und bei jedem Login den OASIS-Status abfragen. Treffer? Zugang verweigert, keine Ausnahmen. Die Sperre gilt anbieterübergreifend: wer bei Casino A gesperrt ist, kommt auch bei Casino B, C, D nicht rein.
LUGAS (Limit- und Sperrsystem der Länder) trackt Einzahlungen über alle GGL-Casinos hinweg. Das monatliche Limit liegt bei €1.000 — nicht pro Casino, sondern gesamt. Wer bei Wunderino €600 einzahlt und danach bei LeoVegas €500 einzahlen will, wird bei €400 gestoppt. Das System läuft Echtzeit, kein Casino kann es umgehen. Ausnahmen gibt es nicht.
Der 1. Juli 2026 brachte eine Lockerung: Das Einsatzlimit stieg von €1 auf €5 pro Spin. Vorher war jeder Dreh auf einen Euro gedeckelt, was High-Roller fernhielt. Mit €5 wird es erträglicher, bleibt aber weit unter dem, was internationale Casinos erlauben (oft keine Obergrenze außer Tischlimits bei Providern).
Warum bieten viele GGL-Casinos keine Paysafecard an?
Technischer Konflikt. GGL-Casinos müssen Identität vor Spielbeginn verifizieren — OASIS-Abfrage, KYC-Check. Paysafecard-PINs sind anonym: 16-stelliger Code, keine Personendaten, gekauft mit Bargeld am Kiosk. Wie soll ein Casino die Identität prüfen, wenn die Zahlungsmethode keine liefert?
Lösung eins: Paysafecard komplett ausschließen. Das machen viele GGL-Anbieter (bwin, StarGames, Merkur Slots). Lösung zwei: nur verifizierte myPaysafe-Konten akzeptieren. Das machen JackpotPiraten, Wunderino, LeoVegas. myPaysafe ist ein optionales Konto, in dem Nutzer ihre PINs speichern können. Mit vollständiger Verifizierung (Ausweisdokument, Adressnachweis) wird das Konto personengebunden — KYC-kompatibel. Der Anonymitätsvorteil von Paysafecard verschwindet, aber die Prepaid-Logik bleibt: Guthaben aufladen, ausgeben, fertig.
Internationale Casinos haben diesen Konflikt nicht. Curaçao-lizenzierte Anbieter fragen OASIS nicht ab, führen KYC erst bei der Auszahlung durch (oder gar nicht bei kleinen Beträgen unter bestimmten Limits). Paysafecard-PINs funktionieren dort ohne myPaysafe-Konto, ohne Verifizierung im Vorfeld. Daher dominieren RollingSlots, Bizzo, N1Bet die Paysafecard-Listen — sie haben die Hürde nicht.
Das erklärt die Diskrepanz: Suchergebnis-Rankings für „Casino mit Paysafecard“ zeigen zu 80% internationale Anbieter. Nicht weil GGL-Casinos schlechter wären, sondern weil Paysafecard und deutsche Regulierung strukturell schlecht zusammenpassen.
Warum bieten viele deutsche Online-Casinos keine Paysafecard an?
Der KYC/OASIS-Konflikt ist der Hauptgrund. Paysafecard ohne myPaysafe-Konto liefert keine Personendaten. GGL-Casinos brauchen diese Daten zwingend für OASIS-Abfrage und Compliance. Viele Anbieter entscheiden, dass der Aufwand (nur verifizierte myPaysafe-Konten akzeptieren, Nutzer durch Verifizierung führen) den Nutzen nicht rechtfertigt. Banküberweisung, Sofort, Trustly, Klarna — alles Methoden mit eingebauter Identifikation via Bankdaten. Paysafecard ist die Ausnahme.
Zweiter Grund: Auszahlungs-Asymmetrie. Paysafecard funktioniert nur für Einzahlungen, nie für Auszahlungen. Casinos müssen alternative Auszahlungswege vorhalten (Banküberweisung, E-Wallets). Nutzer, die mit Paysafecard einzahlen, erwarten oft, dass Gewinne denselben Weg zurückgehen — tun sie nicht. Das führt zu Support-Anfragen, Frustration, schlechten Bewertungen. Manche Betreiber streichen die Methode, um diesen Reibungspunkt zu vermeiden.
Internationale Casinos — Mehr Freiheit, aber Grauzone
RollingSlots, Bizzo, N1Bet, King Billy operieren mit EU-Lizenzen (Malta MGA, Curaçao eGaming) außerhalb deutscher GGL-Regulierung. Deutsche Spieler können dort einzahlen — EU-Dienstleistungsfreiheit macht Geo-Blocking schwierig. Der deutsche Glücksspielstaatsvertrag sieht diese Anbieter als illegal an, sie haben keine GGL-Erlaubnis. Rechtliche Grauzone.
Was das praktisch bedeutet: keine OASIS-Sperre (wer in Deutschland gesperrt ist, kann dort trotzdem spielen), kein €1.000-Monatslimit, kein €5-Einsatzlimit, Live-Casino mit echten Dealern verfügbar. Spielauswahl breiter, Limits flexibler, Auszahlungen oft schneller (E-Wallets, Krypto).
Risiken: Kein Rechtsanspruch bei Streitigkeiten innerhalb deutschen Rechts. Wenn ein Curaçao-Casino die Auszahlung verweigert, bleibt der Klageweg über Curaçao — faktisch kaum durchsetzbar für Privatspieler. MGA-Casinos haben stärkere Regulierung (Malta), aber auch hier läuft Rechtsdurchsetzung nicht über deutsche Gerichte. Spielerschutz-Tools existieren (Einzahlungslimits, Selbstsperre), sind aber freiwillig, nicht verpflichtend mit deutschen Systemen verknüpft.
Die GGL verschärft Durchsetzung: 2025 gab es 287 Verbotsverfahren. Zahlungsdienstleister werden gedrängt, Transaktionen zu internationalen Casinos zu blockieren. Ob das langfristig funktioniert? Bisher spielen 23% der deutschen Spieler außerhalb des GGL-Rahmens — die Nachfrage ist da.
Praktischer Unterschied für Paysafecard-Nutzer: Bei internationalen Casinos läuft alles reibungsloser. Kein OASIS-Check, kein LUGAS-Tracking, keine monatlichen Limit-Warnungen. PIN eingeben, spielen, auszahlen (auf andere Methode). Bei GGL-Casinos mehr Hürden: myPaysafe-Verifizierung oft erforderlich, €1.000-Limit greift, Ausweis hochladen vor Spielbeginn. Sicherheit gegen Bequemlichkeit — jeder wählt selbst, welche Seite überwiegt.
So funktioniert die Einzahlung mit Paysafecard im Casino
Paysafecard-Einzahlungen laufen in zwei Varianten: per 16-stelligem PIN-Code direkt oder via myPaysafe-Konto. Der PIN-Code ist schnell, anonym (ohne Konto), begrenzt auf €50 pro Transaktion ohne Verifizierung. Das myPaysafe-Konto bündelt mehrere PINs, erlaubt höhere Beträge, ist aber personengebunden nach KYC-Check.
Paysafecard kaufen — Wo und wie?
Paysafecard-Voucher gibt es in Supermärkten (REWE, EDEKA, Aldi, Lidl), an Tankstellen (Aral, Shell, Total), in Kiosken und online. Offline-Kauf: Bargeld oder Kartenzahlung an der Kasse, Bon mit 16-stelligem Code erhalten. Stückelungen: €10, €25, €50, €100. Seit 2026 auch variable Beträge zwischen €10 und €150 in Deutschland verfügbar — man gibt den gewünschten Betrag an, zahlt, bekommt den Code.
Online-Kauf: Websites wie guthaben.de, rewe.de/kartenwelt oder kredu.de verkaufen Paysafecard-Codes per E-Mail. Zahlung per PayPal, Klarna, Lastschrift möglich. Code kommt innerhalb von Minuten, manchmal Sekunden. Nachteil: Online-Kauf hinterlässt digitale Spuren (E-Mail, Zahlungshistorie), hebt Anonymität teilweise auf. Wer wirklich anonym bleiben will, kauft bar im Laden.
Verkaufsstellen-Finder: paysafecard.com/de-de/store-locator zeigt die nächsten Shops mit PaysafeCash (Bareinzahlung aufs myPaysafe-Konto direkt im Laden, ohne Voucher).
Schritt-für-Schritt: Einzahlung mit PIN-Code
Einzahlung im Casino läuft identisch, egal ob GGL oder international. Voraussetzung: Casino listet Paysafecard als Zahlungsmethode.
Zunächst öffnet man das Casino-Konto und ruft den Kassenbereich auf — bei GGL-Casinos vorab mit Registrierung + KYC (Ausweis hochladen), bei internationalen Casinos oft nur mit E-Mail + Passwort. Dann wählt man die Zahlungsmethode „Paysafecard“ (manche Casinos nennen es „PSC“ oder zeigen das Paysafecard-Logo). Im nächsten Schritt gibt man den Einzahlungsbetrag ein und beachtet dabei das Minimum (€1 bei JackpotPiraten, €10 bei LeoVegas, €20 bei Bizzo) sowie das Maximum ohne verifiziertes myPaysafe-Konto von €50 pro Transaktion. Danach gibt man den 16-stelligen PIN-Code ein (Format: vier Blöcke à vier Ziffern, meist mit Bindestrichen getrennt); mehrere PINs lassen sich kombinieren — bei einem Einzahlungsbetrag von €80 und zwei €50-Vouchern gibt man beide Codes nacheinander ein. Nach dem Bestätigen erfolgt die Gutschrift sofort in Echtzeit, kein Warten, kein Pending-Status.
Sicherheitshinweis: PIN-Codes sind wie Bargeld. Wer den Code hat, kann ihn ausgeben. Nie per E-Mail verschicken, nie auf unsicheren Websites eingeben. Nach Einzahlung den Code löschen oder durchstreichen — er ist verbraucht.
MyPaysafe-Konto einrichten und verifizieren
myPaysafe ist eine digitale Wallet für Paysafecard-Codes. Kostenlos, optional, empfohlen für GGL-Casino-Nutzung. Vorteil: Mehrere PINs zentral speichern, höhere Limits nach Verifizierung, Übersicht über Guthaben und Transaktionen.
Anmeldung: paysafecard.com/de-de aufrufen, „Konto erstellen“ wählen, E-Mail + Passwort eingeben. Bestätigungs-E-Mail kommt, Link klicken, fertig. Konto ist aktiv, Status „myPaysafe Light“ — Limit €50 pro Transaktion, €250 Gesamtguthaben.
Verifizierung für höhere Limits (myPaysafe Standard/Unlimited): Zunächst wählt man im myPaysafe-Konto „Verifizierung starten“. Danach lädt man ein Ausweisdokument hoch (Personalausweis, Reisepass oder Führerschein, als lesbares Foto oder Scan) sowie einen Adressnachweis (Stromrechnung, Kontoauszug oder Meldebescheinigung — nicht älter als 3 Monate, mit sichtbarem Namen und Adresse). Manche Verifizierungen verlangen zusätzlich ein Selfie mit Ausweis, also Gesicht und Dokument im selben Bild. Schließlich dauert die Prüfung durch Paysafecard 24–72 Stunden, die Bestätigung kommt per E-Mail.
Nach erfolgreicher Verifizierung: Limits steigen auf €10.000 pro Transaktion, €30.000 Gesamtguthaben pro Jahr (Unlimited-Status). Wichtiger für GGL-Casinos: Das Konto ist jetzt personengebunden, KYC-kompatibel. JackpotPiraten, Wunderino, LeoVegas akzeptieren verifizierte myPaysafe-Konten ohne weitere Hürden.
Einzahlung mit myPaysafe-Konto: Im Casino „Paysafecard“ wählen, Betrag eingeben, mit myPaysafe-Benutzername + Passwort einloggen (nicht PIN eingeben), bestätigen. Guthaben wird vom myPaysafe-Konto abgebucht, landet sofort im Casino. Einfacher als PIN-Codes eintippen, sicherer gegen Verlust.
Was ist der Unterschied zwischen einem Paysafecard-PIN und einem myPaysafe-Konto?
Der PIN ist ein Einweg-Voucher: 16 Ziffern, fester Betrag, anonym. Kaufen, eingeben, verbrauchen. Kein Konto nötig, keine Registrierung. Limit €50 pro Transaktion ohne weitere Prüfung. Verliert man den Code, ist das Geld weg — wie Bargeld. Ideal für Einmalkäufe, maximale Anonymität.
Das myPaysafe-Konto ist eine Wallet: mehrere PINs speichern, Guthaben bündeln, per Benutzername + Passwort einloggen. Nach Verifizierung bis €10.000 pro Transaktion möglich. Personengebunden nach KYC, keine Anonymität mehr. Vorteil: Überblick über Transaktionen, Schutz bei Verlust (Konto sperren lassen), Kompatibilität mit GGL-Casinos. Nachteil: Datenspuren, Verifizierungsaufwand.
Für GGL-Casinos ist das verifizierte myPaysafe-Konto faktisch Pflicht. Für internationale Casinos reichen PIN-Codes. Wer Anonymität will, bleibt beim PIN. Wer höhere Beträge bewegen oder GGL-konform spielen will, braucht das Konto.
Mehrere PINs kombinieren für höhere Einzahlungen
Paysafecard erlaubt, bis zu zehn PINs in einer Transaktion zu kombinieren. Beispiel: Einzahlung von €200 gewünscht, man hat vier €50-Voucher. Im Casino-Kassenbereich €200 eingeben, ersten PIN-Code eingeben, System fragt nach weiterem Code, zweiten eingeben, dritten, vierten — fertig. Guthaben wird von allen vier Codes abgebucht, landet als €200 im Casino.
Wichtig: Restguthaben bleibt auf dem letzten Code. Wenn der vierte Voucher nur €30 beitragen muss (um auf €200 zu kommen), bleiben €20 auf diesem Code übrig — wiederverwendbar für die nächste Transaktion. Guthaben abfragen: paysafecard.com/de-de/guthabenabfrage, Code eingeben, Restbetrag wird angezeigt.
Ohne myPaysafe-Konto wird das schnell unübersichtlich: mehrere Codes mit Restbeträgen, man verliert den Überblick. Mit myPaysafe-Konto werden alle Codes in einem Guthaben gebündelt — einfacher.
Praxistipp: Wer regelmäßig mit Paysafecard einzahlt, sollte das myPaysafe-Konto nutzen. Einmalige Verifizierung (Ausweis hochladen), danach alle Codes zentral verwalten. Guthaben auf einen Blick, keine verlorenen Restbeträge auf vergessenen Codes, höhere Transaktionslimits. Der Aufwand lohnt sich ab der zweiten oder dritten Einzahlung. Wer nur einmal testen will, bleibt beim PIN — schneller, kein Konto-Setup nötig.
Wie funktioniert die Einzahlung mit Paysafecard im Casino Schritt für Schritt?
Kassenbereich im Casino öffnen, Paysafecard wählen, Betrag eingeben, 16-stelligen Code eingeben (oder mit myPaysafe-Login bestätigen), fertig. Gutschrift sofort. Mindesteinzahlung beachten (€1–€20 je nach Casino), bei PIN-Codes ohne Konto maximal €50 pro Transaktion. Mehrere PINs kombinieren bei höheren Beträgen. Verifiziertes myPaysafe-Konto hebt Limits auf, ist aber für GGL-Casinos oft Pflicht.
Wo kann ich Paysafecard-Guthaben kaufen?
Supermärkte (REWE, EDEKA, Aldi, Lidl), Tankstellen (Aral, Shell, Total), Kioske — bar oder mit Karte. Online bei guthaben.de, rewe.de/kartenwelt, kredu.de — Zahlung per PayPal, Klarna, Lastschrift, Code per E-Mail. Stückelungen €10, €25, €50, €100 oder variabel €10–€150. Verkaufsstellen-Finder auf paysafecard.com zeigt nächste Shops.
Auszahlungen — Warum Paysafecard nur in eine Richtung funktioniert
Paysafecard akzeptiert kein Geld zurück. Einzahlungen funktionieren, Auszahlungen nicht. Das ist kein Casino-Trick, sondern systembedingt: Paysafecard ist ein Prepaid-Voucher-System, kein Zahlungskonto. Es gibt keinen Rückkanal.
Warum sind Paysafecard-Auszahlungen nicht möglich?
Technische Architektur. Ein Paysafecard-PIN ist ein einmaliger Code mit fixem Wert, verknüpft mit keiner Bankverbindung, keinem Konto, keinem Namen. Wenn ein Casino €500 auszahlen soll — wohin? Es gibt keine IBAN, keine E-Mail-Wallet, nur einen verbrauchten Code. Paysafecard kann nicht „Geld auf einen PIN zurückbuchen“, weil PINs keine Konten sind.
Auch mit myPaysafe-Konto läuft keine Auszahlung. Das Konto ist eine Wallet zum Speichern von Voucher-Guthaben, kein Bankkonto. Man kann Geld einzahlen (PINs hinzufügen), aber nicht empfangen. Paysafecard selbst bietet keine Auszahlungsfunktion an Nutzer. Die myPaysafe Mastercard (Prepaid-Karte, in manchen Ländern verfügbar) könnte theoretisch Guthaben aufnehmen — in Deutschland ist der Status unklar, kein Casino listet sie als Auszahlungsweg.
Regulatorische Seite: Prepaid-Voucher-Systeme unterliegen anderen Vorschriften als E-Wallets oder Zahlungsdienstleister. Paysafecard ist lizenziert für Einzahlungen, nicht für Auszahlungen. Das Geschäftsmodell baut darauf: Voucher verkaufen, Gebühren kassieren, fertig. Auszahlungen würden zusätzliche Compliance, KYC-Infrastruktur, Betrugsbekämpfung erfordern — Kosten, die Paysafecard nicht tragen will.
Kann ich Casino-Gewinne auf meine Paysafecard auszahlen lassen?
Nein. Paysafecard nimmt keine Auszahlungen entgegen, weder auf PINs noch aufs myPaysafe-Konto. Casinos bieten alternative Auszahlungswege: Banküberweisung, E-Wallets (Skrill, Neteller, MuchBetter), Kreditkarte (falls Einzahlung auch per Karte erfolgte), Kryptowährungen (bei internationalen Casinos). Wer mit Paysafecard einzahlt, muss für Auszahlungen eine andere Methode registrieren.
Alternative Auszahlungsmethoden nach Paysafecard-Einzahlung
Casinos verlangen oft, dass Auszahlungen denselben Weg nehmen wie Einzahlungen — Anti-Geldwäsche-Vorschrift. Bei Paysafecard geht das nicht, daher greifen Ausnahmen.
Banküberweisung — Standard bei GGL-Casinos
GGL-Casinos (JackpotPiraten, Wunderino, LeoVegas) zahlen standardmäßig per SEPA-Überweisung aus. IBAN angeben, KYC-Check abwarten (Ausweis + Adressnachweis), Auszahlung wird freigegeben. Dauer: 1–5 Werktage je nach Casino und Bank. Keine Gebühren seitens Casino (meist), aber Banken können Incoming-Gebühren erheben (selten bei SEPA).
Nachteil: langsam, keine Anonymität (Bankdaten offenlegen), Name auf der Überweisung sichtbar im Kontoauszug. Vorteil: sicher, reguliert, funktioniert bei allen GGL-Casinos.
E-Wallets — Schnell und flexibel
Skrill, Neteller, MuchBetter — digitale Wallets, in vielen internationalen Casinos akzeptiert. Auszahlungen laufen innerhalb 24–48 Stunden, manchmal schneller. Man braucht ein E-Wallet-Konto (kostenlos registrieren), Casino zahlt dorthin aus, von dort aufs eigene Bankkonto oder weiternutzen für andere Online-Käufe.
Skrill und Neteller gehören zur Paysafe Group (dieselbe Firma wie Paysafecard). Manche Casinos bieten Paket-Deals: Paysafecard-Einzahlung kombiniert mit Skrill/Neteller-Auszahlung, alles im Paysafe-Ökosystem. E-Wallets erheben Gebühren: typisch 1–2% bei Einzahlung aufs Wallet, weitere Gebühren bei Auszahlung aufs Bankkonto (variabel, oft €5–€10 Flatrate oder prozentual). Schneller als Banküberweisung, flexibler, aber kostenpflichtig.
Internationale Casinos (RollingSlots, Bizzo, N1Bet) listen E-Wallets häufiger als GGL-Casinos. JackpotPiraten, Wunderino bieten Skrill/Neteller nicht an (Stand 2026) — Banküberweisung einzige Option. LeoVegas hat je nach Land unterschiedliche Auszahlungswege, deutsche Version primär SEPA.
Kryptowährungen — Option bei internationalen Casinos
Bitcoin, Ethereum, Litecoin, Tether — bei internationalen Casinos wie Bizzo verfügbar. Auszahlungen unter einer Stunde, manchmal Minuten. Pseudonym (Wallet-Adresse statt Name), keine Bankdaten nötig. Gebühren: Netzwerk-Transaktionsgebühren (variabel, bei Bitcoin manchmal €5–€20, bei Litecoin oder Tether oft unter €1).
Die Kombination Paysafecard-Einzahlung + Krypto-Auszahlung funktioniert bei Bizzo und ähnlichen Curaçao-Casinos: anonym einzahlen (Paysafecard-PIN ohne Konto), anonym auszahlen (Bitcoin-Wallet). Maximale Privatsphäre, minimale Datenspuren. Nachteil: Volatilität — zwischen Gewinn und Auszahlung kann Bitcoin 5% im Wert fallen (oder steigen). Wer Krypto nicht kennt, bleibt besser bei E-Wallets oder Banküberweisung. Wer sich auskennt, bekommt das schnellste und diskreteste Setup.
Voraussetzung: eigene Krypto-Wallet (MetaMask, Trust Wallet, Hardware-Wallet wie Ledger). Casino zahlt auf die Wallet-Adresse aus, von dort kann man in Euro tauschen (Börse wie Coinbase, Kraken) oder direkt ausgeben. Volatilität beachten: Bitcoin-Wert schwankt, zwischen Auszahlung und Verkauf können Prozente verloren gehen.
GGL-Casinos bieten keine Krypto-Auszahlungen. Der Glücksspielstaatsvertrag erlaubt nur regulierte Zahlungsmethoden, Kryptowährungen fallen nicht darunter. Internationale Casinos (Curaçao, MGA) haben diese Einschränkung nicht.
Limits, Gebühren und praktische Hinweise
Paysafecard bringt eigene Kosten und Grenzen mit. Unterschiede zwischen GGL und internationalen Casinos kommen obendrauf.
Einzahlungslimits — Unterschiede zwischen GGL und internationalen Casinos
GGL-Casinos: €1.000 pro Monat über alle Anbieter hinweg (LUGAS-System). Nicht pro Casino — gesamt. Wer bei JackpotPiraten €400 einzahlt, kann bei Wunderino nur noch €600 im selben Monat einzahlen. Das Limit gilt ab dem Tagesdatum rückwirkend 30 Tage, rollt also kontinuierlich. Reset ist nicht am Monatsersten, sondern fortlaufend. Ausnahmen gibt es keine, auch nicht bei verifizierten Konten.
Zusätzlich: Einzeltransaktion bei Paysafecard ohne verifiziertes myPaysafe-Konto maximal €50. Mit verifiziertem Konto bis €10.000 pro Transaktion möglich — aber das GGL-Limit von €1.000/Monat bleibt. Das bedeutet: Man kann technisch €10.000 mit Paysafecard einzahlen wollen, wird aber bei €1.000 gestoppt, wenn man schon bei anderen GGL-Casinos eingezahlt hat.
Internationale Casinos: Keine anbieterübergreifenden Limits. RollingSlots, Bizzo, N1Bet tracken nur casino-intern. Wer bei RollingSlots €5.000 einzahlt, kann bei Bizzo weitere €5.000 einzahlen — kein LUGAS-Tracking. Paysafecard-Limits bleiben: €50 ohne Konto, höhere Beträge mit verifiziertem myPaysafe-Konto. Manche Casinos setzen eigene Tageslimits (z. B. €10.000 pro 24 Stunden), aber das sind casino-interne Regeln, keine staatlichen.
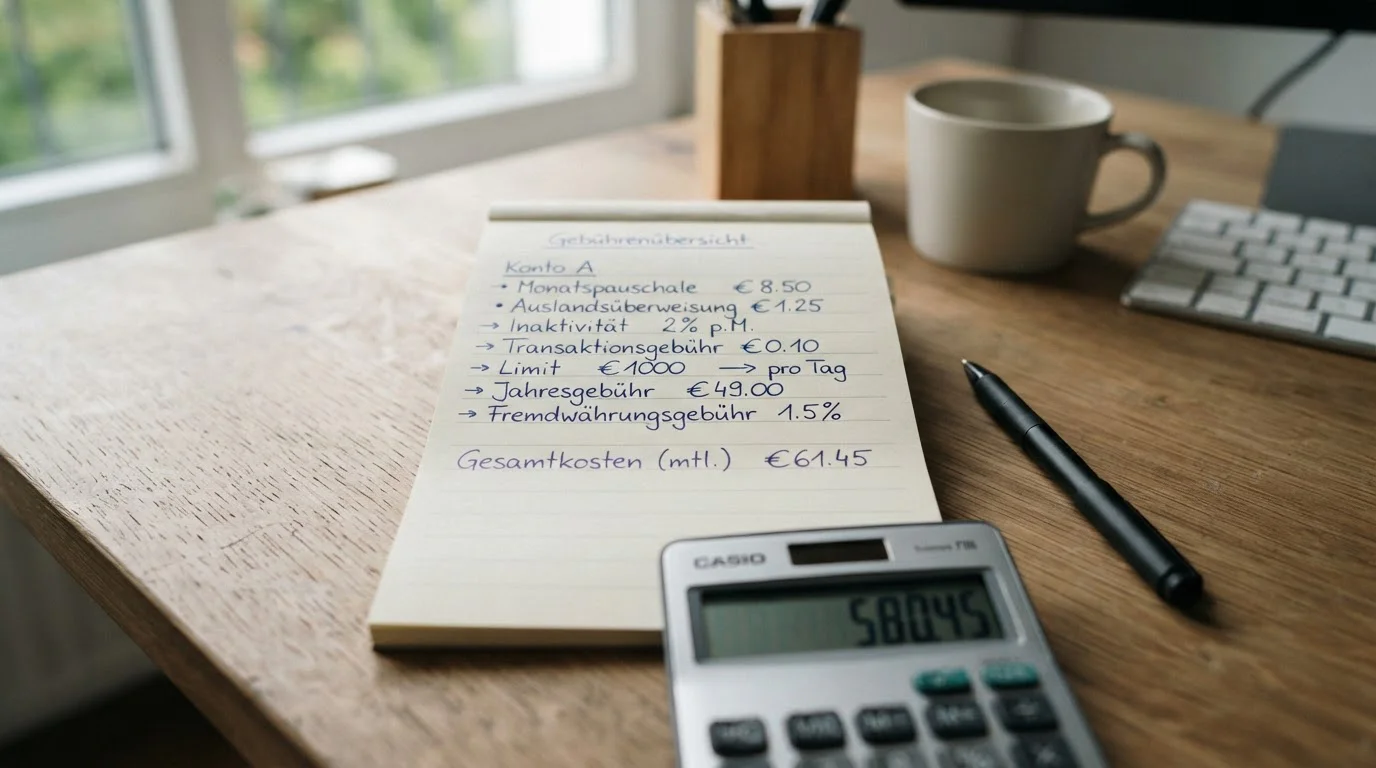
Paysafecard-Gebühren — Inaktivität, Währungsumrechnung
Paysafecard selbst erhebt Gebühren, unabhängig vom Casino.
Inaktivitätsgebühr: Ab dem 13. Monat nach Kauf des Vouchers werden 2% pro Monat vom Restguthaben abgezogen, mindestens €2,80. Beispiel: €50-Code gekauft, 12 Monate nicht genutzt. Ab Monat 13: €1 weg (2% von €50), Monat 14: weitere €0,98 weg, usw. Vermeiden: Code innerhalb 12 Monate verbrauchen oder in myPaysafe-Konto einzahlen (dort greifen andere Regeln, längere Toleranz).
Währungsumrechnung: Paysafecard-Codes in Euro gekauft, Casino rechnet in Dollar oder Pfund ab? Paysafecard wendet eigenen Wechselkurs an, mit Aufschlag zur EZB-Rate. Typisch 3–5% Aufschlag. Bei €100 verliert man €3–€5 bei Währungswechsel. GGL-Casinos rechnen in Euro ab — kein Wechselkurs-Problem. Internationale Casinos oft Multiwährung, Vorsicht bei Nicht-Euro-Konten.
Rücktausch-Gebühr: Restguthaben in Bargeld zurücktauschen (Paysafecard bietet das unter Bedingungen an): 5%, maximal €5 pro Rücktausch. Nur sinnvoll bei größeren Restbeträgen, bei €10 Restguthaben zahlt man €0,50 Gebühr.
Keine Gebühren bei: Kauf des Vouchers (außer Online-Verkäufer erheben manchmal Mini-Aufschläge), Einzahlung im Casino (weder Paysafecard noch Casinos verlangen Einzahlungsgebühren bei dieser Methode), normaler Nutzung innerhalb 12 Monate.
Welche Gebühren fallen bei Paysafecard im Casino an?
Einzahlung: keine. Inaktivität ab 13. Monat: 2% pro Monat. Währungsumrechnung (falls Casino nicht in Euro): 3–5% Aufschlag. Rücktausch von Restguthaben: 5%, max. €5. Casinos selbst erheben keine Paysafecard-spezifischen Gebühren.
Mindesteinzahlungen — Ab €1 oder €5 möglich
JackpotPiraten: €1 Minimum, niedrigste Schwelle unter GGL-Casinos. Wunderino, LeoVegas: €10. Internationale Casinos variieren: RollingSlots €10, Bizzo €20, N1Bet €10, King Billy €10. Ohne verifiziertes myPaysafe-Konto gilt zusätzlich die €50-Transaktionsgrenze — man kann zwar €1 einzahlen wollen, aber der Voucher hat mindestens €10 Wert (kleinste Stückelung). Restguthaben bleibt auf dem Code.
Kleine Beträge strategisch nutzen
€10-Voucher kaufen, auf mehrere Casinos testen: €5 bei Casino A, €5 bei Casino B. Geht nicht direkt (Minimum meist €10), aber man kann zweimal €10 kaufen, jeweils einzahlen, Restguthaben später kombinieren. Für Gelegenheitsspieler reicht ein €25-Voucher für mehrere Sessions. Budget-Kontrolle: Nur kaufen, was man ausgeben will — keine Überziehung möglich wie bei Kreditkarte.
Gibt es ein Einzahlungslimit bei Paysafecard im Casino?
Ja. GGL-Casinos: €1.000 pro Monat gesamt (LUGAS). Internationale Casinos: keine staatlichen Limits, aber Paysafecard selbst limitiert auf €50 pro Transaktion ohne verifiziertes Konto, höhere Beträge mit Verifizierung möglich. Casino-interne Limits können zusätzlich gelten.
Sicherheit und Datenschutz mit Paysafecard
Paysafecard gilt als sichere Einzahlungsmethode — keine Bankdaten ans Casino übermittelt, kein Kreditkarten-Missbrauch möglich. Aber Sicherheit ist relativ.
Warum Paysafecard als sicher gilt
Keine sensiblen Daten preisgegeben. Casino sieht nur den 16-stelligen Code, keine IBAN, keine Kartennummer, keinen Namen (ohne myPaysafe-Konto). Selbst bei Datenleck im Casino bleiben Bankdaten sicher — es gibt keine zu stehlen. Das unterscheidet Paysafecard von Kreditkarten oder Lastschrift, wo jede Transaktion vollständige Kontodaten überträgt.
Prepaid-Prinzip begrenzt Risiko. Maximaler Verlust: Wert des Vouchers. Wer einen €50-Code kauft, kann maximal €50 verlieren, wenn das Casino betrügt oder pleitegeht. Bei Kreditkarten-Einzahlung könnte ein unseriöser Anbieter theoretisch weitere Abbuchungen versuchen (Chargeback schützt, aber verursacht Aufwand). Bei Paysafecard: Code verbraucht, kein Zugriff mehr.
Technische Sicherheit: Paysafecard nutzt SSL-Verschlüsselung, PCI-DSS-zertifiziert (Payment Card Industry Data Security Standard). Die Codes selbst sind Einmalwerte, nach Verbrauch ungültig. Kopiert jemand einen Code? Nutzlos, wenn er schon eingezahlt wurde.
Anonymität vs. KYC-Anforderungen
Paysafecard ohne myPaysafe-Konto: maximal anonym. Bargeld-Kauf im Laden, kein Name, keine E-Mail, keine Registrierung. Casino weiß nicht, wer eingezahlt hat, nur dass ein Code verwendet wurde. Für Datenschutz-Fanatiker ideal.
Aber: GGL-Casinos verlangen KYC vor Spielbeginn, unabhängig von der Zahlungsmethode. Wer bei JackpotPiraten spielt, muss Ausweis hochladen — Anonymität futsch, bevor der erste Spin läuft. Die Paysafecard-Anonymität hilft nicht gegen Casino-KYC. Internationale Casinos fragen KYC meist erst bei Auszahlung, manchmal gar nicht bei kleinen Beträgen — dort bringt die Methode mehr Anonymität.
myPaysafe-Konto mit Verifizierung: keine Anonymität mehr. Ausweisdokument, Adressnachweis, Selfie — Paysafecard kennt die Identität, trackt Transaktionen. Für GGL-Nutzung nötig, aber der Anonymitätsvorteil verschwindet komplett.
Tipps zum sicheren Umgang mit PINs
PINs sind wie Bargeld — wer sie hat, kann sie ausgeben. Nie per E-Mail verschicken, nie auf unsicheren Websites eingeben, nie fotografieren und in Cloud hochladen. Nach Einzahlung im Casino den Code sofort löschen oder durchstreichen. Guthaben abfragen auf paysafecard.com/de-de/guthabenabfrage vor Nutzung — so merkt man, ob jemand den Code bereits verwendet hat.
Phishing-Schutz: Fake-Websites imitieren Paysafecard-Login, um Codes zu stehlen. Nur auf paysafecard.com einloggen, nie auf Seiten mit abweichender Domain. Casinos fragen nie nach dem vollständigen PIN außerhalb des Einzahlungsprozesses — wenn Support danach fragt, Betrug.
myPaysafe-Konto: Zwei-Faktor-Authentifizierung aktivieren (falls verfügbar), starkes Passwort nutzen, nicht dasselbe wie für andere Dienste. Transaktionshistorie regelmäßig prüfen — unbekannte Abbuchungen sofort melden.
Ist Paysafecard sicher für Online-Casino-Einzahlungen?
Ja, technisch sicher. Keine Bankdaten preisgegeben, begrenztes Verlustrisiko (nur Voucher-Wert), SSL-Verschlüsselung. Anonymität hoch bei PIN-Nutzung ohne Konto, niedrig mit verifiziertem myPaysafe-Konto. GGL-Casinos erfordern KYC unabhängig von der Zahlungsmethode — Paysafecard-Anonymität schützt nicht vor Casino-Identifikation. Sicherheit hängt auch vom Casino ab: GGL-lizenzierte Anbieter reguliert, internationale Casinos variabler.
Bonusangebote und Aktionen mit Paysafecard
Paysafecard-Einzahlungen qualifizieren für Willkommensboni — meist. Manche Casinos schließen bestimmte Zahlungsmethoden von Bonusangeboten aus, Prepaid-Voucher sind gelegentlich betroffen. Kleingedrucktes lesen.
Erhalten Paysafecard-Nutzer alle Boni?
Kommt aufs Casino an. JackpotPiraten: 125 Freispiele ab €1 Einzahlung plus 100% Bonus bis €100 — gilt für alle Zahlungsmethoden, Paysafecard eingeschlossen. Wunderino: 400% Bonus bis €10 plus 100 Freispiele, ebenfalls Paysafecard-kompatibel. LeoVegas: typisches Willkommenspaket €1.000 plus 100 Freispiele über mehrere Einzahlungen, Paysafecard akzeptiert.
Internationale Casinos variieren stärker. RollingSlots listet Paysafecard als bonusfähige Methode. Bizzo ebenso. Aber manche Curaçao-Casinos schließen E-Wallets und Prepaid-Methoden von Boni aus (Skrill, Neteller, Paysafecard zusammen ausgenommen) — Grund: Missbrauchsprävention, da diese Methoden schnelle Ein- und Auszahlungen ermöglichen (Bonus-Hunting). Vor Einzahlung in den Bonusbedingungen nachsehen: Abschnitt „ausgeschlossene Zahlungsmethoden“ oder „qualifying deposits“.
Beste Willkommensboni bei Paysafecard-Casinos 2026
JackpotPiraten führt mit der niedrigsten Einstiegshürde: €1 reicht für 125 Freispiele. Der 100% Bonus bis €100 bedeutet: €50 einzahlen, €50 Bonus erhalten, mit €100 spielen. Umsatzbedingungen typisch 35x (Bonus muss 35-mal umgesetzt werden, bevor Auszahlung möglich ist). Book of Ra Deluxe, Eye of Horus als Freispiel-Slots.
Wunderino: 400% klingt spektakulär, ist aber gedeckelt bei €10 Bonus. Rechnung: €2,50 einzahlen, €10 Bonus bekommen, mit €12,50 spielen. Maximale Einzahlung für vollen Bonus: €2,50. Darüber hinaus sinkt der Prozentsatz. Die 100 Freispiele kommen obendrauf. Umsatzbedingungen: 30x Bonus + Einzahlung. Pragmatic Play Slots oft im Fokus.
LeoVegas: gestaffeltes Paket über vier Einzahlungen. Erste Einzahlung: 100% bis €250 plus 25 Freispiele. Zweite: 50% bis €250 plus 25 Freispiele. Dritte und vierte ähnlich. Gesamt bis €1.000 Bonus plus 100 Freispiele. Umsatz: 35x, 30 Tage Zeit. Mobile-Bonus oft zusätzlich — wer erstmals über die App einzahlt, bekommt Extra-Spins.
RollingSlots (internationale Version): bis C$3.600 über mehrere Einzahlungen, Prozentsätze variieren (oft 200% auf erste Einzahlung, dann abfallend). Umsatz 40x, höher als GGL-Casinos. Bizzo: variabler Bonus, oft 100% bis €500 plus Freispiele. N1Bet: ähnlich, manchmal kombiniert mit Sportwetten-Bonus.
Umsatzbedingungen beachten
Bonusgeld ist kein geschenktes Geld. 30x bis 40x Umsatz bedeutet: €100 Bonus erhalten, €3.000–€4.000 einsetzen müssen, bevor Auszahlung möglich ist. Nicht jeder Spin zählt voll — Slots meist 100%, Tischspiele 10–20%, Live-Casino oft 0%. Maximaleinsatz während Bonus oft gedeckelt (€5 pro Spin typisch), höhere Einsätze führen zu Bonusverlust.
Zeitlimit: 30 Tage Standard, manche Casinos nur 14 Tage. Nicht geschafft? Bonus und damit verbundene Gewinne verfallen. Wer Paysafecard nutzt, um kleine Beträge zu testen, sollte Bonusangebote oft ablehnen — Umsatzbedingungen sind Falle für Gelegenheitsspieler. Besser: ohne Bonus spielen, Gewinne sofort auszahlbar.
Realistisch: €50 Paysafecard einzahlen, €50 Bonus erhalten (100% Match), mit €100 spielen, 35x Umsatz bedeutet €3.500 einsetzen müssen. Bei €1 Einsatz pro Spin sind das 3.500 Spins. Durchschnittlicher RTP (Return to Player) bei Slots: 96% — statistisch verliert man 4% des Einsatzes pro Spin. Nach 3.500 Spins à €1 mit 96% RTP bleiben im Schnitt €3.360 von €3.500 übrig — aber das Startguthaben von €100 ist weg, man spielt mit dem Bonus. Ergebnis: Bonus durchspielen ist harte Arbeit, Verlust wahrscheinlicher als Gewinn. Für Unterhaltung okay, für Profit unrealistisch.
Alternativen zu Paysafecard — Andere Prepaid- und E-Wallet-Optionen
Paysafecard ist nicht die einzige Methode für anonyme oder bankfreie Casino-Einzahlungen. Alternativen variieren in Geschwindigkeit, Gebühren, Auszahlungsfähigkeit.
Neosurf — Direkter Prepaid-Konkurrent
Neosurf funktioniert identisch zu Paysafecard: Prepaid-Voucher kaufen (Kiosk, Tankstelle, online), 10-stelligen Code eingeben, fertig. Stückelungen €10, €15, €30, €50, €100. In Frankreich weit verbreitet, in Deutschland seltener — weniger Verkaufsstellen. Manche internationale Casinos listen Neosurf neben Paysafecard, GGL-Casinos praktisch nie.
Vorteil gegenüber Paysafecard: niedrigere Inaktivitätsgebühr (erst nach 6 Monaten, nicht 12), oft geringere Wechselkursaufschläge. Nachteil: weniger Akzeptanz in Deutschland, myNeosurf-Konto (Pendant zu myPaysafe) weniger etabliert. Für Nutzer, die Paysafecard-Gebühren umgehen wollen und ein Casino finden, das Neosurf akzeptiert, eine Option. Mehrheitlich bleibt Paysafecard die erste Wahl — höhere Verbreitung, mehr Casinos.
Apple Pay und Google Pay — Mobile Payment
Smartphone-basierte Zahlungsmethoden, bankkonto- oder kreditkartenverknüpft. Einzahlung per Gesichtserkennung (Face ID) oder Fingerabdruck, sofortige Gutschrift. Keine Anonymität — Apple/Google kennen Transaktionen, Bankdaten sind hinterlegt. Auszahlungen möglich (zurück aufs verknüpfte Konto).
Internationale Casinos bieten Apple Pay/Google Pay häufiger als GGL-Casinos. LeoVegas hat es teilweise (abhängig vom Land), JackpotPiraten und Wunderino nicht. Vorteil: extrem schnell, bequem für mobile Spieler. Nachteil: keine Budgetkontrolle wie bei Prepaid (direkter Zugriff aufs Bankkonto), keine Anonymität, nicht alle Casinos akzeptieren es.
Skrill und Neteller — E-Wallet-Veteranen
Digitale Wallets, gehören zur Paysafe Group. Registrierung kostenlos, Guthaben aufladen per Banküberweisung oder Kreditkarte, im Casino als Zahlungsmethode wählen. Auszahlungen auf Skrill/Neteller möglich, von dort aufs Bankkonto. Schneller als direkte Banküberweisung (24–48h statt 3–5 Tage).
Gebühren: Skrill 1% bei Einzahlung aufs Wallet (von Bankkonto), keine Gebühr bei Casino-Einzahlung, €5,50 Flatrate bei Auszahlung vom Wallet aufs Bankkonto. Neteller ähnlich. Manche Casinos schließen E-Wallet-Einzahlungen von Boni aus (siehe oben). Anonymität: niedrig, E-Wallet-Konto ist personengebunden.
Internationale Casinos listen Skrill/Neteller standard, GGL-Casinos seltener. JackpotPiraten, Wunderino bieten es nicht an (Stand 2026). RollingSlots, Bizzo, N1Bet ja. Für Spieler, die schnelle Auszahlungen wollen und Paysafecard-Einweg-Problem umgehen möchten, sinnvoll. Man zahlt mit Paysafecard ein (anonym), zahlt auf Skrill aus (schnell) — kombiniert Vorteile beider Methoden.
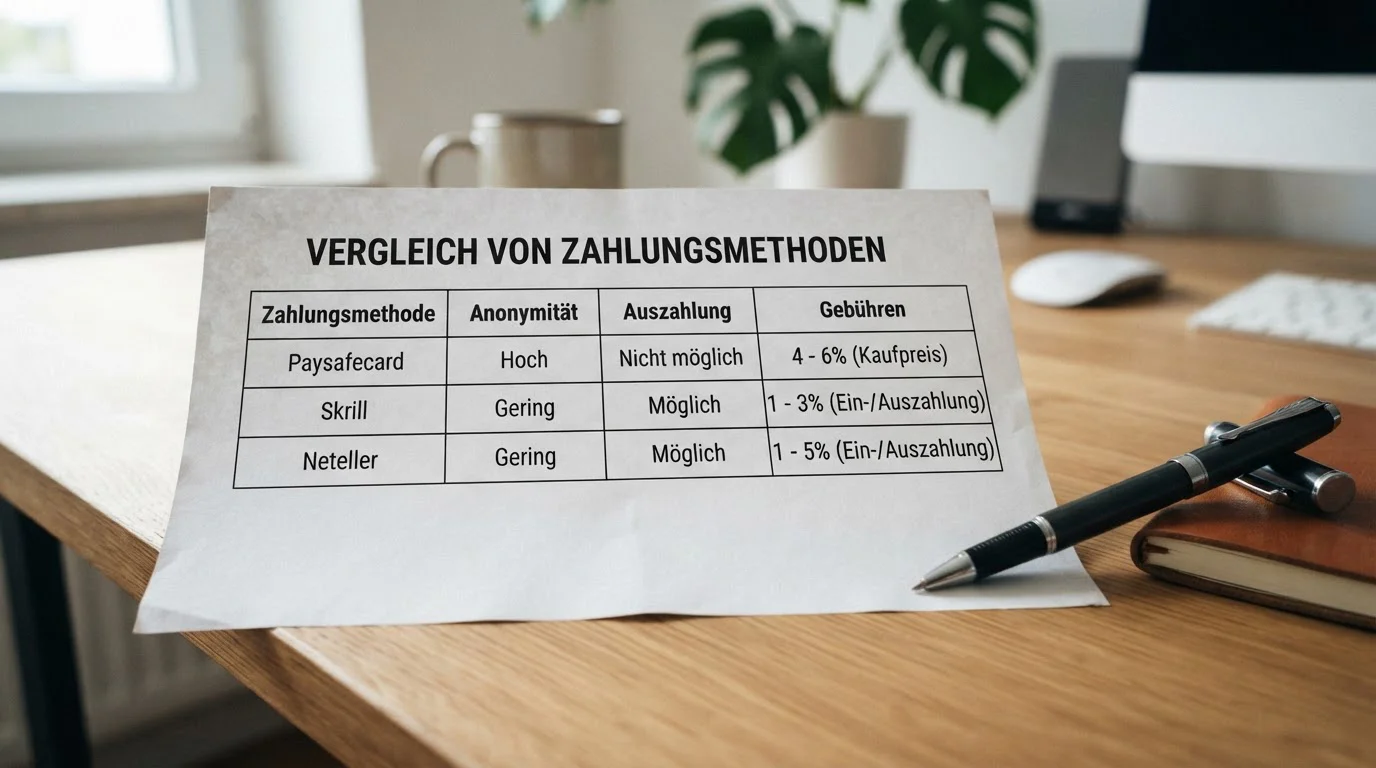
Vergleichstabelle: Paysafecard vs. Alternativen
| Zahlungsmethode | Anonymität | Auszahlung möglich | Geschwindigkeit (Einzahlung) | Typische Gebühren |
|---|---|---|---|---|
| Paysafecard | Hoch (ohne myPaysafe) | Nein | Sofort | Inaktivität 2%/Monat ab M13 |
| Neosurf | Hoch | Nein | Sofort | Inaktivität ab M6 |
| Apple Pay | Niedrig (bankverknüpft) | Ja | Sofort | Keine (meist) |
| Google Pay | Niedrig (bankverknüpft) | Ja | Sofort | Keine (meist) |
| Skrill | Mittel (personengebunden) | Ja | Sofort | 1% Einzahlung, €5,50 Auszahlung |
| Neteller | Mittel (personengebunden) | Ja | Sofort | 1–2% Einzahlung, variabel Auszahlung |
| Banküberweisung | Niedrig | Ja | 1–3 Tage | Keine (meist) |
| Kryptowährungen | Sehr hoch | Ja | <30 Min | Netzwerk-Gebühren (variabel) |
Paysafecard punktet bei Anonymität (ohne Konto) und Budgetkontrolle (Prepaid). Verliert bei Auszahlungsfähigkeit und Inaktivitätsgebühren. Skrill/Neteller sind schneller bei Auszahlungen, aber weniger anonym. Kryptowährungen bieten maximale Anonymität und Geschwindigkeit, sind aber volatil und bei GGL-Casinos nicht verfügbar. Apple/Google Pay sind bequem, aber bankverknüpft — keine Anonymität, kein Prepaid-Vorteil.
Kann ich mehrere Paysafecard-PINs für eine Casino-Einzahlung kombinieren?
Ja, bis zu zehn PINs pro Transaktion. Einzahlungsbetrag eingeben, ersten Code eingeben, System fragt nach weiterem Code, weiteren eingeben, fertig. Restguthaben bleibt auf dem letzten Code. Mit myPaysafe-Konto werden alle Codes in einem Guthaben gebündelt — übersichtlicher.
Verantwortungsvolles Spielen mit Prepaid-Methoden
Paysafecard wird oft als Spielerschutz-Tool angepriesen: „Prepaid begrenzt Ausgaben automatisch.“ Stimmt teilweise. Wer nur €50 kauft, kann nicht mehr verlieren. Aber wer zehnmal €50 nachkauft, ist bei €500 — Prepaid schützt nicht vor sich selbst.
Budgetkontrolle durch Prepaid-Limits
Vorteil: kein Überziehen möglich. Kreditkarten erlauben Ausgaben über verfügbares Guthaben hinaus (Dispo, Limit). Paysafecard nicht — Code leer, Einzahlung unmöglich. Für Spieler mit Impulskontrollproblemen ein natürlicher Stopper. Wer €100 auf einen Code lädt und sich vornimmt, nicht mehr auszugeben, kann das einhalten — keine weitere Einzahlung ohne aktiven Gang zum Kiosk.
Aber: Der Stopper funktioniert nur, wenn man ihn respektiert. Wer verliert und sofort zum nächsten Kiosk läuft, um den nächsten Voucher zu kaufen, umgeht die Bremse. Prepaid ist kein Ersatz für Selbstkontrolle, nur eine Hilfe. Kombiniert mit GGL-Limit (€1.000/Monat) wird es effektiver — selbst wenn man nachkauft, stoppt LUGAS bei der Tausend-Euro-Marke. Bei internationalen Casinos fehlt diese zweite Ebene.
GGL-Limit €1.000/Monat addiert eine Schicht: selbst wenn man zehnmal €50 Paysafecard kauft, stoppt LUGAS bei €1.000. Internationale Casinos haben diese Bremse nicht — dort funktioniert nur die Selbstdisziplin.
Selbstsperre und Hilfsangebote in Deutschland
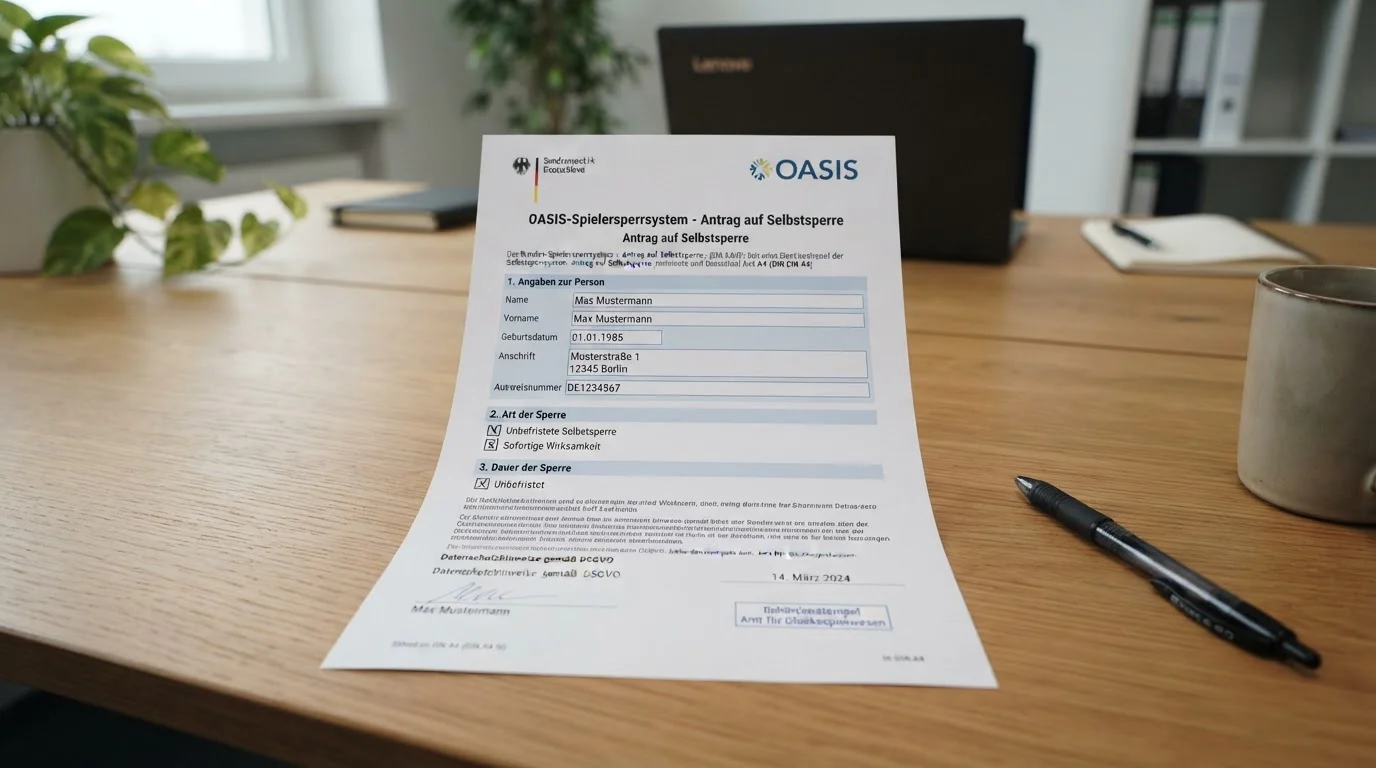
Wer merkt, dass Kontrolle verloren geht: OASIS-Selbstsperre nutzen. Auf gluecksspiel-behoerde.de kann man sich für alle GGL-Casinos gleichzeitig sperren lassen. Dauer: mindestens 3 Monate, verlängerbar auf Jahre. Sperre greift sofort, kein Zugang mehr zu GGL-Anbietern.
Beratungstelefon: BZgA (Bundeszentrale für gesundheitliche Aufklärung) betreibt die kostenlose Hotline 0800 1372700 für Glücksspielsüchtige und Angehörige. Auch: Anonyme Spieler (Selbsthilfegruppen), Suchtberatungsstellen in jeder größeren Stadt.
Internationale Casinos bieten Selbstsperren an (casino-intern), aber keine Anbindung an OASIS. Wer bei RollingSlots gesperrt ist, kann bei Bizzo weiterspielen. Das ist Risiko und Vorteil zugleich — je nach Perspektive. Für gefährdete Spieler ein Problem.
OASIS-Sperre — So funktioniert sie
Antrag online auf gluecksspiel-behoerde.de oder schriftlich per Post. Identitätsnachweis erforderlich (Ausweis). Bearbeitungsdauer: wenige Werktage. Sperre tritt in Kraft, jedes GGL-Casino wird informiert. Beim nächsten Login-Versuch: Zugang verweigert, Hinweis auf Sperre.
Aufhebung: frühestens nach Ablauf der Mindestdauer (3 Monate). Antrag auf Entsperrung möglich, aber nicht automatisch genehmigt — Beratungsgespräch kann verlangt werden. Sinn der Sperre: Zeit gewinnen, Abstand schaffen, Hilfe suchen.
Paysafecard hilft hier nicht direkt — auch mit Paysafecard-Code kommt man nicht ins gesperrte Casino. Aber: OASIS gilt nur für GGL-Casinos. Wer gesperrt ist und trotzdem spielen will, findet internationale Anbieter ohne OASIS-Anbindung. Ob das eine Lücke oder ein Feature ist, darüber streitet die Branche.
Paysafecard im Casino 2026
Paysafecard funktioniert für Casino-Einzahlungen — mit Einschränkungen. Die Methode ist schnell, technisch sicher, schützt Bankdaten, bietet Prepaid-Budgetkontrolle. Auszahlungen laufen nicht darüber, das ist systembedingt, keine Einschränkung einzelner Casinos.
Deutsche GGL-lizenzierte Casinos akzeptieren Paysafecard selten. Grund: Konflikt zwischen Prepaid-Anonymität und KYC-Pflicht via OASIS. JackpotPiraten, Wunderino, LeoVegas sind Ausnahmen — sie akzeptieren verifizierte myPaysafe-Konten. Wer GGL-Legalität will und Paysafecard nutzen möchte, braucht das verifizierte Konto — Anonymität verschwindet damit.
Internationale Casinos (RollingSlots, Bizzo, N1Bet, King Billy) dominieren die Paysafecard-Listen. Curaçao- oder MGA-Lizenzen, keine OASIS-Anbindung, keine €1.000-Limits, Live-Casino verfügbar. Rechtlich Grauzone in Deutschland: EU-Lizenzen vorhanden, aber keine GGL-Erlaubnis. Wer Flexibilität über rechtliche Absicherung stellt, findet hier mehr Auswahl.
Kosten: Inaktivitätsgebühr 2% ab Monat 13, Währungsumrechnungsaufschläge bei Nicht-Euro-Casinos. Keine Einzahlungsgebühren von Casino-Seite, keine Paysafecard-Gebühren bei normaler Nutzung. Limits: €50 pro Transaktion ohne verifiziertes Konto, höher mit Verifizierung. GGL-Casinos zusätzlich €1.000 Monatslimit über alle Anbieter.
Für wen passt Paysafecard? Budget-Spieler, die Ausgaben kontrollieren wollen. Datenschutz-Bewusste, die Bankdaten nicht preisgeben möchten (funktioniert nur bei internationalen Casinos ohne vorherige KYC-Pflicht). Gelegenheitsspieler, die nicht langfristig Konten verwalten wollen. Nicht ideal für: High-Roller (Limits zu niedrig), Spieler mit Auszahlungseile (Banküberweisung dauert länger als E-Wallets), Nutzer, die ausschließlich bei GGL-Casinos spielen wollen (wenige Optionen).
Alternative Prepaid-Methoden (Neosurf) existieren, sind aber weniger verbreitet. E-Wallets (Skrill, Neteller) bieten schnellere Auszahlungen, aber keine Anonymität. Kryptowährungen kombinieren Anonymität und Geschwindigkeit, funktionieren aber nur bei internationalen Casinos. Paysafecard bleibt 2026 relevant — nicht als erste Wahl für alle, aber als solide Option für die richtige Zielgruppe.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «paymentscasinoinfode.com»