Pay N Play Casinos Deutschland 2026: Was funktioniert wirklich?
 Verfügbar in DE
Pay N Play klingt verlockend: Einzahlung tätigen, direkt spielen, keine Registrierung, kein Formular-Marathon. Das schwedische Trustly-Konzept verspricht genau das — Banküberweisung, Identitätsprüfung und Kontoerstellung in einem einzigen Schritt. Affiliate-Seiten werben mit „Pay N Play Casinos Deutschland“, listen internationale Anbieter und verkaufen das Ganze als schnellste Option für deutsche Spieler. Nur: Pay N Play funktioniert in Deutschland nicht. Trustly selbst listet das Produkt nur für Schweden, Finnland, Estland, die Niederlande und Großbritannien — Deutschland fehlt komplett.
Was bleibt? Drei Varianten. Legale GGL-lizenzierte Casinos bieten Trustly als Zahlungsmethode an, verlangen aber vorher eine manuelle Registrierung samt OASIS-Abgleich — das ist technisch keine Pay-N-Play-Automatik, sondern klassische Sofortüberweisung mit Anmeldung. Internationale Casinos ohne GGL-Lizenz werben mit „Pay N Play“ und sind technisch aus Deutschland erreichbar, operieren aber illegal nach deutschem Recht — kein Rechtsanspruch bei Streit, kein Spielerschutz, Gewinne steuerrechtlich unklar. Alternative Zahlungsmethoden wie Sofortüberweisung (Klarna), PayPal oder Google Pay bieten ähnliche Geschwindigkeit, aber ebenfalls keine automatische Kontoerstellung.
Dieser Artikel klärt die Begriffsverwirrung auf, benennt die technischen Gründe für die Nicht-Verfügbarkeit und liefert dennoch konkrete Optionen: welche GGL-Casinos Trustly anbieten (mit Whitelist-Abgleich), welche internationalen Anbieter mit „Pay N Play Deutschland“ werben (mit Risikoaufklärung), und was die deutschen Glücksspielregeln für beide Lager bedeuten. Keine Marketing-Floskeln, keine verschleierten Fakten — nur die Realität des deutschen Marktes im Jahr 2026.
Was ist Pay N Play? Das Trustly-Konzept erklärt
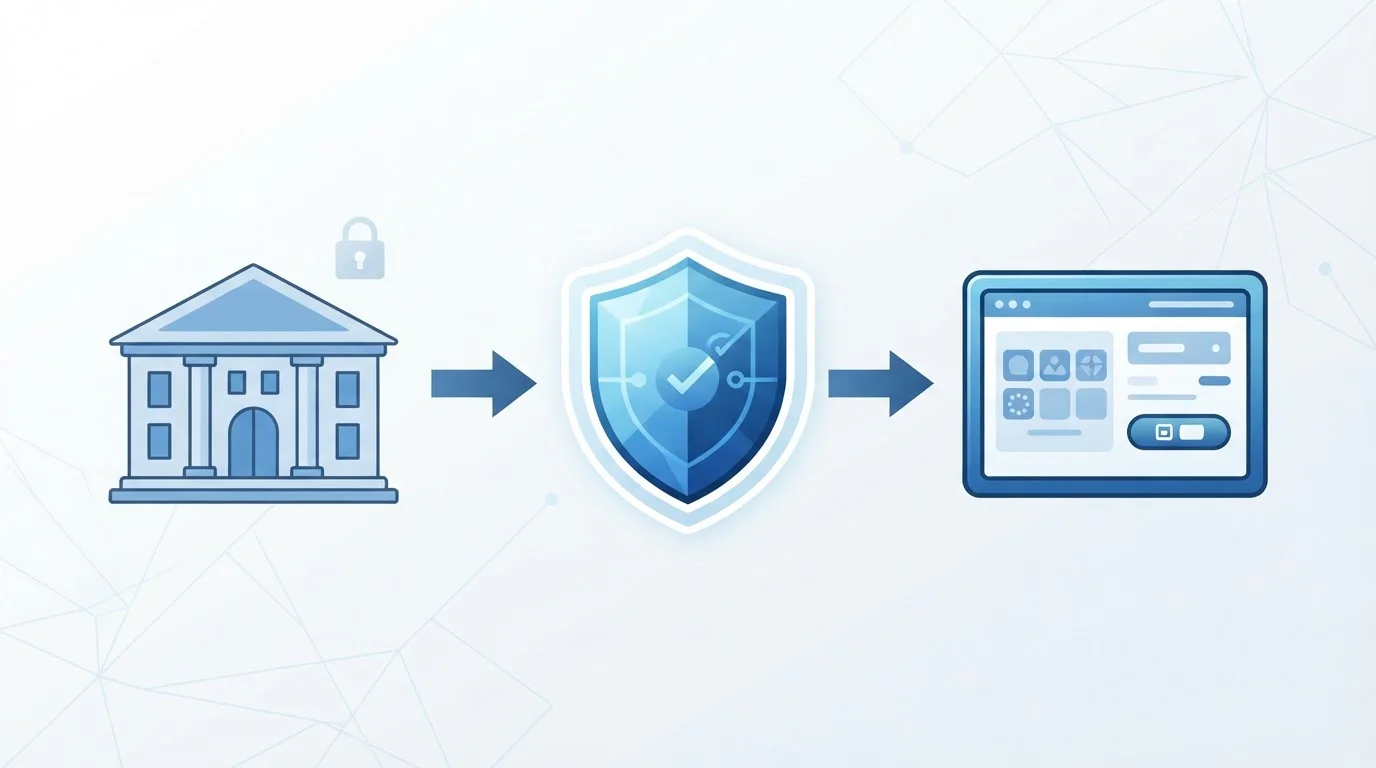
Pay N Play ist der Markenname von Trustly Group AB (Schweden) für ein Open-Banking-basiertes Onboarding-Verfahren im Online-Glücksspiel. Das Prinzip: Der Spieler wählt auf der Casino-Seite „Einzahlung via Trustly“, wird zu seinem Online-Banking weitergeleitet, autorisiert die Zahlung — und Trustly erstellt automatisch ein Casino-Konto, indem es Name, IBAN und Verifizierungsstatus direkt aus den Bankdaten ausliest. Keine manuellen Eingaben, kein separater Registrierungs-Tab, kein E-Mail-Bestätigungs-Link. Einzahlung und Account-Erstellung fallen in einen einzigen Flow, Dauer rund ein bis zwei Minuten vom ersten Klick bis zum ersten Spin.
Die Technik dahinter: Open Banking nach PSD2. Die europäische Zahlungsdiensterichtlinie verpflichtet Banken, Drittanbietern (wie Trustly) auf Wunsch des Kunden Zugriff auf Kontodaten zu geben — lesend, nicht schreibend. Trustly nutzt diesen regulierten Zugang, um bei der Einzahlung gleichzeitig die Identität zu verifizieren und ein Casino-Profil anzulegen. Kein separates Trustly-Konto nötig, keine Kreditkarte, kein E-Wallet — die Bank des Spielers ist die einzige Schnittstelle.
Trustly ID, eine seit 2023/2024 verfügbare Erweiterung, ersetzt den Bank-Redirect durch biometrische Verifizierung (Gesichtserkennung, Fingerabdruck am Smartphone). Noch schneller, noch weniger Klicks — aber auch diese Funktion setzt voraus, dass Pay N Play im Markt überhaupt verfügbar ist.
Die technische Funktionsweise: Open Banking und Trustly
Trustly operiert in über 30 Märkten weltweit, aber Pay N Play ist auf fünf Länder beschränkt: Schweden, Finnland, Estland, die Niederlande und Großbritannien. Diese Einschränkung steht auf der offiziellen Trustly-Produktseite — Deutschland ist nicht gelistet. Der Grund liegt nicht in fehlender Open-Banking-Infrastruktur (PSD2 gilt EU-weit), sondern in der Kompatibilität mit nationalen Glücksspielregeln. In Schweden und Finnland gibt es keine zentralen Spielersperrsysteme wie OASIS in Deutschland, keine verpflichtende manuelle Registrierung vor dem ersten Einsatz, keine monatlichen Einzahllimits über alle Anbieter hinweg. Pay N Play kann dort funktionieren, weil der Regulierungsrahmen eine vollautomatische Kontoerstellung ohne vorherige manuelle Datenabfrage zulässt.
In Deutschland kollidiert das Konzept mit dem Glücksspielstaatsvertrag 2021 (GlüStV), der drei technische Hürden aufstellt: Erstens, OASIS-Pflicht — jeder Spieler muss vor der ersten Wette im zentralen Sperrsystem abgeglichen werden, und dieser Abgleich setzt eine explizite manuelle Registrierung voraus (Name, Adresse, Geburtsdatum, persönliche Eingabe). Zweitens, das 1.000-Euro-Limit — monatliche Einzahlungen über alle GGL-lizenzierten Casinos dürfen 1.000 Euro nicht überschreiten, und diese Überwachung läuft über einen zentralen Safe Server, der wiederum voraussetzt, dass das Casino den Spieler eindeutig identifiziert hat, bevor die erste Einzahlung durchgeht. Drittens, .de-Domain-Pflicht und Safe-Server-Anbindung — lizenzierte Anbieter müssen technische Schnittstellen implementieren, die mit einer automatischen Kontoerstellung durch einen Zahlungsdienstleister nicht harmonieren.
Trustly bietet in Deutschland daher nur normale Sofortüberweisung an — schnelle Banküberweisung, Echtzeit-Gutschrift, aber kein automatisches Konto. Der Spieler muss sich zuerst manuell im Casino registrieren, OASIS-Check durchlaufen, dann Trustly als Einzahlungsmethode wählen. Das ist komfortabel, aber technisch kein Pay N Play.
Pay N Play in Schweden, Finnland und anderen Märkten
In Schweden, wo Trustly 2008 gegründet wurde, hat sich Pay N Play seit etwa 2015 als Standard etabliert. Die schwedische Spelinspektionen (Glücksspielbehörde) verlangt Lizenzierung und Identitätsprüfung, aber keine zentralisierte Spielersperre wie OASIS — die Verifizierung über Bankdaten genügt. Casinos mit schwedischer Lizenz nutzen Pay N Play massiv: Einzahlungen konvertieren laut Trustly-Marketing mit bis zu 98 Prozent, weil der Abbruch-Punkt (Registrierungsformular) fehlt. Finnland und Estland folgen ähnlichen Mustern — Regulierung existiert, aber ohne die deutschen Sonderanforderungen.
Großbritannien und die Niederlande sind jüngere Märkte. In UK arbeitet Pay N Play mit der Gambling Commission-Lizenzierung zusammen, in NL mit der Kansspelautoriteit — beides Regulatoren mit strengen Anforderungen, aber ohne OASIS-Äquivalent. Die technische Möglichkeit, ein Konto bei Einzahlung zu erstellen, bleibt erhalten.
Deutschland ist bewusst ausgeschlossen. Trustly könnte theoretisch Open Banking in DE nutzen (PSD2 gilt), aber die GlüStV-Anforderungen machen eine Pay-N-Play-Integration für lizenzierte Anbieter unmöglich. Internationale Casinos ohne GGL-Lizenz umgehen das Problem, indem sie deutsche Regulierung ignorieren — aber das ist keine Lösung, sondern ein Rechtsrisiko für den Spieler.
Warum Pay N Play in Deutschland nicht verfügbar ist
Die Antwort liegt in drei nicht verhandelbaren GlüStV-Regeln. OASIS (Spielersperrsystem, betrieben vom Regierungspräsidium Darmstadt) ist für alle GGL-lizenzierten Anbieter verpflichtend. Spieler, die sich sperren lassen (Selbstsperre, Fremdsperre, behördliche Sperre), dürfen bei keinem lizenzierten Casino spielen. Der Abgleich muss vor der ersten Wette erfolgen — nicht nach der ersten Einzahlung, sondern vor. Das erfordert eine manuelle Registrierung mit persönlicher Dateneingabe (Name, Vorname, Adresse, Geburtsdatum), die das Casino an OASIS schickt. Eine automatische Kontoerstellung durch Trustly kann diesen Schritt nicht ersetzen, weil Trustly nur Name und IBAN liefert — keine Adresse, kein Geburtsdatum in strukturierter Form. Das Casino müsste den Spieler nach Kontoerstellung noch einmal manuell nachfragen lassen, wodurch der Pay-N-Play-Vorteil (sofort spielen) verschwindet.
Das 1.000-Euro-Limit pro Monat über alle GGL-Casinos gilt spielerbezogen, nicht casinobezogen. Zahlt ein Spieler bei Casino A 600 Euro ein, darf er bei Casino B im selben Monat nur noch 400 Euro einzahlen. Diese Überwachung läuft über den Safe Server — eine zentrale technische Infrastruktur, an die alle lizenzierten Anbieter angebunden sind. Jede Einzahlung wird in Echtzeit gemeldet, das Restlimit berechnet, bei Überschreitung blockiert das Casino die Transaktion. Pay N Play würde bedeuten: Einzahlung und Kontoerstellung passieren gleichzeitig. Aber der Safe Server braucht eine eindeutige Spieler-ID (aus der Registrierung), bevor er das Limit tracken kann. Trustly kann diese ID nicht liefern, weil es den Spieler nur via IBAN identifiziert — und die IBAN allein genügt nicht für den Safe-Server-Abgleich.
Die .de-Domain-Pflicht und weitere technische GGL-Anforderungen (Autoplay-Verbot, 5-Sekunden-Sperre zwischen Spins, 1-Euro-Spin-Limit, kein paralleles Spielen bei mehreren Anbietern) setzen voraus, dass das Casino den Spieler vor dem ersten Spin vollständig kennt und überwacht. Eine automatische Kontoerstellung würde ein Zeitfenster schaffen, in dem der Spieler bereits Geld eingezahlt hat, aber das Casino ihn noch nicht vollständig im System hat — regulatorisch nicht zulässig.
Trustly selbst hat vermutlich entschieden, Pay N Play für Deutschland nicht anzubieten, weil die Integration mit GGL-Casinos technisch unmöglich ist und das Anbieten für nicht-lizenzierte Casinos (die deutsche Spieler bedienen) ein Reputationsrisiko darstellt. Das Ergebnis: In Deutschland gibt es Pay N Play nicht, weder legal noch technisch vollständig. Was als „Pay N Play Deutschland“ beworben wird, ist entweder normale Trustly-Zahlung mit manueller Vorab-Registrierung (legal) oder ein internationales Casino ohne GGL-Lizenz, das mit dem Begriff wirbt, um Spieler anzuziehen (illegal nach deutschem Recht).
Was ist Pay N Play und wie funktioniert es?
Pay N Play ist ein Trustly-Produkt, das Einzahlung, Kontoerstellung und Identitätsprüfung via Open Banking in einem Schritt verbindet. Verfügbar in Schweden, Finnland, Estland, den Niederlanden und Großbritannien. In Deutschland technisch nicht verfügbar, weil der Glücksspielstaatsvertrag 2021 (GlüStV) eine manuelle Registrierung mit OASIS-Abgleich und 1.000-Euro-Limit-Tracking vor der ersten Einzahlung vorschreibt — unvereinbar mit automatischer Kontoerstellung.
Pay N Play in Deutschland: Die rechtliche und technische Realität
Der deutsche Online-Glücksspielmarkt ist seit dem 1. Juli 2021 bundeseinheitlich reguliert. Der Glücksspielstaatsvertrag 2021 (GlüStV) gilt in allen 16 Bundesländern, beendet den Flickenteppich der Vorjahre (Schleswig-Holstein hatte bis 2021 ein eigenes Regime) und schafft einen klaren Rahmen: Wer in Deutschland Online-Casinospiele, Sportwetten oder Poker anbieten will, braucht eine Lizenz der Gemeinsamen Glücksspielbehörde der Länder (GGL) mit Sitz in Halle (Saale). Die offizielle Whitelist umfasst rund 100 lizenzierte Anbieter (Stand September 2026), darunter bekannte Namen wie bet365, bwin, LeoVegas, Mr Green, Tipico und Unibet. Wer nicht auf der Whitelist steht, operiert illegal — und genau hier beginnt das Pay-N-Play-Dilemma.
Pay N Play in seiner originalen Form (automatische Kontoerstellung bei Einzahlung, keine manuelle Registrierung) ist mit den GGL-Anforderungen technisch nicht vereinbar. GGL-lizenzierte Casinos müssen vier zentrale Regeln einhalten, die alle eine manuelle Vorab-Registrierung voraussetzen: OASIS-Abgleich, 1.000-Euro-Limit über alle Anbieter, .de-Domain mit Safe-Server-Anbindung, und umfangreiche Spielerschutz-Maßnahmen (1-Euro-Spin-Limit, 5-Sekunden-Sperre, kein Autoplay). Keine dieser Regeln lässt sich mit einem automatischen Konto-via-Trustly umsetzen. Das bedeutet: Legale Casinos in Deutschland können Pay N Play nicht anbieten. Was sie anbieten können (und tun), ist Trustly als Zahlungsmethode — aber mit manueller Registrierung vorneweg.
Internationale Casinos ohne GGL-Lizenz — meist mit Curaçao- oder Malta-Lizenz — umgehen das Problem, indem sie den GlüStV ignorieren. Sie werben mit „Pay N Play Deutschland“, sind technisch aus Deutschland erreichbar, und manche bieten tatsächlich eine Trustly-Integration, die näher am Originalkonzept liegt (weniger Formularfelder, schnellerer Durchlauf). Aber: Das Angebot ist in Deutschland illegal. Die GGL hat 2025 insgesamt 287 Verbotsverfahren gegen solche Anbieter eingeleitet (Anstieg von 68 in 2022), über 6.300 Websites wurden bis Ende 2025 geprüft. Die sogenannte Channelization Rate — der Anteil des legalen Marktes am Gesamtumsatz — liegt bei 77 Prozent (Stand 2026), was umgekehrt heißt: 23 Prozent entfallen auf illegale Anbieter. Diese Grauzone existiert, aber sie ist keine Alternative, sondern ein Risiko.
Der deutsche Glücksspielstaatsvertrag (GlüStV 2021) und seine Regeln
Der GlüStV 2021 wurde von allen 16 Bundesländern ratifiziert und trat am 1. Juli 2021 in Kraft. Zuständige Behörde für bundesweite Online-Lizenzen ist die GGL, für die Erteilung konkreter Genehmigungen das Regierungspräsidium Darmstadt. Stationäre Spielbanken bleiben in Länderzuständigkeit, aber Online-Casinospiele, Sportwetten, Online-Poker und virtuelle Automatenspiele fallen unter das Bundesregime. Das Ziel: Spielerschutz, Suchtprävention, Eindämmung des Schwarzmarktes.
Die zentralen Anforderungen für Online-Casino-Lizenzen:
- OASIS-Integration: Verpflichtender Abgleich aller Spieler mit dem zentralen Sperrsystem vor der ersten Wette. Gesperrte Spieler dürfen nicht teilnehmen, das Casino haftet bei Verstößen.
- 1.000-Euro-Limit: Monatliche Einzahlungen über alle GGL-lizenzierten Anbieter dürfen 1.000 Euro nicht überschreiten (Ausnahme: bis 30.000 Euro bei Nachweis finanzieller Leistungsfähigkeit, Mindestalter 21, besonderes Monitoring). Das Limit gilt spielerbezogen, nicht casinobezogen — zahlt ein Spieler bei Casino A 400 Euro ein, bleiben bei Casino B noch 600 Euro im selben Monat.
- 1-Euro-Spin-Limit: Maximaler Einsatz pro Spin bei virtuellen Automatenspielen (Slots) ist 1 Euro.
- 5-Sekunden-Sperre: Zwischen zwei Spins müssen mindestens fünf Sekunden liegen, erzwungen durch Software.
- Kein Autoplay: Automatische Spins sind verboten.
- Kein paralleles Spielen: Spieler dürfen nicht gleichzeitig bei mehreren Anbietern aktiv sein; der Safe Server überwacht das.
- .de-Domain-Pflicht: Lizenzierte Anbieter müssen eine .de-Domain nutzen (z.B. bet365.de, bwin.de).
- Keine Live-Casino-Spiele auf Bundesebene: Roulette, Blackjack, Baccarat mit Live-Croupier sind bei bundesweiten Online-Casino-Lizenzen verboten. Ausnahme: einige Bundesländer (z.B. Schleswig-Holstein) vergeben eigene Spielbanken-Lizenzen, die Live-Angebote zulassen — aber das sind Sonderfälle, keine Regel.
- Werbebeschränkungen: Keine Werbung während Live-Sportübertragungen, keine Werbung, die Minderjährige anspricht, keine irreführenden Bonus-Versprechen.
Die Regeln sind streng, und sie machen Pay N Play unmöglich. Ein Casino, das vor der ersten Einzahlung keinen OASIS-Check durchführt, kann keine GGL-Lizenz bekommen. Ein Casino, das das 1.000-Euro-Limit nicht in Echtzeit überwacht (was nur mit vorheriger Spieler-Identifikation geht), verstößt gegen den GlüStV. Trustly kann diese Anforderungen nicht erfüllen, weil Open Banking zwar Name und IBAN liefert, aber keine vollständige Adresse, kein Geburtsdatum in strukturierter Form, keine OASIS-Abfrage.
OASIS-Sperrsystem und Registrierungspflicht
OASIS steht für „Overarching Account-based System for Identifying Self-excluded Individuals and Suspect Bettors“ — ein zensualisiertes Spielersperrsystem, das vom Regierungspräsidium Darmstadt betrieben wird. Jeder Spieler, der sich sperren lassen will (oder von Dritten gesperrt wird, oder behördlich gesperrt wird), landet in OASIS. Die Sperre gilt bundesweit für alle GGL-lizenzierten Anbieter — Online-Casinos, Sportwetten, Poker, Spielbanken. Ein gesperrter Spieler darf nirgendwo legal spielen.
Die Registrierungspflicht: Bevor ein Spieler die erste Wette platziert, muss das Casino seine Daten (Name, Vorname, Adresse, Geburtsdatum) an OASIS senden und einen Abgleich durchführen. Steht der Spieler auf der Sperrliste, lehnt das Casino die Registrierung ab. Steht er nicht drauf, wird das Konto freigeschaltet. Dieser Prozess ist manuell — der Spieler muss die Daten selbst eingeben, das Casino prüft gegen OASIS, erst dann darf eingezahlt werden.
Pay N Play kann diesen Schritt nicht ersetzen, weil Trustly via Open Banking nur Name und IBAN ausliest — keine Adresse, kein Geburtsdatum in der Form, die OASIS verlangt. Selbst wenn Trustly zusätzliche Daten von der Bank ziehen könnte (technisch denkbar via erweiterte PSD2-Schnittstellen), wäre das immer noch kein OASIS-Abgleich, weil dieser eine direkte Anfrage an die OASIS-Datenbank voraussetzt. Trustly ist kein GGL-lizenzierter Anbieter, sondern ein Zahlungsdienstleister — es hat keinen direkten Zugang zu OASIS. Das Casino muss den Abgleich selbst machen, und dafür braucht es die Daten aus einer manuellen Registrierung.
Das Ergebnis: In Deutschland ist eine Registrierung vor der ersten Einzahlung Pflicht. Kein „Casino ohne Anmeldung“, kein echtes Pay N Play. Wer das Gegenteil behauptet, wirbt für ein illegales Angebot.
Das 1.000-Euro-Limit und weitere Spielerschutz-Maßnahmen
Das monatliche Einzahllimit von 1.000 Euro ist die bekannteste (und umstrittenste) Regel des GlüStV 2021. Es gilt über alle GGL-lizenzierten Anbieter hinweg, nicht pro Casino. Technisch läuft das über den Safe Server — eine zentrale Infrastruktur, an die alle lizenzierten Casinos angebunden sind. Jede Einzahlung wird in Echtzeit gemeldet: Spieler-ID, Betrag, Zeitstempel. Der Safe Server summiert die Einzahlungen des aktuellen Monats auf und teilt dem Casino mit, ob noch Budget übrig ist. Überschreitet ein Spieler das Limit, blockiert das Casino die Transaktion.
Dieses System setzt voraus, dass der Spieler eine eindeutige ID hat, die das Casino dem Safe Server mitteilen kann — und diese ID kommt aus der Registrierung. Trustly kann keine Safe-Server-kompatible ID generieren, weil es den Spieler nur via IBAN kennt, nicht via Name-Adresse-Geburtsdatum-Kombination, die der Safe Server braucht. Pay N Play würde bedeuten: Einzahlung kommt zuerst, Konto wird angelegt, dann müsste das Casino rückwirkend die Einzahlung im Safe Server melden — aber das Casino hat in dem Moment noch keine vollständige Spieler-ID, weil Trustly nur Name und IBAN geliefert hat. Technische Sackgasse.
Die Ausnahme vom 1.000-Euro-Limit (bis zu 30.000 Euro monatlich) verlangt zusätzliche Nachweise: Steuerdokumente, Einkommensnachweise, Kontoauszüge, Mindestalter 21 Jahre, besonderes Monitoring durch den Anbieter, halbjährliche anonyme Berichte an die Behörden. Das ist kein automatischer Prozess, sondern manuelle Compliance — erst recht nicht kompatibel mit Pay N Play.
Weitere Spielerschutz-Maßnahmen, die eine manuelle Registrierung voraussetzen:
- Panik-Button: Spieler können sich jederzeit für 24 Stunden, eine Woche, einen Monat oder unbefristet sperren lassen. Das setzt voraus, dass das Casino den Spieler kennt und ein Profil führt.
- Sitzungslimits: Spieler können eigene Einzahllimits, Verlustlimits, Zeitlimits setzen. Auch das braucht ein manuell angelegtes Konto mit Einstellungen.
- Realitäts-Checks: Nach einer bestimmten Spieldauer (z.B. 60 Minuten) zeigt das Casino einen Zwangsbildschirm mit Spielstand, Verlusten, Gewinnen. Wieder: braucht ein Konto, in dem die Sitzung getrackt wird.
All diese Funktionen sind im GlüStV vorgeschrieben, und keine ist mit einem automatischen Pay-N-Play-Konto vereinbar, weil dort die Kontoeröffnung nach der Einzahlung erfolgt, nicht vorher.
Warum echtes Pay N Play mit GGL-Anforderungen nicht kompatibel ist
Zusammengefasst: Pay N Play setzt voraus, dass Einzahlung und Kontoerstellung gleichzeitig passieren — der Spieler gibt seine Bankdaten ein, Trustly liest Name und IBAN aus, erstellt ein Casino-Konto, bucht das Geld ab, fertig. Der GlüStV setzt voraus, dass vor der ersten Einzahlung eine vollständige Registrierung mit OASIS-Abgleich und Safe-Server-Anbindung stattfindet — der Spieler gibt Name, Adresse, Geburtsdatum ein, das Casino prüft gegen OASIS, meldet den Spieler im Safe Server an, erst dann darf eingezahlt werden.
Diese beiden Abläufe sind sequenziell inkompatibel. Pay N Play sagt: „Einzahlung zuerst, Konto entsteht dabei.“ GlüStV sagt: „Konto zuerst, Einzahlung danach.“ Es gibt keine technische Brücke zwischen beiden — entweder das Casino hält sich an den GlüStV (dann kein Pay N Play), oder es bietet Pay N Play an (dann keine GGL-Lizenz, also illegal in Deutschland).
Trustly hat offenbar entschieden, Pay N Play für Deutschland nicht anzubieten, weil eine Integration mit GGL-Casinos unmöglich ist und das Anbieten für nicht-lizenzierte Casinos (die deutsche Spieler bedienen) ein Compliance-Risiko darstellt. Das Ergebnis: In Deutschland gibt es kein echtes Pay N Play bei legalen Anbietern. Was GGL-Casinos anbieten, ist Trustly als normale Zahlungsmethode — schnell, bequem, aber mit manueller Vorab-Registrierung. Was internationale Casinos ohne GGL-Lizenz bewerben, mag technisch näher am Originalkonzept liegen, ist aber aus deutscher Sicht illegal und bringt erhebliche Risiken mit sich.
Ist Pay N Play in Deutschland verfügbar?
Nein. Pay N Play (automatische Kontoerstellung bei Einzahlung via Trustly) ist in Deutschland nicht verfügbar. Trustly listet das Produkt nur für Schweden, Finnland, Estland, die Niederlande und Großbritannien. GGL-lizenzierte Casinos bieten Trustly als Zahlungsmethode an, verlangen aber vorher eine manuelle Registrierung mit OASIS-Abgleich — das ist technisch keine Pay-N-Play-Funktion. Internationale Casinos ohne GGL-Lizenz werben mit „Pay N Play Deutschland“, operieren aber illegal nach deutschem Recht.
Was ist OASIS und warum ist es wichtig?
OASIS ist das zentrale Spielersperrsystem in Deutschland, betrieben vom Regierungspräsidium Darmstadt. Alle GGL-lizenzierten Anbieter müssen vor der ersten Wette jeden Spieler gegen OASIS abgleichen. Gesperrte Spieler (Selbstsperre, Fremdsperre, behördliche Sperre) dürfen nirgendwo legal spielen. Dieser Abgleich setzt eine manuelle Registrierung mit Name, Adresse und Geburtsdatum voraus — Trustly Pay N Play kann diesen Schritt nicht ersetzen, weil es nur Name und IBAN liefert.
Was ist das 1000-Euro-Limit in Deutschland?
Spieler dürfen pro Monat maximal 1.000 Euro bei allen GGL-lizenzierten Casinos zusammen einzahlen (Ausnahme: bis 30.000 Euro bei Nachweis finanzieller Leistungsfähigkeit). Das Limit wird über den Safe Server in Echtzeit überwacht. Zahlt ein Spieler bei Casino A 600 Euro ein, bleiben bei Casino B im selben Monat noch 400 Euro. Diese Überwachung setzt voraus, dass der Spieler vor der ersten Einzahlung registriert ist — Pay N Play (Einzahlung = Kontoerstellung) ist damit nicht vereinbar.
GGL-lizenzierte Casinos mit Trustly: Die legale Alternative in Deutschland
Was in Deutschland nicht funktioniert, ist echtes Pay N Play. Was funktioniert: Trustly als Zahlungsmethode bei GGL-lizenzierten Casinos, allerdings mit manueller Vorab-Registrierung. Diese Kombination ist die nächste legale Alternative zum beworbenen Konzept — schnelle Banküberweisung, Echtzeit-Gutschrift, kein E-Wallet, keine Kreditkarte nötig, aber eben mit Registrierung und OASIS-Check vorneweg. Die folgenden Casinos stehen auf der offiziellen GGL-Whitelist (Stand September 2026), bieten Trustly an und erfüllen alle Anforderungen des Glücksspielstaatsvertrags.
Wichtig: Diese Casinos unterliegen allen GlüStV-Beschränkungen — 1.000-Euro-Limit pro Monat über alle Anbieter, 1-Euro-Spin-Limit, 5-Sekunden-Sperre, kein Live-Casino, kein Autoplay, OASIS-Pflicht. Das ist der Preis für Legalität und Spielerschutz. Wer diese Einschränkungen nicht akzeptiert, landet zwangsläufig bei internationalen Anbietern ohne GGL-Lizenz — mit allen Risiken, die das mit sich bringt (siehe nächster Abschnitt).
| Casino | Lizenz (GGL) | Trustly-Einzahlung | Trustly-Auszahlung | Besonderheit |
|---|---|---|---|---|
| bet365 | GGL seit 2021 | Sofort | 1–3 Werktage | Internationale Reputation, Sportwetten-Fokus, Mobile App |
| bwin | GGL seit 2021 | Sofort | 1–3 Werktage | Entain-Gruppe, Tradition seit 1997, PayPal verfügbar |
| LeoVegas | GGL seit 2021 | Sofort | 1–3 Werktage | MGM Resorts, Mobile-First-Design, skandinavisch |
| Mr Green | GGL seit 2021 | Sofort | 1–3 Werktage | 888 Germany Ltd., Green Gaming AI-Tools, Trustly-Partner |
| Tipico | GGL seit 2021 | Sofort | 1–3 Werktage | Deutscher Marktführer, über 50% Sportwetten-Marktanteil, 1.250+ Shops |
| Unibet | GGL seit 2021 | Sofort | 1–3 Werktage | Kindred Group, gegründet 1997, skandinavische Wurzeln |
Die Tabelle zeigt: Alle sechs bieten Trustly-Einzahlungen mit sofortiger Gutschrift. Auszahlungen dauern länger (1–3 Werktage), weil GGL-Casinos zusätzliche Compliance-Prüfungen durchführen müssen — nicht nur bei der Einzahlung, auch beim Auszahlen. Die Besonderheiten unterscheiden die Anbieter: bet365 ist stark im Sportwetten-Bereich, LeoVegas optimiert für Mobile, Tipico hat das größte Offline-Netz in Deutschland. Aber technisch funktionieren alle gleich: Registrierung mit OASIS-Check, dann Trustly als schnelle Einzahlungsmethode, dann spielen.
Welche deutschen Casinos bieten Trustly-Zahlungen an?
Auf der GGL-Whitelist stehen rund 100 lizenzierte Anbieter. Nicht alle bieten Trustly an — einige setzen nur auf Kreditkarte, PayPal oder andere E-Wallets. Die sechs oben genannten Casinos (bet365, bwin, LeoVegas, Mr Green, Tipico, Unibet) sind verifiziert via GGL-Whitelist (Stand September 2026) und bieten Trustly-Zahlungen für deutsche Spieler an. Trustly selbst nennt auf seiner Website „William Hill, Mr Green und 888“ als iGaming-Partner — Mr Green gehört zu 888 Holdings, also ist die Partnerschaft bestätigt. Die anderen fünf sind große internationale Marken, die Trustly in mehreren Märkten nutzen, auch in Deutschland.
Was ist der Unterschied zwischen Pay N Play und normaler Trustly-Einzahlung?
Pay N Play (Originalkonzept, in DE nicht verfügbar): Spieler wählt Trustly, wird zur Bank weitergeleitet, autorisiert Zahlung — Trustly erstellt automatisch ein Casino-Konto, ohne dass der Spieler Name, Adresse oder E-Mail manuell eingeben muss. Einzahlung und Kontoerstellung in einem Schritt, Dauer 1–2 Minuten.
Normale Trustly-Einzahlung (in DE bei GGL-Casinos): Spieler registriert sich zuerst manuell im Casino (Name, Adresse, Geburtsdatum, E-Mail), durchläuft OASIS-Check, Konto wird freigeschaltet. Dann wählt er Trustly als Zahlungsmethode, wird zur Bank weitergeleitet, autorisiert Zahlung — Geld landet sofort auf dem bereits existierenden Casino-Konto. Trustly dient hier nur als Zahlungsdienstleister, nicht als Onboarding-Tool. Dauer: Registrierung 5–10 Minuten, Einzahlung danach 1–2 Minuten.
Der Unterschied: Bei Pay N Play entfällt die manuelle Registrierung komplett. Bei normaler Trustly-Zahlung in Deutschland ist die Registrierung Pflicht, Trustly beschleunigt nur die Einzahlung, nicht die Kontoeröffnung.
Bet365 Casino: Trustly-Einzahlung und internationale Reputation
bet365 ist eine der größten Glücksspielmarken weltweit, Hauptsitz in Großbritannien (Stoke-on-Trent), gegründet von der Coates-Familie im Jahr 2000. Weltweit über 80 Millionen Kunden (Unternehmensangabe), eine der wenigen privat gehaltenen iGaming-Giganten. In Deutschland operiert bet365 unter GGL-Lizenz seit 2021, Domain bet365.de, Muttergesellschaft für EU-Operationen ist Hillside (New Media) Ltd. mit Sitz in Malta.
Was bet365 von anderen unterscheidet: Der Fokus liegt auf Sportwetten — bet365 ist primär ein Wettanbieter, das Casino ist Ergänzung. Das Slot-Angebot umfasst mehrere hundert Titel von etablierten Providern, aber Live-Casino ist in Deutschland nicht verfügbar (GlüStV-Beschränkung). Die Mobile App gehört zu den besten im Markt, UI ist für Sportwetten optimiert, Casino läuft parallel. Trustly-Einzahlungen landen sofort auf dem Konto, Auszahlungen dauern 1–3 Werktage (typisch für GGL-Casinos wegen Compliance-Checks). PayPal ist ebenfalls verfügbar, aber Trustly ist schneller bei der Einzahlung.
Für wen passt bet365: Spieler, die Sportwetten und Casino kombinieren wollen. Wer nur Slots sucht, findet bei LeoVegas oder Mr Green mehr Casino-Fokus. Wer Wert auf eine international etablierte Marke legt, die seit über 20 Jahren existiert, ist hier richtig. Die Reputation ist solide, aber der Casino-Bereich ist nicht der Hauptschwerpunkt.
Bwin Casino: Österreichische Tradition mit deutscher Lizenz
bwin (ursprünglich „betandwin“) wurde 1997 in Österreich gegründet und ist eine der ältesten Online-Glücksspielmarken Europas. Seit 2016 Teil der Entain-Gruppe (ehemals GVC Holdings), die auch Ladbrokes, Coral und PartyPoker betreibt. In Deutschland operiert bwin Interactive Entertainment AG unter GGL-Lizenz seit 2021, Domain bwin.de. Historisch bekannt als Sponsor von Real Madrid, AC Mailand und der Formel-1-Teams — klassisches Sportwetten-Branding.
Was bwin bietet: Slots und virtuelle Automatenspiele (mehrere hundert Titel), kein Live-Casino in Deutschland (GlüStV). Sportwetten sind prominent platziert, Casino ist Nebenstrang. Zahlungsmethoden: Trustly, Sofortüberweisung, PayPal, Kreditkarte. Trustly-Einzahlungen sofort, Auszahlungen 1–3 Werktage. Besonderheit: PayPal ist verfügbar — eine Seltenheit unter GGL-Casinos, weil PayPal in Deutschland lange zögerlich war. Wer PayPal bevorzugt, findet hier eine legale Option; Trustly ist die schnellere Alternative.
Für wen passt bwin: Spieler, die eine etablierte europäische Marke mit langer Tradition suchen. Das UI ist klassisch, nicht besonders innovativ, aber stabil. Mobile App vorhanden, funktioniert einwandfrei. Wer Wert auf mehrere Zahlungsoptionen legt (Trustly + PayPal), hat hier Flexibilität. Casino-Fokus niedriger als bei reinen Casino-Marken wie LeoVegas.
LeoVegas Casino: Mobile-First und skandinavisches Design
LeoVegas wurde 2012 in Schweden gegründet, ging 2016 an die Nasdaq Stockholm und wurde 2022 von MGM Resorts International (USA) für rund 607 Millionen US-Dollar übernommen. Die Marke war einer der ersten Mobile-First-Anbieter im iGaming — von Anfang an für Smartphone-Nutzung optimiert, nicht Desktop-first mit nachträglicher mobiler Anpassung. Mehrfach als „Mobile Casino of the Year“ ausgezeichnet (EGR Awards). In Deutschland: GGL-Lizenz seit 2021, Domain leovegas.de.
Was LeoVegas unterscheidet: Das Mobile-Design ist der Kernvorteil. Die App ist flüssig, schnell, intuitiv bedienbar — wer hauptsächlich am Smartphone spielt, findet hier die beste UX unter den GGL-Casinos. Slots dominieren das Angebot (mehrere hundert Titel von NetEnt, Play’n GO, Pragmatic Play, Microgaming), kein Live-Casino in Deutschland. Trustly-Einzahlungen sofort, Auszahlungen 1–3 Werktage. Skandinavisches Design: klare Linien, wenig Schnickschnack, fokussiert auf Funktionalität. Kein Sportwetten-Fokus — LeoVegas ist primär Casino.
Für wen passt LeoVegas: Mobile-Spieler, die das Smartphone als Hauptgerät nutzen. Wer am Desktop spielt, profitiert weniger vom Mobile-Vorteil. Casino-Fokus ist stärker als bei bet365 oder bwin — keine Sportwetten-Ablenkung, Slots stehen im Zentrum. Skandinavische Wurzeln bedeuten: klare Struktur, keine überladen wirkende Bonus-Maschinerie. Seit der MGM-Übernahme gehört LeoVegas zu einem der größten Casino-Konzerne der Welt, was Stabilität bringt.
Mr Green Casino: Green Gaming und verantwortungsvolles Spielen
Mr Green wurde 2008 in Schweden gegründet, 2019 von der William Hill-Gruppe übernommen, die wiederum 2021 an 888 Holdings ging (Übernahme für rund 950 Millionen britische Pfund). In Deutschland operiert Mr Green als 888 Germany Ltd. unter GGL-Lizenz seit 2021, Domain mrgreen.de. Malta-Lizenz (MGA/CRP/121/2006) bleibt parallel bestehen für andere EU-Märkte. Trustly selbst nennt Mr Green explizit als Partner auf der iGaming-Seite („William Hill, Mr Green und 888“ — alle drei gehören inzwischen zur 888-Gruppe).
Was Mr Green unterscheidet: Green Gaming — ein AI-gestütztes System, das Spielerverhalten analysiert und vor riskantem Verhalten warnt. Nicht nur reaktiv (Spieler setzt sich selbst Limits), sondern proaktiv (Casino schlägt vor, eine Pause einzulegen, wenn das Verhalten Muster zeigt, die auf Problemspiel hindeuten). In Deutschland ist das teilweise durch GlüStV-Regeln sowieso vorgeschrieben (OASIS, Limits), aber Mr Green ging schon vor 2021 mit eigenem System voran. Design: Grüne Farbgebung, „Mr Green“-Maskottchen (Gentleman im grünen Anzug), leicht verspielt, aber nicht kindisch.
Slots und Jackpot-Spiele (mehrere hundert Titel), kein Live-Casino in Deutschland. Zahlungsmethoden: Trustly, Sofortüberweisung, PayPal. Trustly-Einzahlungen sofort, Auszahlungen 1–3 Werktage. Bonus-Angebote unterliegen GlüStV-Regeln (1.000-Euro-Limit macht große Willkommensboni schwierig), aber Mr Green bietet Freispiele und gestaffelte Einzahlungsboni im Rahmen des Erlaubten.
Für wen passt Mr Green: Spieler, die Wert auf verantwortungsvolles Spielen legen und ein Casino wollen, das proaktiv warnt statt nur reaktiv zu reagieren. Das Green-Gaming-Tool ist nicht Pflicht, aber es ist da — wer anfällig für impulsives Spielen ist, profitiert. Design ist freundlicher, weniger nüchtern als bei bet365 oder bwin. Skandinavische Wurzeln (wie LeoVegas), aber weniger Mobile-Fokus, mehr Desktop-Balance.
Tipico Casino: Deutscher Marktführer mit Sportwetten-Fokus
Tipico wurde 2004 gegründet, Hauptsitz in Malta (Tipico Co. Ltd. und Tipico Casino Ltd.), in Deutschland über 1.250 Sportwetten-Shops im Franchise-Netz vertreten — mit Abstand der größte Offline-Wettanbieter im Land. Marktanteil Sportwetten: über 50 Prozent (deutsche Schätzungen). GGL-Lizenz für Sportwetten erstmals Oktober 2020, Casino-Lizenz seit 2021. Domain tipico.de. Seit 2016 im Besitz von CVC Capital Partners, im Oktober 2025 an Banijay Gaming (Tochter der Banijay Group) verkauft für 5,4 Milliarden US-Dollar, Abschluss der Übernahme am 23. April 2026.
Kontroverse: Im Jahr 2026 berichtete der WDR („Monitor“), dass gegen Tipico Schadenersatzforderungen bis zu 150 Millionen Euro im Raum stehen, weil das Unternehmen angeblich jahrelang ohne gültige deutsche Lizenz operiert haben soll (vor 2021). Tipico bestreitet die Vorwürfe. Aktuell (Stand September 2026) ist Tipico auf der GGL-Whitelist und operiert legal.
Was Tipico bietet: Slots, virtuelle Automatenspiele, kein Live-Casino in Deutschland. Zahlungsmethoden: Sofortüberweisung (Trustly-basiert, aber nicht unter dem Trustly-Label), PayPal, Kreditkarte. Trustly-Technologie läuft im Hintergrund der Sofortüberweisung, ist aber nicht als „Trustly“ ausgewiesen — funktional identisch. Einzahlungen sofort, Auszahlungen 1–3 Werktage. Besonderheit: Tipico ist primär eine Sportwetten-Marke. Das Casino ist Nebenprodukt, um die GGL-Lizenz voll auszunutzen und Spieler, die nach der Wette noch Slots spielen wollen, nicht zu verlieren.
Für wen passt Tipico: Spieler, die hauptsächlich auf Sport wetten und gelegentlich Slots spielen. Wer nur Casino will, findet bei LeoVegas, Mr Green oder bwin mehr Fokus. Tipico-Stärke liegt im bekannten Namen — wer in Deutschland Glücksspiel kennt, kennt Tipico. Die Offline-Shops schaffen Vertrauen („ich kenne die Marke aus der Stadt“), und das überträgt sich auf die Online-Präsenz. Für reine Casino-Spieler aber nicht die erste Wahl.
Unibet Casino: Kindred Group und breites Angebot
Unibet wurde 1997 in Schweden gegründet, ging 2004 an die Börse (heute Nasdaq Stockholm), seit 2016 Teil der Kindred Group, die mehrere Marken betreibt (32Red, Maria Casino, u.a.). In Deutschland: GGL-Lizenz für Online-Casinospiele und Sportwetten seit 2021, Domain unibet.de. Kindred Group hat rund 1.500 Mitarbeiter, Jahresumsatz über 1 Milliarde britische Pfund (2023), eine der größten börsennotierten iGaming-Gruppen Europas.
Was Unibet bietet: Slots, virtuelle Spiele, kein Live-Casino in Deutschland. Sportwetten stark vertreten (wie bei bwin und bet365). Zahlungsmethoden: Trustly, Sofortüberweisung, PayPal, Kreditkarte. Trustly-Einzahlungen sofort, Auszahlungen 1–3 Werktage. Besonderheit: Kindred Group betreibt mehrere Marken, aber Unibet ist die Hauptmarke für den deutschen Markt. Skandinavische Wurzeln (wie LeoVegas und Mr Green), aber weniger Mobile-Fokus, mehr Balance zwischen Desktop und Mobile. Design nüchterner als Mr Green, ähnlich wie bwin oder bet365 — keine verspielten Elemente, fokussiert auf Funktionalität.
Für wen passt Unibet: Spieler, die eine etablierte internationale Marke mit skandinavischer Tradition suchen, aber mehr Sportwetten-Fokus als LeoVegas und mehr Casino-Fokus als Tipico wollen. Unibet ist der Allrounder in dieser Liste — weder besonders innovativ (wie LeoVegas Mobile) noch besonders spezialisiert (wie Tipico Sportwetten), sondern solide Mitte. Trustly-Integration ist vorhanden, funktioniert wie bei den anderen fünf auch: manuelle Registrierung vorneweg, dann schnelle Einzahlung.
Internationale Casinos mit „Pay N Play“-Werbung: Die Grauzone
Was GGL-lizenzierte Casinos nicht anbieten können (echtes Pay N Play ohne Vorab-Registrierung), bewerben internationale Anbieter ohne deutsche Lizenz umso lauter. „Pay N Play Deutschland“, „Casino ohne Anmeldung“, „sofort spielen“ — die Marketing-Versprechen klingen verlockend, und einige dieser Casinos sind technisch aus Deutschland erreichbar. Aber: Jedes Casino ohne GGL-Lizenz operiert aus deutscher Sicht illegal. Keine Grauzone im rechtlichen Sinne, sondern klarer Verstoß gegen den GlüStV. Die Risiken trägt der Spieler.
Was das konkret bedeutet: Kein Rechtsanspruch bei Streit. Verweigert das Casino eine Auszahlung, kann der Spieler nicht vor einem deutschen Gericht klagen — der Vertrag ist von Anfang an nichtig, weil das Casino keine deutsche Lizenz hat. Kein OASIS-Schutz. Wer sich in Deutschland sperren ließ, kann bei diesen Casinos trotzdem spielen — kein Schutz vor Spielsucht. Steuerrechtlich unklar. Gewinne aus illegalem Glücksspiel müssen in Deutschland versteuert werden (Einkommensteuer), aber die Nachweispflicht liegt beim Spieler — und wer gibt freiwillig an, bei einem illegalen Anbieter gespielt zu haben? Bank könnte Zahlungen blockieren. Deutsche Banken sind angehalten, Transaktionen zu nicht-lizenzierten Glücksspielanbietern zu unterbinden — manche tun das konsequent, andere nicht. Wer Pech hat, landet auf einer internen Sperrliste.
Die GGL hat 2025 insgesamt 287 Verbotsverfahren gegen illegale Anbieter eingeleitet (Anstieg von 68 in 2022), über 6.300 Websites wurden bis Ende 2025 geprüft. Im September 2026 forderte Ronald Benter (GGL-Vorstand) im Interview mehr Befugnisse und schnellere Handhabe gegen internationale Betreiber. Die Channelization Rate (Anteil des legalen Marktes) liegt bei 77 Prozent — umgekehrt bedeutet das: 23 Prozent des deutschen Online-Glücksspiel-Umsatzes entfallen auf illegale Anbieter. Diese Grauzone existiert, ist groß, und sie wird beworben. Aber sie ist keine Alternative, sondern ein Risiko.
Ein zusätzlicher Kontext: Im September 2026 veröffentlichte die Berliner Hackerin Lilith Wittmann Daten aus einem Curaçao Gaming Authority-Leak. Über mehrere Monate hatte sie Zugang zu internen Systemen der Curaçao-Regulierungsbehörde und konnte Lizenzanträge, Betreiber-Informationen, Finanzdaten einsehen. Der Leak zeigte, dass viele Curaçao-Casinos intransparente Eigentümerstrukturen haben, Offshore-Konstrukte nutzen und teilweise unklar ist, wer hinter einer Marke steht. Curaçao-Lizenzen gelten in der iGaming-Branche als „weak jurisdiction“ — niedrige Auflagen, wenig Aufsicht, beliebte Wahl für Betreiber, die strenge EU-Regulierung umgehen wollen. Das heißt nicht, dass alle Curaçao-Casinos Betrug sind — aber es heißt, dass Transparenz und Spielerschutz nicht auf dem Niveau von GGL, MGA oder UKGC liegen.
Die folgenden Casinos werben aktiv mit „Pay N Play Deutschland“ und sind technisch aus Deutschland erreichbar. Alle haben keine GGL-Lizenz, stehen nicht auf der Whitelist, und das Angebot ist in Deutschland illegal. Die Darstellung erfolgt, um Klarheit zu schaffen — nicht um zu empfehlen.
| Casino | Lizenz | Pay N Play? | Bonus (Werbung) | Rechtsstatus in DE |
|---|---|---|---|---|
| Need for Spin | Vermutlich Curaçao | Unklar (Trustly vorhanden) | 290% bis 1.900€ + 290 FS | Illegal (keine GGL-Lizenz) |
| Boomerang | Anjouan / Costa Rica | Ja (bewirbt Pay N Play) | 100% bis 1.000€ + 300 FS | Illegal (keine GGL-Lizenz) |
| Nine Casino | Vermutlich Curaçao | Ja (bewirbt Pay N Play) | 450€ + 250 FS | Illegal (keine GGL-Lizenz) |
| KokoBet | Vermutlich Curaçao | Ja (bewirbt Pay N Play) | 50% bis 100€ + 20 FS | Illegal (keine GGL-Lizenz) |
| HitnSpin | Vermutlich Curaçao | Ja (bewirbt Pay N Play) | 100% bis 500€ + 200 FS | Illegal (keine GGL-Lizenz) |
| SpinLander | Vermutlich Curaçao | Ja (bewirbt Pay N Play) | 100% bis 1.250 CAD + 150 FS | Illegal (keine GGL-Lizenz) |
Die Tabelle zeigt drei Dinge: Erstens, Lizenzstatus ist intransparent. „Vermutlich Curaçao“ heißt: kein öffentlicher Lizenznachweis auf der Casino-Website, keine Registernummer verifizierbar, Betreiber unbekannt. Boomerang hat laut Recherche zwischen Curaçao, Anjouan (Komoren) und Costa Rica gewechselt — alles „weak jurisdictions“. Zweitens, Boni sind deutlich höher als bei GGL-Casinos (290% bei Need for Spin vs. maximal 100% bei Mr Green oder bwin). Das ist kein Zufall: Ohne GlüStV-Beschränkungen (1.000-Euro-Limit, strenge Bonus-AGB) können internationale Casinos aggressivere Angebote machen. Drittens, „Pay N Play“ ist Werbung, keine Garantie. Ob diese Casinos tatsächlich eine Trustly-Integration haben, die näher am Originalkonzept liegt (automatische Kontoerstellung), ist von außen nicht verifizierbar. Manche bieten vereinfachte Registrierung via Trustly, manche nur normale Trustly-Zahlung — aber alle werben mit dem Label, weil es Klicks bringt.
Need for Spin Casino: Hohe Boni und Curaçao-Lizenz
Need for Spin wurde 2022 gegründet (laut Affiliate-Quellen), Domain needforspin.com (keine .de-Domain). Betreiber ist öffentlich nicht transparent — typisch für Curaçao-Casinos, wo Ownership oft über mehrere Offshore-Gesellschaften verschleiert wird. Vermutlich Curaçao eGaming-Lizenz, aber keine Registernummer auf der Website sichtbar. Nicht in der GGL-Whitelist, nicht in der MGA-Registry, nicht in der UKGC-Datenbank. In Deutschland illegal.
Was beworben wird: „Pay N Play“ mit Trustly-Integration, 290% Bonus bis 1.900 Euro + 290 Freispiele (laut Affiliate-Seiten — aggressive Zahlen, typisch für Curaçao-Anbieter). Keine GlüStV-Beschränkungen: kein 1.000-Euro-Limit, kein 1-Euro-Spin-Limit, kein OASIS. Slots von etablierten Providern (BGaming, Pragmatic Play werden genannt), Live-Casino verfügbar (in GGL-Casinos verboten). Krypto-Zahlungen möglich (Bitcoin, Ethereum), zusätzlich Trustly.
Risiken: Kein Rechtsanspruch bei Streit. Wer 5.000 Euro gewinnt und das Casino verweigert die Auszahlung, hat keine Handhabe — kein deutsches Gericht wird helfen, der Vertrag ist nichtig. OASIS-gesperrte Spieler können hier trotzdem spielen — kein Schutz. Steuerrechtlich müssen Gewinne in Deutschland versteuert werden, aber die Deklarationspflicht liegt beim Spieler. Bank könnte Zahlungen blockieren. Empfehlung: Finger weg, außer man akzeptiert bewusst alle Risiken und spielt nur Geld, dessen Verlust man verschmerzen kann.
Boomerang Casino: Luxinero Group und Lizenz-Switching
Boomerang Casino, Betreiber Luxinero Group (ehemals Rabidi N.V.), Domain boomerangcasino.com. Lizenzwechsel in der Vergangenheit: ursprünglich Curaçao eGaming, dann Anjouan (Komoren), aktuell möglicherweise Costa Rica (laut Affiliate-Quellen). Lizenz-Switching ist ein Warnsignal — Casinos, die Jurisdiktionen wechseln, tun das meist, um Regulierungs-Druck zu entgehen. Anjouan und Costa Rica gelten als noch schwächer als Curaçao — minimale Aufsicht, kaum Spielerschutz. Nicht in der GGL-Whitelist. In Deutschland illegal.
Was beworben wird: Pay N Play, Trustly-Integration, 100% Bonus bis 1.000 Euro + 300 Freispiele. Cashback bis 20% wöchentlich (höher als bei GGL-Casinos, wo Cashback selten über 10% geht). Multi-Currency (Euro, Dollar, Krypto), Multi-Language. Slots, Live-Casino, Sportwetten. Keine GlüStV-Beschränkungen.
Risiken: Wie bei Need for Spin — kein Rechtsanspruch, kein OASIS, steuerrechtlich unklar, Bank-Blockade-Risiko. Zusätzlich: Intransparente Betreiberstruktur. Rabidi N.V. / Luxinero Group betreibt mehrere Casinos unter verschiedenen Marken, Ownership ist im Curaçao-Leak erwähnt, aber Details bleiben verschleiert. Wer hinter der Gruppe steht, wo Gewinne hinfließen, ob Liquidität für große Auszahlungen vorhanden ist — alles unklar. Empfehlung: Hohes Risiko, keine Empfehlung.
Nine Casino: Crypto-freundlich und hohes Cashback
Nine Casino (auch „NineCasino“), Domain nine-ca.com oder ninecasino.com. Betreiber unklar, vermutlich Curaçao-Lizenz. Nicht in offiziellen Registern (GGL, MGA, UKGC). Im Curaçao-Leak (September 2026) keine direkte Nennung gefunden, aber Hunderte Casinos waren betroffen — Nine Casino könnte darunter sein. In Deutschland illegal.
Was beworben wird: Pay N Play, Trustly, 450 Euro Bonus + 250 Freispiele. Tägliches Cashback 25% (laut Affiliate-Quellen) — ungewöhnlich hoch, typische Cashback-Raten liegen bei 5–10%, selbst bei internationalen Casinos. 25% täglich deutet auf aggressive Marketing-Strategie, um Spieler zu binden. Krypto-Zahlungen stark vertreten (Bitcoin, Ethereum, Litecoin, u.a.). Slots, Live-Casino, Sportwetten. Keine GlüStV-Beschränkungen.
Risiken: Wie oben — kein Rechtsanspruch, kein OASIS, steuerrechtlich unklar, Bank-Risiko. 25% Cashback täglich klingt zu gut, um wahr zu sein — entweder es gibt versteckte Bedingungen (Umsatzanforderungen, maximale Auszahlung), oder das Casino rechnet damit, dass die meisten Spieler verlieren und das Cashback nie auszahlen lassen. Seriöse Casinos bieten niedrigere Cashback-Raten, weil höhere Raten die Marge zu stark belasten. Empfehlung: Skepsis angebracht, hohes Risiko.
KokoBet, HitnSpin und SpinLander: Weitere Optionen ohne GGL-Lizenz
Drei weitere Casinos, die in Affiliate-Listen mit „Pay N Play Deutschland“ auftauchen: KokoBet (Domain kokobet.com), HitnSpin (Domain hitnspin.com), SpinLander (Domain spinlander.com). Alle drei haben eines gemeinsam: extrem wenig öffentliche Informationen. Keine etablierten Reviews auf seriösen Casino-Portals (Casino.org, AskGamblers, Trustpilot), keine transparenten Betreiber-Angaben, keine verifizierbaren Lizenznummern. Vermutlich Curaçao-Lizenzen, aber selbst das ist nicht sicher. Nicht in der GGL-Whitelist. In Deutschland illegal.
Was beworben wird: Pay N Play, Trustly, Boni zwischen 50% und 100% (KokoBet: 50% bis 100€ + 20 FS; HitnSpin: 100% bis 500€ + 200 FS; SpinLander: 100% bis 1.250 CAD + 150 FS). SpinLander wirbt mit CAD (kanadische Dollar) statt Euro — ungewöhnlich für ein Casino, das sich an den deutschen Markt richtet, deutet auf Copy-Paste-Marketing hin. Alle drei: Slots, Live-Casino, keine GlüStV-Beschränkungen.
Risiken: Wie bei allen internationalen Casinos ohne GGL-Lizenz — kein Rechtsanspruch, kein OASIS, steuerrechtlich unklar, Bank-Risiko. Zusätzlich: Mangel an verifizierbaren Informationen. Bei Need for Spin, Boomerang oder Nine Casino gibt es zumindest Affiliate-Reviews und eine gewisse Online-Präsenz. Bei KokoBet, HitnSpin und SpinLander ist selbst das spärlich. Wer hier spielt, spielt im Dunkeln — keine Transparenz, keine Sicherheit, kein Vertrauen. Empfehlung: Nur für Spieler, die bewusst maximales Risiko eingehen wollen und den Totalverlust akzeptieren.
Sind internationale Pay N Play Casinos in Deutschland legal?
Nein. Jedes Casino ohne GGL-Lizenz operiert in Deutschland illegal, unabhängig davon, ob es Pay N Play anbietet oder nicht. Der Glücksspielstaatsvertrag 2021 (GlüStV) erlaubt nur GGL-lizenzierte Anbieter. Internationale Casinos ohne deutsche Lizenz (meist Curaçao, Malta ohne deutsche Genehmigung, Anjouan, Costa Rica) verstoßen gegen den GlüStV. Risiken: kein Rechtsanspruch bei Streit, kein OASIS-Schutz, Gewinne steuerrechtlich unklar, Bank könnte Zahlungen blockieren. Die GGL führt Verbotsverfahren durch (287 in 2025), aber die Durchsetzung ist schwierig, weil die Anbieter im Ausland sitzen.
Einzahlung und Auszahlung mit Trustly: So funktioniert es in der Praxis
Trustly ist ein Zahlungsdienstleister, kein Konto. Das ist der Kernunterschied zu PayPal, Skrill oder Neteller — dort legt der Nutzer ein Wallet-Konto an, lädt es auf, nutzt das Wallet für Zahlungen. Bei Trustly gibt es kein separates Konto: Die Bank des Spielers ist die einzige Schnittstelle, Trustly vermittelt nur die Überweisung und liest (mit PSD2-Erlaubnis) die Daten aus. Das macht Trustly schnell, aber auch weniger flexibel — wer keine Online-Banking-fähige Bank in Deutschland hat, kann Trustly nicht nutzen.
In GGL-lizenzierten Casinos läuft der Ablauf so: Erstens, Registrierung. Name, Vorname, Adresse, Geburtsdatum, E-Mail, Telefon — manuell eingeben. Casino prüft gegen OASIS, schaltet Konto frei. Dauer: 5–10 Minuten, je nach Casino (LeoVegas ist schnell, Tipico manchmal etwas langsamer). Zweitens, Einzahlung via Trustly. Im Casino-Cashier „Trustly“ oder „Sofortüberweisung“ wählen, Betrag eingeben, auf „Einzahlen“ klicken. Weiterleitung zu Trustly, dort Bank auswählen (Sparkasse, Volksbank, Deutsche Bank, Commerzbank, ING, DKB, N26, und viele andere — fast alle deutschen Banken sind verfügbar). Login ins Online-Banking (entweder via Browser oder via Banking-App mit QR-Code-Scan), Überweisung bestätigen. Geld landet sofort im Casino-Konto — Echtzeit-Gutschrift, keine Wartezeit. Dauer: 1–2 Minuten vom Klick bis zur Gutschrift.
Wichtig: Bei der ersten Trustly-Zahlung kann das Casino eine zusätzliche Identitätsprüfung verlangen — Ausweis hochladen, manchmal Video-Ident. Das ist nicht Trustly-bedingt, sondern GlüStV-Anforderung (KYC — Know Your Customer). Einige Casinos machen das vor der ersten Auszahlung, andere schon bei der ersten Einzahlung. Trustly selbst verlangt keine Dokumente, das Casino tut es.
Schritt-für-Schritt: Trustly-Einzahlung in einem GGL-Casino
Zunächst gilt es, die Registrierung abzuschließen: falls noch nicht geschehen, im Casino registrieren (z.B. bei LeoVegas, Mr Green, bwin), den OASIS-Check durchlaufen und das Konto freischalten lassen — das kann 5–10 Minuten dauern, manchmal geht es sofort. Danach öffnet man den Einzahlen-Bereich, indem man im Casino-Konto auf „Einzahlung“ oder „Cashier“ klickt, woraufhin die Liste der Zahlungsmethoden erscheint. Dort wählt man Trustly oder Sofortüberweisung aus — manche Casinos nennen es „Trustly“, andere „Sofortüberweisung“, technisch identisch (Sofortüberweisung läuft oft über das Trustly-Backend) — und gibt den Betrag ein: mindestens 10 Euro (typisch bei GGL-Casinos), maximal abhängig vom 1.000-Euro-Limit (wer schon 600 Euro im Monat eingezahlt hat, dem bleiben noch 400). Es folgt die Weiterleitung zu Trustly: ein Pop-up oder eine neue Seite mit dem Trustly-Interface öffnet sich, die Liste deutscher Banken erscheint, und man wählt die eigene Bank (z.B. Sparkasse, ING, N26). Anschließend kommt der Login ins Online-Banking — je nach Bank entweder im Browser (Kontonummer + PIN + TAN) oder via Banking-App (QR-Code scannen, biometrisch freigeben); Trustly leitet zur Bank weiter, der Login erfolgt bei der Bank direkt, nicht bei Trustly. Dann bestätigt man die Überweisung: die Bank zeigt Empfänger (Casino), Betrag und Verwendungszweck an, Bestätigung per TAN oder biometrischer Freigabe. Schließlich geht es zurück zum Casino: automatische Weiterleitung zurück zur Casino-Seite, das Geld ist sofort da — Echtzeit-Gutschrift, kein Warten, das Casino-Konto zeigt den neuen Kontostand, sofort spielbar.
Dauer gesamt: 1–2 Minuten, wenn alles reibungslos läuft. Manchmal länger, wenn die Bank TAN per SMS schickt und die SMS sich verzögert, oder wenn das Casino zusätzliche Identitätsprüfung verlangt (dann Stunden bis Tage, bis Ausweis geprüft ist).
Auszahlung mit Trustly: Geschwindigkeit und Limits
Trustly bietet auch Trustly Payout — Auszahlungen direkt aufs Bankkonto, theoretisch in Echtzeit. In der Praxis bei GGL-Casinos: 1–3 Werktage. Der Grund sind nicht Trustly-Limits, sondern Casino-Compliance-Prüfungen. GGL-lizenzierte Casinos müssen Auszahlungen auf Geldwäsche prüfen, Spieler-Identität nochmals verifizieren (falls nicht schon bei Einzahlung geschehen), und sicherstellen, dass keine OASIS-Sperre vorliegt. Diese Checks dauern Zeit. Internationale Casinos ohne GGL-Lizenz zahlen oft schneller aus (manche in Stunden), weil sie diese Prüfungen überspringen — aber das ist keine Stärke, sondern ein Risiko (weniger Kontrolle = höhere Chance auf Betrug).
Auszahlungslimits bei GGL-Casinos: typisch 5.000–10.000 Euro pro Woche, manchmal höher für VIP-Spieler. Gewinne über 10.000 Euro werden gestaffelt ausgezahlt — nicht aus Böswilligkeit, sondern weil das Casino Liquidität managen muss und Großauszahlungen zusätzliche Prüfungen durchlaufen. Bei internationalen Casinos ohne GGL-Lizenz sind die Limits oft niedriger (500–1.000 Euro pro Woche), dafür schnellere Bearbeitung — aber auch höheres Risiko, dass das Casino bei großen Gewinnen Schwierigkeiten macht.
Gebühren: Trustly selbst verlangt von Endkunden keine Gebühren — weder bei Einzahlung noch bei Auszahlung. Das Casino zahlt Trustly eine Transaktionsgebühr (typisch 1–2% des Betrags), der Spieler zahlt nichts. Ausnahme: Manche Banken verlangen eine Gebühr für Echtzeit-Überweisungen (z.B. Sparkasse 0,50 Euro), das ist bankabhängig, nicht Trustly-bedingt.
Gebühren und Kosten bei Trustly-Zahlungen
Für den Spieler: keine Gebühren bei Einzahlung und Auszahlung via Trustly, weder von Trustly noch vom Casino (bei GGL-Casinos Standard, bei internationalen Casinos ebenfalls meist gebührenfrei). Manche Banken verlangen eine Gebühr für Echtzeit-Überweisungen oder SEPA-Instant-Transaktionen (typisch 0,25–0,50 Euro pro Überweisung), das ist bankabhängig. ING, N26, DKB bieten Echtzeit-Überweisungen meist kostenfrei an, Sparkassen und Volksbanken manchmal mit Gebühr (abhängig vom Kontomodell).
Für das Casino: Trustly verlangt eine Transaktionsgebühr (typisch 1–2% des Betrags + eine Fixgebühr von 0,10–0,30 Euro pro Transaktion). Casinos tragen diese Kosten, geben sie aber nicht an Spieler weiter (weil kostenlose Zahlungsmethoden ein Verkaufsargument sind). Das ist bei PayPal, Skrill, Neteller ähnlich — alle kosten das Casino Gebühren, der Spieler zahlt nichts.
Wie schnell sind Ein- und Auszahlungen mit Trustly?
Einzahlungen: Sofort — Echtzeit-Gutschrift innerhalb von Sekunden bis wenigen Minuten. Funktioniert bei allen GGL-Casinos mit Trustly/Sofortüberweisung (bet365, bwin, LeoVegas, Mr Green, Tipico, Unibet) gleich.
Auszahlungen: Bei GGL-Casinos typisch 1–3 Werktage wegen Compliance-Prüfungen (Geldwäsche-Check, Identitätsverifikation, OASIS-Abgleich). Trustly Payout selbst kann Echtzeit, aber das Casino braucht Zeit für interne Prüfungen. Bei internationalen Casinos ohne GGL-Lizenz oft schneller (Stunden bis 1 Tag), aber höheres Risiko.
Kann ich mit Trustly anonym spielen?
Nein. Trustly nutzt Open Banking (PSD2), liest Name und IBAN aus den Bankdaten aus und übermittelt diese ans Casino. Das Casino muss zusätzlich eine vollständige Registrierung mit Adresse und Geburtsdatum durchführen (GlüStV-Pflicht) und gegen OASIS abgleichen. Bei GGL-Casinos ist Anonymität ausgeschlossen — jeder Spieler wird identifiziert, getrackt (wegen 1.000-Euro-Limit), und bei Selbstsperre über OASIS blockiert. Bei internationalen Casinos ohne GGL-Lizenz gibt es mehr Anonymität (kein OASIS, weniger KYC), aber auch kein Spielerschutz und höheres Risiko.
Bonusangebote und Einzahlungsbeträge mit Trustly
Bonusangebote bei GGL-Casinos sind durch den GlüStV stark eingeschränkt. Das 1.000-Euro-Limit pro Monat über alle Anbieter macht große Willkommensboni unpraktisch — wer 1.000 Euro einzahlt und einen 100%-Bonus bekommt, hat 2.000 Euro Guthaben, aber nur 1.000 Euro davon sind „echtes“ Geld. Die Umsatzbedingungen (typisch 30–40x bei internationalen Casinos, bei GGL-Casinos oft niedriger, aber immer noch 20–30x) bedeuten: Der Bonus muss x-mal umgesetzt werden, bevor er auszahlbar ist. Bei 1.000 Euro Einzahlung + 1.000 Euro Bonus + 30x Umsatz sind das 60.000 Euro Umsatzvolumen — unrealistisch bei 1-Euro-Spin-Limit und 1.000-Euro-Monats-Budget.
Das Ergebnis: GGL-Casinos bieten niedrigere Boni als internationale Casinos. Typisch bei bet365, bwin, LeoVegas, Mr Green: 50–100 Euro Bonus bei erster Einzahlung, 100–200 Freispiele, Umsatzbedingungen 20–30x. Keine 200%-Boni, keine 500 Freispiele, keine „bis zu 5.000 Euro“-Pakete. Bei internationalen Casinos ohne GGL-Lizenz: 100–300% Boni, bis zu 1.900 Euro (Need for Spin), 300+ Freispiele (Boomerang), teilweise gestaffelt über mehrere Einzahlungen. Klingt verlockend, aber: hohe Umsatzbedingungen, oft versteckte Klauseln (maximale Auszahlung aus Bonus-Gewinnen gedeckelt, bestimmte Spiele ausgeschlossen), und vor allem — kein Rechtsanspruch, wenn das Casino den Bonus nachträglich verweigert.
Willkommensboni in GGL-Casinos: Was ist unter GlüStV-Regeln möglich?
Typische Willkommensboni bei GGL-Casinos mit Trustly-Einzahlung:
- bet365: Freispiele-Paket (meist 50–100 Freispiele nach Ersteinzahlung), kein Einzahlungsbonus in Prozent (bet365 fokussiert auf Sportwetten-Boni).
- bwin: 100% bis 100 Euro + 50 Freispiele, Umsatz 30x, nur auf Slots anrechenbar.
- LeoVegas: 100% bis 250 Euro + 200 Freispiele (gestaffelt über erste 4 Einzahlungen), Umsatz 35x.
- Mr Green: 100% bis 100 Euro + 100 Freispiele, Umsatz 35x, Green Gaming-Tool empfiehlt Limits.
- Tipico: Minimaler Casino-Bonus (Tipico fokussiert auf Sportwetten-Boni, Casino-Willkommensangebot oft nur 50 Freispiele).
- Unibet: 100% bis 100 Euro + 100 Freispiele, Umsatz 30x.
Alle Boni unterliegen GlüStV-Compliance: Bonus zählt ins 1.000-Euro-Limit rein (eine 200-Euro-Einzahlung mit 100%-Bonus ist eine 200-Euro-Einzahlung fürs Limit, nicht 400), Freispiele haben maximale Gewinnobergrenzen (typisch 100–200 Euro aus Freispielen), Umsatzbedingungen müssen innerhalb von 30 Tagen erfüllt werden (sonst verfällt der Bonus). „Geschenkt“ ist hier gar nichts — Boni sind Marketing-Tools, keine Wohltätigkeit.
Minimale Einzahlungen: 1€, 5€, 10€ — was gilt in Deutschland?
Bei GGL-Casinos ist die Mindesteinzahlung typisch 10 Euro. Manche akzeptieren 5 Euro (selten), 1 Euro ist bei keinem GGL-Casino Standard. Der Grund: Trustly verlangt eine Transaktionsgebühr (ca. 0,10–0,30 Euro fix + 1–2% vom Betrag), bei 1-Euro-Einzahlungen wäre das für das Casino unrentabel (Gebühr frisst 30% der Einzahlung). Internationale Casinos ohne GGL-Lizenz bieten manchmal 1-Euro- oder 5-Euro-Mindesteinzahlungen an, um Low-Budget-Spieler anzulocken — aber auch dort ist 10 Euro der häufigere Standard.
Das 1.000-Euro-Monats-Limit bei GGL-Casinos macht Mikro-Einzahlungen wenig sinnvoll. Wer 1 Euro einzahlt, hat noch 999 Euro übrig — aber bei 1-Euro-Spin-Limit und typischen Slot-RTPs (95–97%) ist der 1 Euro nach wenigen Spins weg. Mehrere Mikro-Einzahlungen (10x 1 Euro) sind umständlicher als eine 10-Euro-Einzahlung, bringen aber keinen Vorteil.
Bei internationalen Casinos ohne GlüStV-Beschränkungen: 1-Euro-, 5-Euro-, 10-Euro-Einzahlungen sind häufiger, weil kein monatliches Gesamtlimit existiert und Spieler mit kleinem Budget mehrfach einzahlen können. Aber auch dort: je niedriger die Einzahlung, desto schneller ist das Geld weg, desto höher die Wahrscheinlichkeit, dass der Spieler frustriert aufgibt.
Internationale Casinos: Höhere Boni, aber ohne Schutz
Need for Spin: 290% bis 1.900 Euro + 290 Freispiele. Boomerang: 100% bis 1.000 Euro + 300 Freispiele, 20% Cashback wöchentlich. Nine Casino: 450 Euro + 250 Freispiele, 25% Cashback täglich. KokoBet: 50% bis 100 Euro + 20 Freispiele. Diese Zahlen klingen deutlich attraktiver als die 100 Euro + 100 Freispiele bei Mr Green. Aber: Höhere Boni bedeuten höhere Umsatzbedingungen und mehr versteckte Klauseln. Typisch bei internationalen Casinos: 40–50x Umsatz (statt 20–30x bei GGL-Casinos), maximale Auszahlung aus Bonus-Gewinnen gedeckelt (z.B. „maximal 1.000 Euro auszahlbar, egal wie viel gewonnen“), bestimmte Spiele ausgeschlossen (z.B. „Bonus nur auf Slots, nicht auf Live-Casino“), Zeitlimit eng (z.B. „7 Tage zum Umsetzen, sonst verfällt alles“).
Zusätzlich: Kein Rechtsanspruch. Wenn das Casino den Bonus nachträglich streicht (z.B. „Sie haben gegen Bonusbedingungen verstoßen, Punkt 7.3.2“) und die Gewinne einbehält, kann der Spieler nichts tun — kein deutsches Gericht wird helfen, der Vertrag mit einem illegalen Anbieter ist nichtig. Bei GGL-Casinos gibt es Beschwerdewege (GGL, Verbraucherzentralen, Ombudsstellen), bei internationalen Casinos ohne GGL-Lizenz: keine.
Alternative Zahlungsmethoden: Wenn Trustly nicht passt
Trustly ist nicht die einzige schnelle Zahlungsmethode in Deutschland. Wenn Trustly aus irgendeinem Grund nicht funktioniert (Bank unterstützt Echtzeit-Überweisungen nicht, technische Probleme, oder der Spieler will eine Alternative), gibt es mehrere Optionen — sowohl bei GGL-Casinos als auch (mit Risiko) bei internationalen Casinos. Die wichtigsten Alternativen: Sofortüberweisung (Klarna), PayPal, Google Pay, Apple Pay, Giropay, Kreditkarte. Alle haben Vor- und Nachteile, keine ist identisch mit Pay N Play.
Ein wichtiger Punkt: Sofortüberweisung ist nicht Trustly — obwohl beide technisch ähnlich funktionieren (Open Banking, Direktüberweisung via Online-Banking). Sofortüberweisung gehört zu Klarna (schwedischer Payment-Anbieter, seit 2014 Eigentümer von Sofort GmbH). Trustly und Klarna/Sofortüberweisung sind Konkurrenten, nicht Partner. Manche Casinos bieten beide an, manche nur eine der beiden. Funktional identisch für den Spieler: beide nutzen PSD2, beide leiten zur Bank weiter, beide buchen sofort ab. Aber: Trustly hat Pay N Play (in SE, FI, EE, NL, UK), Sofortüberweisung nicht — Sofortüberweisung ist immer nur Zahlungsmethode, nie automatisches Onboarding.
Sofortüberweisung (Klarna): Der Trustly-Konkurrent
Sofortüberweisung (oft nur „Sofort“ oder „Klarna“ genannt, seit Klarna die Marke übernommen hat) funktioniert technisch identisch zu Trustly: Spieler wählt Sofortüberweisung, wird zur Bank weitergeleitet, loggt sich im Online-Banking ein, autorisiert Überweisung, Geld landet sofort im Casino-Konto. Kein Pay N Play — auch bei Sofortüberweisung ist eine manuelle Vorab-Registrierung nötig (bei GGL-Casinos verpflichtend wegen OASIS). Sofortüberweisung bietet in Deutschland keine automatische Kontoerstellung an, genauso wenig wie Trustly.
Unterschied zu Trustly: Klarna/Sofortüberweisung ist in Deutschland historisch länger verbreitet (Sofort GmbH wurde 2005 gegründet, Trustly 2008). Manche ältere Casinos haben nur Sofortüberweisung, nicht Trustly. Neuere Casinos bieten oft beide an oder nur Trustly (weil Trustly in Skandinavien dominanter ist). Funktional für den Spieler: identisch. Gebühren: keine für den Spieler (Klarna verlangt vom Casino Gebühren, typisch 1–2% + Fixbetrag). Geschwindigkeit: sofort bei Einzahlung, 1–3 Werktage bei Auszahlung (wie bei Trustly).
Verfügbarkeit bei GGL-Casinos: Tipico bietet Sofortüberweisung an (nicht explizit als „Trustly“), bwin ebenfalls, Mr Green hat beide (Trustly und Sofortüberweisung), bet365 hat Trustly, LeoVegas hat Trustly, Unibet hat Trustly. Tendenz: Trustly setzt sich bei neueren GGL-Casinos durch, Sofortüberweisung bleibt bei älteren Anbietern parallel verfügbar.
PayPal, Google Pay, Apple Pay: E-Wallets in deutschen Casinos
PayPal ist in Deutschland die bekannteste E-Wallet. Vorteil: Weit verbreitet, sicher, Käuferschutz (bei Streitigkeiten kann PayPal Zahlung zurückbuchen). Nachteil: PayPal zog sich 2023 aus vielen deutschen Online-Casinos zurück — nur noch wenige GGL-Casinos bieten PayPal an (bwin tut es, Mr Green tut es, bet365 nicht, LeoVegas nicht, Tipico nicht, Unibet nicht). Grund: PayPal verschärfte Compliance-Anforderungen für Glücksspiel-Händler, viele Casinos erfüllten die Kriterien nicht oder wollten die Gebühren nicht zahlen (PayPal verlangt höhere Transaktionsgebühren als Trustly — typisch 3–4% statt 1–2%). Bei internationalen Casinos ohne GGL-Lizenz ist PayPal fast nie verfügbar (PayPal blockiert aktiv Glücksspiel-Transaktionen von nicht-lizenzierten Anbietern).
Google Pay und Apple Pay sind mobile Payment-Methoden, die eine hinterlegte Kreditkarte oder Debitkarte nutzen. Kein separates Wallet, sondern Durchleitung zur Karte. Bei GGL-Casinos: selten verfügbar, weil Google und Apple Glücksspiel-Transaktionen restriktiv handhaben (besonders in Deutschland nach GlüStV). Manche Casinos bieten „Google Pay“ an, meinen damit aber eigentlich „Zahlung via Google-verknüpfter Karte“ — nicht echtes Google Pay im NFC-Sinne. Bei internationalen Casinos ohne GGL-Lizenz: manchmal verfügbar, aber mit Risiko (Google/Apple können Transaktionen nachträglich sperren, wenn sie merken, dass es Glücksspiel ist).
Giropay (deutsche Bank-Direktüberweisung, ähnlich wie Trustly/Sofortüberweisung) ist bei einigen GGL-Casinos verfügbar. Funktional identisch zu Trustly: Weiterleitung zur Bank, Online-Banking-Login, sofortige Abbuchung. Geschwindigkeit: sofort bei Einzahlung. Gebühren: keine für Spieler. Weniger verbreitet als Trustly, weil Giropay primär in Deutschland funktioniert (Trustly ist EU-weit), und Casinos bevorzugen Payment-Anbieter mit größerer Reichweite.
Kreditkarte (Visa, Mastercard) ist die klassische Fallback-Option. Bei allen GGL-Casinos verfügbar. Vorteil: universell, jeder hat eine. Nachteil: langsamer als Trustly (Einzahlung dauert manchmal Minuten statt Sekunden, Auszahlung 3–5 Werktage statt 1–3), und manche Banken blockieren Glücksspiel-Transaktionen auf Kreditkarten (besonders bei internationalen Casinos ohne GGL-Lizenz). Gebühren: keine für Spieler bei Einzahlung (bei Auszahlung manchmal Gebühr, casino-abhängig).
Giropay und andere Bankmethoden
Giropay (seit 2023 mit Paydirekt fusioniert zu „Giropay“) ist das deutsche Pendant zu Trustly/Sofortüberweisung. Betrieben von deutschen Banken und Sparkassen, nicht von einem schwedischen Startup. Funktioniert technisch identisch: Spieler wählt Giropay, wird zur Bank weitergeleitet, autorisiert via Online-Banking, Geld sofort im Casino. Kein Pay N Play — auch hier manuelle Registrierung vorneweg nötig. Verfügbarkeit: weniger verbreitet als Trustly bei GGL-Casinos, weil Trustly früher am Markt war und bessere internationale Reichweite hat.
SEPA-Überweisung (klassische Banküberweisung) ist immer verfügbar, aber langsam — Einzahlung dauert 1–3 Werktage (kein Echtzeit), Auszahlung ebenfalls 3–5 Werktage. Nur sinnvoll, wenn alle anderen Methoden nicht funktionieren.
Kryptowährungen (Bitcoin, Ethereum, Litecoin, u.a.) sind bei GGL-Casinos nicht verfügbar (GlüStV erlaubt nur Euro-Zahlungen, Krypto fällt nicht darunter). Bei internationalen Casinos ohne GGL-Lizenz häufig verfügbar (Need for Spin, Boomerang, Nine Casino alle mit Krypto). Vorteil: anonymer (keine Bankdaten), schneller bei Auszahlung (oft Stunden statt Tage). Nachteil: Volatilität (Bitcoin-Kurs schwankt), und bei illegalen Casinos höheres Risiko (keine Handhabe bei Problemen).
Neue Pay N Play Casinos 2026: Was gibt es aktuell?
Im GGL-regulierten deutschen Markt gibt es 2026 keine neuen Pay N Play Casinos — weil Pay N Play technisch nicht verfügbar ist. Was es gibt: neue GGL-Lizenzen für bestehende internationale Marken, die in den deutschen Markt einsteigen (z.B. kleinere skandinavische oder maltesische Anbieter, die jetzt eine deutsche Lizenz beantragen). Aber alle diese Anbieter müssen sich an den GlüStV halten — manuelle Registrierung, OASIS, 1.000-Euro-Limit, kein Live-Casino. Trustly als Zahlungsmethode bieten viele an, aber Pay N Play (automatische Kontoerstellung) bietet keiner.
Bei internationalen Casinos ohne GGL-Lizenz gibt es ständig neue Marken mit „Pay N Play“-Label: neue Domains, neue Marketing-Kampagnen, oft von denselben Betreibern unter neuen Namen (Rabidi N.V. / Luxinero Group betreibt Dutzende Casinos, Boomerang ist nur eine davon). „Neu“ bedeutet nicht „besser“ — meist sind es Copy-Paste-Casinos mit identischem Backend, anderem Logo, neuem Bonus-Angebot. Das Risiko bleibt: keine GGL-Lizenz, kein Rechtsanspruch, intransparente Betreiber.
Empfehlung: Für deutsche Spieler macht es 2026 keinen Sinn, nach „neuen Pay N Play Casinos“ zu suchen, weil echtes Pay N Play in Deutschland nicht existiert. Wer Trustly-Zahlungen will, findet bei den etablierten GGL-Casinos (bet365, bwin, LeoVegas, Mr Green, Tipico, Unibet) eine sichere, legale Option. Wer Risiko akzeptiert, findet bei internationalen Casinos ohne GGL-Lizenz höhere Boni und weniger Einschränkungen — aber eben auch null Spielerschutz.
Verantwortungsvolles Spielen und Spielerschutz in Deutschland
Der GlüStV 2021 stellt Spielerschutz an erste Stelle — nicht aus Altruismus, sondern weil unkontrolliertes Glücksspiel Spielsucht, finanzielle Ruin und soziale Probleme verursacht. Die Regeln (1.000-Euro-Limit, OASIS, 1-Euro-Spin-Limit, 5-Sekunden-Sperre) sind restriktiv, und viele Spieler empfinden sie als Bevormundung. Aber sie sind da, und sie sind verpflichtend für alle GGL-lizenzierten Casinos. Wer bei internationalen Casinos ohne GGL-Lizenz spielt, verzichtet auf diesen Schutz — und trägt die Konsequenzen selbst.
OASIS-Selbstsperre ist das zentrale Tool. Jeder Spieler kann sich über die OASIS-Website (betrieben vom Regierungspräsidium Darmstadt) selbst sperren lassen — für 3 Monate, 6 Monate, 1 Jahr, 5 Jahre oder unbefristet. Die Sperre gilt sofort für alle GGL-lizenzierten Anbieter: Online-Casinos, Sportwetten, Poker, Spielbanken. Ein gesperrter Spieler wird bei der Registrierung oder beim Login abgelehnt, kann nicht spielen, kann nicht einzahlen. Die Sperre ist nicht rückgängig machbar während der Sperrfrist — wer sich für 1 Jahr sperren lässt, muss das Jahr abwarten, keine Ausnahmen.
Fremdsperre ist möglich: Angehörige, Betreuer oder Behörden können einen Spieler sperren lassen, wenn Anhaltspunkte für Spielsucht vorliegen. Das erfordert Nachweise (z.B. finanzielle Schieflage, ärztliches Attest), aber es ist möglich.
Hilfsangebote bei Spielsucht:
- Bundeszentrale für gesundheitliche Aufklärung (BZgA): Kostenlose Hotline 0800 1 37 27 00, Website bzga.de/spielsucht.
- Anonyme Spieler (GA): Selbsthilfegruppen, deutschlandweit, Website anonyme-spieler.de.
- Fachstellen für Glücksspielsucht: Regional organisiert, Liste über die Landesstellen Glücksspielsucht der Bundesländer.
- Online-Beratung: Viele Länder bieten anonyme Online-Beratung (z.B. Bayern: spielsucht-beratung-bayern.de).
OASIS-Selbstsperre: Wie und wo?
Zunächst ruft man die Website auf: oasis.lugas-sh.de (OASIS-Portal, betrieben von LUGAS Schleswig-Holstein im Auftrag des Regierungspräsidiums Darmstadt). Dort registriert man sich mit Name, Vorname, Adresse, Geburtsdatum und E-Mail und lädt einen Identitätsnachweis hoch (Ausweis oder Reisepass). Im nächsten Schritt wählt man die Sperrdauer: 3 Monate, 6 Monate, 1 Jahr, 5 Jahre oder unbefristet. Nach dem Bestätigen per E-Mail ist die Sperre aktiv und gilt sofort für alle GGL-lizenzierten Anbieter. Nach Ablauf endet die Sperre automatisch nach der gewählten Frist; der Spieler kann sich danach neu registrieren oder erneut sperren lassen.
Wichtig: OASIS gilt nur für GGL-lizenzierte Anbieter. Internationale Casinos ohne GGL-Lizenz haben keinen Zugriff auf OASIS, können gesperrte Spieler nicht erkennen, lassen sie spielen. Wer sich über OASIS sperren lässt und dann bei Need for Spin, Boomerang oder Nine Casino spielt, umgeht die eigene Sperre — kein Schutz mehr.
Hilfsangebote bei Spielsucht
Spielsucht ist eine anerkannte Krankheit (ICD-11-Code 6C50 „Gambling disorder“). Symptome: Kontrollverlust (kann nicht aufhören zu spielen, auch wenn Geld weg ist), Verheimlichung (Spielen vor Familie/Freunden verstecken), Vernachlässigung (Arbeit, Beziehungen leiden), Schulden (Kredite aufnehmen, um weiterzuspielen), Entzugserscheinungen (Nervosität, Gereiztheit, wenn nicht gespielt wird). Wer drei oder mehr dieser Symptome hat, sollte professionelle Hilfe suchen.
BZgA-Hotline: 0800 1 37 27 00, kostenlos, anonym, Mo–Do 10–22 Uhr, Fr–So 10–18 Uhr. Berater geben erste Einschätzung, vermitteln an Fachstellen, helfen bei OASIS-Selbstsperre.
Anonyme Spieler (GA): Selbsthilfegruppen nach dem 12-Schritte-Programm (ähnlich wie Anonyme Alkoholiker). Keine Therapeuten, sondern Betroffene, die sich gegenseitig unterstützen. Meetings bundesweit, kostenlos. Website anonyme-spieler.de.
Fachstellen: Ambulante Beratung (Einzel- und Gruppengespräche, oft kostenlos oder von Krankenkasse übernommen) und stationäre Therapie (Entzugsklinik, mehrere Wochen, Krankenkasse übernimmt Kosten). Vermittlung über Hausarzt, BZgA-Hotline oder Landesstellen Glücksspielsucht.
Spielverluste zurückfordern: Wann ist das möglich?
Rechtlich umstritten, aber: Spieler, die bei Casinos ohne deutsche Lizenz gespielt haben (vor oder nach GlüStV 2021), können versuchen, Verluste zurückzufordern. Die Argumentation: Der Vertrag mit einem illegalen Anbieter ist nichtig (§ 134 BGB — Verstoß gegen gesetzliches Verbot), gezahlte Beträge können zurückgefordert werden (§ 812 BGB — ungerechtfertigte Bereicherung). Einige Anwaltskanzleien (z.B. HFS Rechtsanwälte, rechtmeyer.de) bieten an, solche Forderungen durchzusetzen — entweder gegen das Casino direkt oder gegen den Zahlungsdienstleister.
Erfolgsaussichten: Unklar. Einige Gerichte haben Spielern Recht gegeben (z.B. Landgericht München, Oberlandesgericht Frankfurt), andere nicht (z.B. BGH-Urteile, die Mitverschulden des Spielers betonen). Die Rechtslage ist noch nicht abschließend geklärt. Forderungen gegen Zahlungsdienstleister (z.B. Kreditkartenfirmen) haben höhere Erfolgsaussichten als gegen das Casino selbst (weil viele Casinos im Ausland sitzen und schwer zu belangen sind).
Vorsicht vor unseriösen Angeboten: Einige „Rechtsdienstleister“ werben aggressiv mit „100% Erfolgsgarantie, kein Risiko“ — das ist unrealistisch. Seriöse Anwälte klären auf, dass der Ausgang unsicher ist, und verlangen Honorar (entweder Stundensatz oder Erfolgshonorar). Wer „kostenlos, nur bei Erfolg“ verspricht, verdient oft an versteckten Gebühren oder verkauft die Forderung an Inkassofirmen weiter.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «paymentscasinoinfode.com»