Online-Casinos mit Flexepin für deutsche Spieler — der ehrliche Marktcheck 2026
 Verfügbar in DE
Die besten Online-Casinos mit Flexepin 2026
Flexepin ist eine Prepaid-Zahlungsmethode, die in über 300 Online-Casinos weltweit akzeptiert wird — allerdings mit einer Einschränkung für deutsche Spieler: Kein Casino mit deutscher GGL-Lizenz bietet Flexepin an. Die Voucher-Methode ist ausschließlich bei internationalen Anbietern verfügbar, die mit Lizenzen aus Curaçao, Malta oder Kahnawake operieren. Das liegt an den strengen KYC-Anforderungen des deutschen Glücksspielstaatsvertrags, die mit dem anonymen Voucher-Modell nicht vereinbar sind.
Trotzdem nutzen viele deutsche Spieler Flexepin bei Offshore-Casinos. Die Methode punktet mit Anonymität, sofortiger Gutschrift und Budget-Kontrolle. Wir haben die Top-5-Anbieter recherchiert, die Flexepin-Einzahlungen akzeptieren und sich für Spieler aus Deutschland eignen — mit ehrlicher Einordnung der rechtlichen Lage.
| Casino | Lizenz | Auszahlungszeit | Min. Einzahlung | Willkommensbonus | Besonderheit |
|---|---|---|---|---|---|
| BitStarz | Curaçao (Dama N.V.) | ~8.5 Min. (Crypto) | €20 | 125% bis €2000 + 180 FS | Blitz-Auszahlungen, Trustpilot 4.3/5 |
| Winz.io | Curaçao + Estonia | <1 Stunde | €10 | Bis €10.000 (wager-free) | Keine Umsatzbedingung auf Cash |
| 20bet | Curaçao | 1–3 Tage | €10 | 50% bis €100 + 50 FS | Casino + Sportwetten |
| BC.Game | Curaçao | <1 Stunde (Crypto) | €10 | Bis $4000 + 400 FS | Provably Fair, Crypto-First |
| 22bet | Curaçao | 1–5 Tage | €10 | 100% bis €300 | 5.000+ Spiele |
Welche Online-Casinos akzeptieren Flexepin in Deutschland 2026?
Konkret: Nur internationale Offshore-Casinos mit Curaçao-, Malta- oder Kahnawake-Lizenzen bieten Flexepin an. Die 14 GGL-lizenzierten deutschen Casinos (bet365.de, bwin.de, stargames.de, wunderino.de, leovegas.de und andere) unterstützen die Methode nicht. Der Grund liegt in der deutschen Regulierung: Das OASIS-Sperrsystem und die monatliche €1000-Einzahlungsgrenze verlangen identitätsgebundene Zahlungswege. Ein anonymer Prepaid-Voucher passt nicht ins System.
BitStarz Casino — Crypto-Fokus mit Blitz-Auszahlungen
BitStarz gehört zu den ältesten Crypto-Casinos und akzeptiert seit über zehn Jahren Spieler aus Deutschland. Das Casino wird von Dama N.V. betrieben, hält eine unbefristete Curaçao-Lizenz (umgewandelt Dezember 2025) und hat sich durch extrem schnelle Auszahlungen einen Namen gemacht. Die durchschnittliche Bearbeitungszeit bei Crypto-Zahlungen liegt bei 8,5 Minuten — ein Wert, den kaum ein Konkurrent erreicht.
Die Spielebibliothek umfasst 5.500+ Titel von 65 Providern, darunter exklusive Provably-Fair-Spiele, die BitStarz selbst entwickelt hat. Flexepin-Einzahlungen werden sofort gutgeschrieben, die Mindesteinzahlung liegt bei €20. Der Willkommensbonus erstreckt sich über vier Einzahlungen (125% bis €2000 oder 5 BTC plus 180 Freispiele), kommt aber mit einer harten 40x-Umsatzbedingung und einem €5-Max-Bet während der Bonusphase. Tischspiele tragen nur 5% zur Umsatzerfüllung bei.
BitStarz hat auf Trustpilot 4,3 von 5 Sternen bei über 5.000 Bewertungen und beantwortet 96% der negativen Reviews — ein Zeichen für aktiven Support. Das Casino setzt seine Bonusbedingungen strikt durch: Die One-Account-Regel wird hart durchgesetzt, Verstöße führen zu Kontosperrungen. Für Spieler, die Wert auf schnelle Auszahlungen und eine etablierte Marke legen, ist BitStarz eine solide Wahl — allerdings außerhalb der deutschen Lizenz.
Die Spieleauswahl bei BitStarz reicht von klassischen Slots über Tischspiele bis hin zu einem umfangreichen Live-Casino mit Dealern von Evolution Gaming. Das Besondere sind die hauseigenen Originals — Spiele, die BitStarz exklusiv anbietet und die auf Provably-Fair-Technologie basieren. Dabei kann jeder Spieler die Fairness einer Runde durch kryptografische Hashes überprüfen. Das ist ein Feature, das in traditionellen Online-Casinos fehlt und vor allem bei Crypto-Spielern geschätzt wird.
Das VIP-Programm bei BitStarz ist mehrstufig aufgebaut. Spieler steigen durch regelmäßiges Spiel in höhere Ränge auf und erhalten Vorteile wie schnellere Auszahlungen, persönliche Account-Manager, höhere Einzahlungslimits und exklusive Boni. Die höchste Stufe bringt wöchentliche Cashbacks und Zugang zu speziellen Turnieren. Allerdings: Die VIP-Konditionen sind nicht öffentlich einsehbar — wer in die oberen Ränge aufsteigen will, muss entsprechende Umsätze generieren, und die Schwellen liegen im fünfstelligen Bereich.
Winz.io Casino — Wager-Free-Boni und schnelle Abwicklung
Winz.io startete 2020 und wird ebenfalls von Dama N.V. betrieben. Das Casino hält eine duale Lizenz aus Curaçao (OGL/2023/174/0082) und Estonia, was rechtlich breiter aufgestellt ist als reine Curaçao-Anbieter. Die Besonderheit von Winz.io liegt in der No-Wagering-Struktur: Ein Teil des Willkommensbonus (bis €10.000) kommt ohne Umsatzbedingung — was du gewinnst, kannst du direkt auszahlen lassen.
Die Auszahlungszeiten liegen unter einer Stunde, bei Crypto teils unter zehn Minuten. Das Spieleangebot umfasst 5.000+ Titel von über 40 Providern, der Fokus liegt auf Crypto-Zahlungen, aber auch Fiat-Methoden wie Flexepin werden unterstützt. Die Mindesteinzahlung beträgt €10. Das Wheel of Winz-Feature verlost täglich bis zu $10.000 unter aktiven Spielern — ein Alleinstellungsmerkmal gegenüber anderen Anbietern.
Winz.io richtet sich klar an Crypto-affine Spieler, die schnelle Transaktionen und transparente Bonusbedingungen schätzen. Die Curaçao-Lizenz bedeutet jedoch: keine deutsche Regulierung, keine OASIS-Anbindung, keine GGL-Aufsicht. Spieler tragen das Risiko selbst.
Das Casino bietet neben dem Haupt-Willkommensbonus auch regelmäßige Reload-Boni für Bestandskunden. Jeden Montag gibt es einen Reload-Bonus, freitags Freispiele, und am Wochenende läuft das Wheel of Winz mit täglichen Preisen. Die Promotions sind vielfältiger als bei vielen Konkurrenten, allerdings auch an Bedingungen geknüpft — Mindestumsätze, Zeitlimits, oft 7 Tage Gültigkeit. Wer nicht aktiv spielt, verpasst die Angebote.
Winz.io hat außerdem ein Treueprogramm, das auf XP (Experience Points) basiert. Jeder Einsatz bringt XP, und mit steigendem Level schaltest du Belohnungen frei — Cashback, Freispiele, Bonusgeld. Das System ist transparent: Du siehst jederzeit, wie viel XP du bis zum nächsten Level brauchst. Im Vergleich zu klassischen VIP-Programmen, die intransparent sind und nur auf Einladung funktionieren, ist das ein Pluspunkt. Allerdings sind die Belohnungen in den unteren Leveln eher symbolisch — echte Vorteile gibt es erst ab Level 20+, und das erfordert fünfstellige Umsätze.
20bet Casino — Casino und Sportwetten kombiniert
20bet wird von TechSolutions Group N.V. betrieben und hält eine Curaçao-Lizenz. Das Angebot kombiniert ein Online-Casino mit einer umfangreichen Sportwetten-Plattform — ideal für Spieler, die beides nutzen möchten. Flexepin wird als Einzahlungsmethode akzeptiert, die Mindesteinzahlung liegt bei €10. Der Willkommensbonus fällt mit 50% bis €100 plus 50 Freispiele moderater aus als bei BitStarz oder Winz.io.
Die Spieleauswahl deckt alle gängigen Kategorien ab (Slots, Tischspiele, Live-Casino), hinzu kommen über 40 Provider. Die Auszahlungszeiten bewegen sich im Branchendurchschnitt: E-Wallets 1–3 Tage, Banküberweisungen 3–5 Tage. 20bet bietet eine breite Palette an Zahlungsmethoden, was für Flexibilität sorgt — aber auch hier gilt: Curaçao-Lizenz, keine deutsche Regulierung.
BC.Game Casino — Provably Fair und Crypto-First
BC.Game gehört zur neuen Generation Crypto-Casinos und setzt auf Provably-Fair-Technologie: Spieler können bei ausgewählten Titeln die Fairness jeder Runde durch kryptografische Hashes verifizieren. Das Casino hält eine Curaçao-Lizenz und akzeptiert primär Kryptowährungen, bietet aber auch Flexepin als Fiat-Einzahlungsoption an. Die Mindesteinzahlung liegt bei €10, Auszahlungen über Crypto erfolgen in unter einer Stunde.
Der Willkommensbonus reicht bis $4000 plus 400 Freispiele, verteilt über mehrere Einzahlungen. Die Umsatzbedingungen liegen im üblichen Rahmen (30x–40x). BC.Game punktet mit einer stark Crypto-fokussierten Community, täglichen Promotions und einem Loyalty-Programm. Für Spieler, die Wert auf Transparenz und Blockchain-Technologie legen, ist BC.Game interessant — allerdings ebenfalls ohne deutsche Lizenz.
22bet Casino — Breite Spieleauswahl
22bet bietet eine der größten Spielebibliotheken unter den Flexepin-Casinos: Über 5.000 Titel von Dutzenden Providern, darunter Pragmatic Play, Evolution Gaming, NetEnt und Microgaming. Das Casino hält eine Curaçao-Lizenz und kombiniert Casino-Spiele mit Sportwetten. Flexepin wird als Einzahlungsmethode akzeptiert, die Mindesteinzahlung beträgt €10.
Der Willkommensbonus liegt bei 100% bis €300 — solide, aber nicht überragend. Die Auszahlungszeiten bewegen sich zwischen 1 und 5 Tagen, abhängig von der gewählten Methode. 22bet eignet sich für Spieler, die eine große Auswahl schätzen und sowohl Casino als auch Sportwetten nutzen möchten. Auch hier: Offshore-Anbieter, keine deutsche GGL-Lizenz.
Was ist Flexepin und wie funktioniert es?
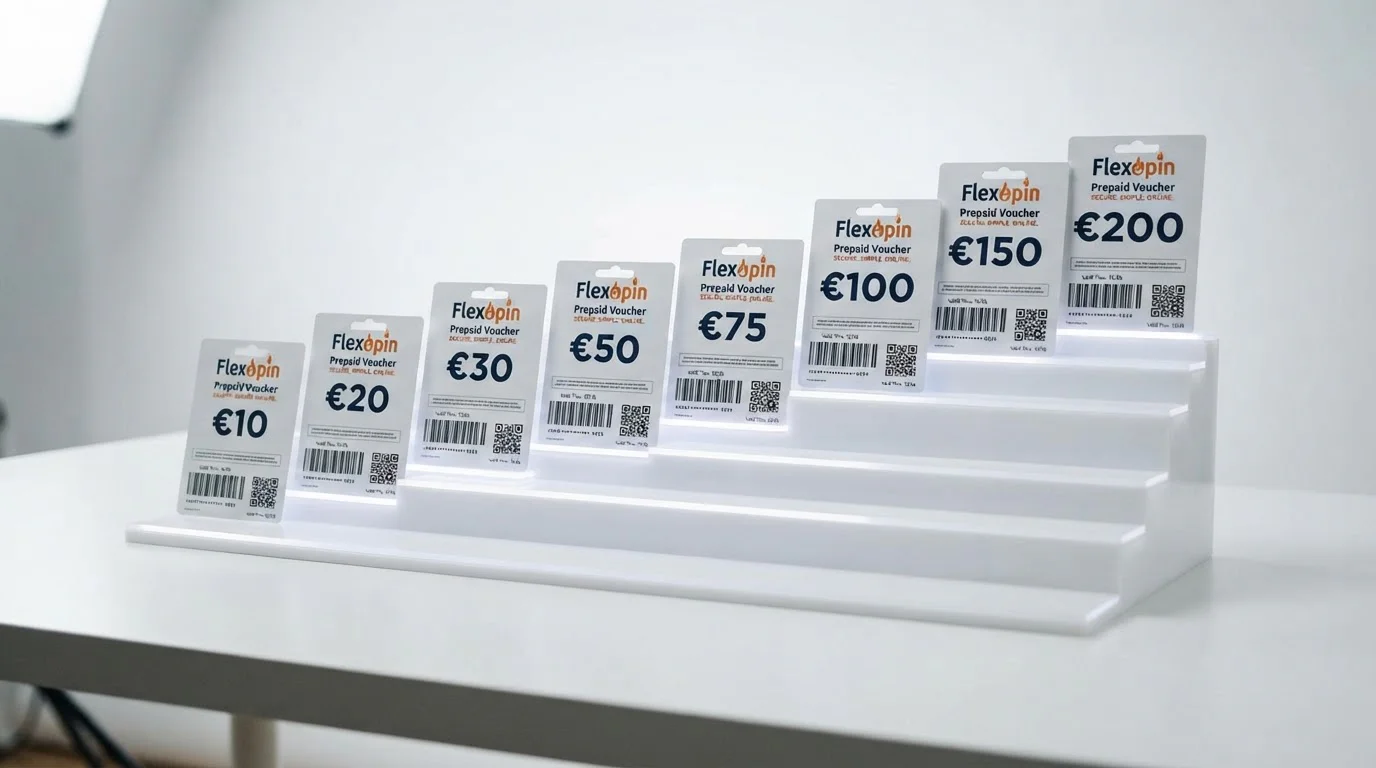
Flexepin ist eine Prepaid-Voucher-Lösung, die es ermöglicht, Online-Zahlungen ohne Kreditkarte oder Bankkonto durchzuführen. Du kaufst einen Voucher mit einem festen Wert (typischerweise €10, €20, €50, €100 oder €200), erhältst einen 16-stelligen PIN-Code und gibst diesen im Casino-Cashier ein. Der Betrag wird sofort gutgeschrieben, ohne dass du Bankdaten oder Kartennummern hinterlegen musst.
Das Prinzip ähnelt Paysafecard oder Neosurf, mit einem Unterschied: Flexepin erfordert keine Account-Erstellung. Der Voucher ist ein Einweg-Produkt — sobald das Guthaben aufgebraucht ist, ist der PIN ungültig. Die Gültigkeit beträgt 12 Monate ab Kaufdatum. Nach Ablauf wird eine monatliche Wartungsgebühr von rund €2,50 vom Restguthaben abgezogen, bis der Betrag aufgebraucht ist.
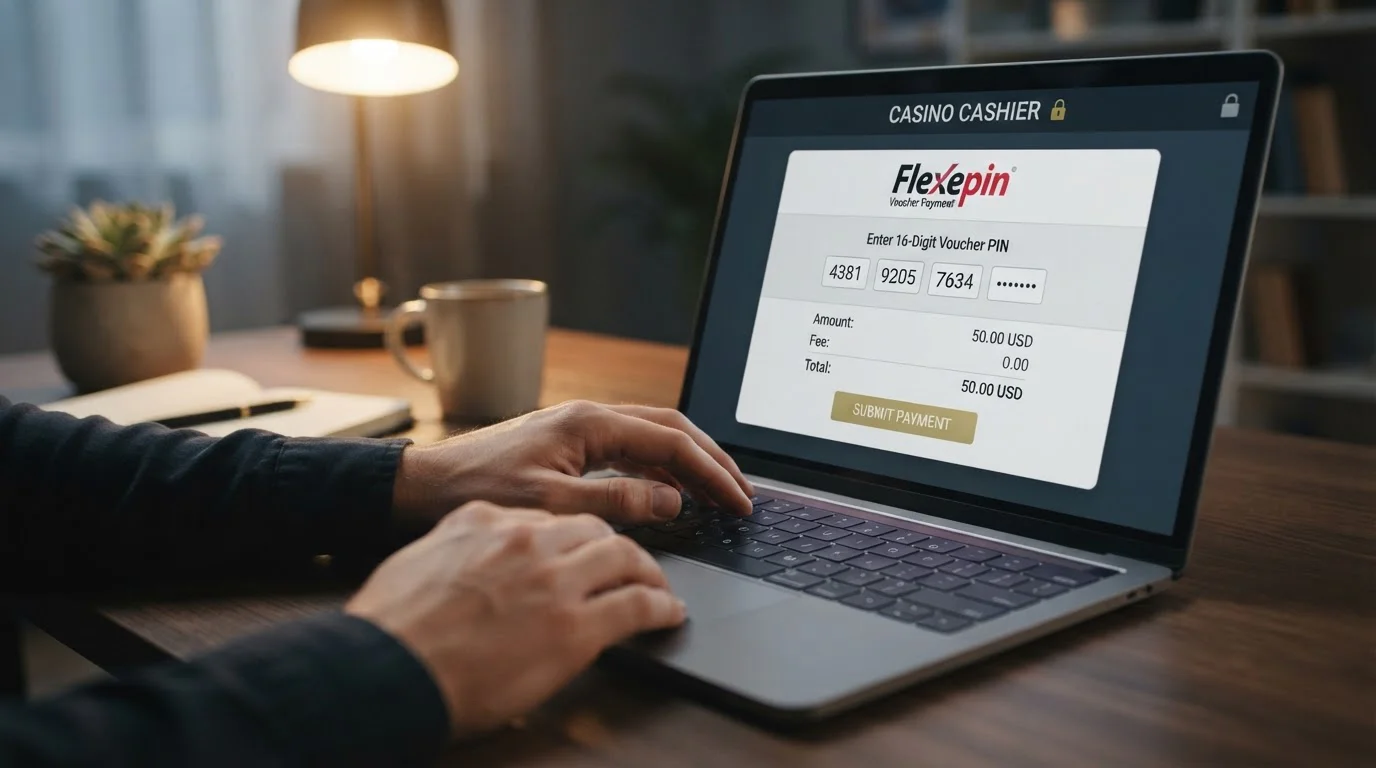
So funktioniert eine Flexepin-Einzahlung im Casino (Schritt für Schritt)
Schritt 1: Voucher kaufen. Besuche einen Online-Reseller wie Guthaben.de, VGO-Shop oder Recharge.com. Wähle den gewünschten Voucher-Wert (€10 bis €500) und schließe den Kauf ab. Du erhältst den 16-stelligen PIN per E-Mail — sofort nach Zahlungseingang.
Schritt 2: Casino auswählen. Registriere dich bei einem Flexepin-Casino (z.B. BitStarz, Winz.io oder 20bet). Logge dich ein und navigiere zum Cashier- oder Einzahlungsbereich.
Schritt 3: Flexepin als Zahlungsmethode wählen. Klicke auf Flexepin in der Liste der verfügbaren Zahlungsmethoden. Gib den Einzahlungsbetrag ein — dieser muss dem Voucher-Wert entsprechen oder darunter liegen (falls der Voucher Teilbeträge zulässt).
Schritt 4: PIN eingeben. Trage den 16-stelligen Code in das vorgesehene Feld ein und bestätige die Transaktion. Die Gutschrift erfolgt sofort — in der Regel innerhalb von Sekunden.
Schritt 5: Spielen. Das Guthaben steht jetzt auf deinem Casino-Konto zur Verfügung. Du kannst direkt mit dem Spielen beginnen oder einen Bonus aktivieren, falls einer für Flexepin-Einzahlungen verfügbar ist.
Wichtig: Flexepin unterstützt keine Auszahlungen. Gewinne müssen über eine andere Methode abgehoben werden — dazu mehr in einem späteren Abschnitt.
Wie zahle ich mit Flexepin in einem Online-Casino ein?
Kaufe einen Flexepin-Voucher bei einem Online-Reseller (Guthaben.de, Recharge.com), erhalte den 16-stelligen PIN per E-Mail, wähle im Casino-Cashier Flexepin als Zahlungsmethode, gib den PIN ein und bestätige. Das Guthaben wird sofort gutgeschrieben — kein Bankkonto, keine Kreditkarte, keine Wartezeit.
Wo kann man Flexepin-Voucher in Deutschland kaufen?
In Deutschland ist Flexepin primär über Online-Shops erhältlich. Stationäre Verkaufsstellen (Tankstellen, Kioske) sind im Gegensatz zu Paysafecard rar. Die gängigsten Kaufquellen sind Guthaben.de (deutscher Reseller, Voucher ab €10, Lieferung per E-Mail innerhalb von Minuten nach Zahlung via Kreditkarte, Sofortüberweisung oder PayPal), Recharge.com (internationaler Anbieter mit deutscher Seite, Voucher ab €10, breite Zahlungsoptionen) und VGO-Shop (spezialisiert auf digitale Gutscheine, Flexepin-Werte €10 bis €200).
Beim Online-Kauf fallen teils Gebühren an — abhängig vom Reseller und der gewählten Zahlungsmethode. Guthaben.de verlangt etwa 3–5% Aufschlag, abhängig vom Voucher-Wert. Physische Verkaufsstellen in Deutschland gibt es kaum; wer anonym mit Bargeld kaufen möchte, stößt hier an Grenzen. Paysafecard ist in dieser Hinsicht besser verbreitet. Der Kaufprozess bei allen drei Resellern ist ähnlich: Voucher-Wert auswählen, Zahlungsmethode wählen, bezahlen, PIN per E-Mail erhalten. Die Lieferung erfolgt in der Regel innerhalb von Minuten, teils sofort nach Zahlungsbestätigung.
Ein weiterer Aspekt beim Kauf: Die Verfügbarkeit variiert je nach Region. In Großstädten gibt es vereinzelt auch stationäre Verkaufsstellen, die Flexepin führen — meistens Kioske oder Tabakläden mit digitalen Gutschein-Terminals. Die Dichte ist aber deutlich geringer als bei Paysafecard. Wer auf Nummer sicher gehen will, bestellt online. Das hat den Vorteil, dass der Voucher direkt verfügbar ist, ohne dass man zur Verkaufsstelle fahren muss.
Wo kann ich Flexepin-Voucher in Deutschland kaufen?
Online bei Guthaben.de, Recharge.com oder VGO-Shop — Lieferung per E-Mail innerhalb von Minuten. Stationäre Verkaufsstellen (Tankstellen, Kioske) sind in Deutschland kaum verfügbar, anders als bei Paysafecard. Für anonymen Bargeld-Kauf ist Flexepin deshalb weniger geeignet.
Flexepin und die deutsche Rechtslage — was Spieler wissen müssen
Die rechtliche Situation rund um Flexepin-Casinos in Deutschland ist eine Grauzone. Kein Casino mit deutscher GGL-Lizenz bietet Flexepin an — und das hat einen klaren Grund. Der deutsche Glücksspielstaatsvertrag von 2021 verlangt strikte Identitätsprüfungen, eine Anbindung ans OASIS-Sperrsystem und eine monatliche Einzahlungsgrenze von €1000. Flexepin ist ein anonymer Prepaid-Voucher ohne Namensanbindung — das passt nicht ins System.
Wer Flexepin nutzt, landet automatisch bei internationalen Offshore-Casinos mit Lizenzen aus Curaçao, Malta oder Kahnawake. Diese Anbieter operieren außerhalb der deutschen Regulierung. Das bedeutet: keine OASIS-Sperre, keine €1000-Grenze, kein €1-Spin-Limit — aber auch kein rechtlicher Schutz durch deutsche Behörden. Die Unterschiede sind erheblich: Während GGL-Casinos unter strenger Aufsicht stehen, mit monatlichen Compliance-Reports und direktem Durchgriffsrecht der deutschen Behörden, sind Offshore-Anbieter nur ihrer Herkunftsjurisdiktion verpflichtet. Curaçao-Lizenzen etwa sind dafür bekannt, dass die Aufsicht weniger strikt ist als bei der Malta Gaming Authority oder gar der deutschen GGL.
Die GGL hat in den letzten Jahren ihre Durchsetzungsmechanismen verschärft. Neben der Whitelist führt sie eine inoffizielle Blacklist von Anbietern, gegen die Verbotsverfahren laufen. Internet-Provider und Zahlungsdienstleister können von der GGL angewiesen werden, den Zugang zu solchen Seiten zu blockieren. In der Praxis heißt das: Manche Offshore-Casinos sind aus Deutschland nicht mehr direkt erreichbar oder nur über VPN. Die Blockaden sind nicht flächendeckend, aber sie werden mehr. Spieler, die Flexepin nutzen möchten, sollten sich bewusst sein, dass der Zugang zu ihrem bevorzugten Casino in Zukunft eingeschränkt werden könnte.
Sind Flexepin-Casinos in Deutschland legal?
Kurz: Es ist kompliziert. Laut deutschem Recht sind nur GGL-lizenzierte Casinos legal. Alle anderen Anbieter operieren in einer rechtlichen Grauzone. Das betrifft auch die großen Namen wie BitStarz, Winz.io oder 20bet. Die Gemeinsame Glücksspielbehörde der Länder (GGL) hat ihre Enforcement-Maßnahmen in den letzten Jahren massiv verschärft: Von 68 Verbotsverfahren 2022 auf 287 im Jahr 2025, dazu über 6.300 geprüfte Websites.
Die Channelization Rate — also der Anteil der Spieler, die bei lizenzierten Anbietern spielen — liegt mittlerweile bei 77%. Das zeigt: Ein Großteil der deutschen Spieler nutzt legale Angebote, aber fast ein Viertel bewegt sich außerhalb der Regulierung. Strafen für Spieler gibt es bisher keine, das Risiko liegt primär beim Anbieter. Allerdings: Rechtlich bewegt man sich auf dünnem Eis, und im Streitfall (etwa bei Auszahlungsproblemen) hat man keine deutschen Behörden auf seiner Seite.
Warum bieten GGL-lizenzierte Casinos kein Flexepin an?
Die deutsche Regulierung verlangt von jedem lizenzierten Casino drei Dinge: erstens, KYC-Verifizierung aller Spieler (Know Your Customer — Ausweis, Adressnachweis, teils Einkommensnachweis). Zweitens, Anbindung an OASIS, das bundesweite Sperrsystem für problematische Spieler. Drittens, Einhaltung der €1000-Einzahlungsgrenze pro Monat, casino-übergreifend.
Flexepin ist ein anonymer Voucher. Kein Name, keine Adresse, keine Identitätsprüfung beim Kauf. Ein Spieler könnte theoretisch beliebig viele Voucher kaufen und damit die €1000-Grenze umgehen. OASIS-Sperren würden ins Leere laufen, weil das Casino den Spieler gar nicht identifizieren kann. Die GGL akzeptiert deshalb nur Zahlungsmethoden, die eine eindeutige Zuordnung ermöglichen: Giropay, Sofortüberweisung, Kreditkarten auf den eigenen Namen, PayPal. Selbst Paysafecard ist bei GGL-Casinos nur eingeschränkt verfügbar, weil auch dort Anonymität ein Problem ist.
Das Resultat: Flexepin bleibt dem Offshore-Markt vorbehalten. Wer die Methode nutzen will, muss auf Casinos außerhalb der deutschen Lizenz ausweichen.
Legale Alternativen in Deutschland (ohne Flexepin)
Wer legal in Deutschland spielen möchte, hat 14 GGL-lizenzierte Casino-Anbieter zur Auswahl. Die bekanntesten sind bet365.de (größter Sportwetten-Anbieter weltweit, Casino-Angebot vorhanden, Zahlungsmethoden: Kreditkarte, PayPal, Banküberweisung), stargames.de (Novomatic-Fokus mit Book of Ra und Sizzling Hot, Zahlungsmethoden: Sofortüberweisung, Paysafecard, Kreditkarte), wunderino.de (buntes Interface, breite Slot-Auswahl, Zahlungsmethoden: Giropay, PayPal, Sofortüberweisung), leovegas.de (bekannte Marke, Casino plus Sportwetten, Zahlungsmethoden: Kreditkarte, Giropay, PayPal) und bwin.de (etabliert seit Jahren, Sportwetten plus Casino, Zahlungsmethoden: Kreditkarte, PayPal, Banküberweisung).
Keiner dieser Anbieter akzeptiert Flexepin. Dafür bieten sie rechtliche Sicherheit, deutschen Spielerschutz und Streitschlichtung durch die GGL. Der Preis: €1000-Einzahlungslimit, €1-Spin-Limit, keine Jackpot-Slots, eingeschränktes Live-Casino, OASIS-Sperre gilt übergreifend. Die GGL-Whitelist wird regelmäßig aktualisiert (zuletzt am 7. September 2026), und neue Anbieter können hinzukommen. Stand heute sind es 14 lizenzierte Casino-Betreiber, die zusammen über 20 Domains betreiben (manche Betreiber haben mehrere Marken unter einer Lizenz).
Die Zahlungsmethoden bei GGL-Casinos sind identitätsgebunden: Giropay, Sofortüberweisung und Kreditkarten laufen über dein Bankkonto, PayPal ist ebenfalls mit deinem Namen verknüpft. Selbst Paysafecard, die bei manchen GGL-Casinos akzeptiert wird, erfordert mittlerweile eine Verifizierung ab einem bestimmten Betrag. Anonymität ist bei keiner dieser Methoden gegeben — das ist gewollt, denn die GGL setzt auf Transparenz und Nachvollziehbarkeit, um problematisches Spielverhalten zu erkennen und zu unterbinden.
Wer diese Einschränkungen nicht akzeptieren will, landet bei Offshore-Anbietern. Die rechtliche Grauzone bleibt.
Offshore-Casinos mit Flexepin — rechtliche Grauzone
BitStarz, Winz.io, 20bet und Co. sind keine illegalen Casinos. Sie halten gültige Lizenzen aus Curaçao, Malta oder Kahnawake — international anerkannte Jurisdiktionen. Aus Sicht des deutschen Rechts fehlt ihnen aber die GGL-Lizenz, und damit sind sie hierzulande nicht zugelassen. Die GGL hat kein direktes Durchgriffsrecht auf ausländische Anbieter, kann aber Zahlungsdienstleister und Internet-Provider unter Druck setzen, den Zugang zu blockieren.
In der Praxis heißt das: Die meisten Offshore-Casinos sind weiterhin aus Deutschland erreichbar. Blockaden gibt es, aber nicht flächendeckend. Spieler bewegen sich in einer rechtlichen Grauzone — nicht explizit illegal, aber auch nicht legal im Sinne des deutschen Rechts. Wer dort spielt, verzichtet auf deutschen Rechtsschutz. Bei Streitigkeiten bleibt nur der Weg über die ausländische Lizenzierungsbehörde oder alternative Streitschlichtungsstellen — ein langwieriger Prozess ohne Garantie.
Die ehrliche Einschätzung: Flexepin-Casinos bieten mehr Freiheiten (keine Limits, größere Spieleauswahl, höhere Boni), kommen aber mit einem Risiko. Wer dieses Risiko eingeht, sollte sich der Konsequenzen bewusst sein.
Flexepin-Auszahlungen — geht das überhaupt?
Nein. Flexepin unterstützt keine Auszahlungen. Der Voucher ist eine reine Einzahlungsmethode — ein Einweg-Produkt ohne Rückkanal. Das liegt am Design: Flexepin ist ein anonymer Prepaid-Code ohne verknüpftes Konto. Es gibt keinen Account, auf den ein Casino Geld zurücküberweisen könnte. Wer mit Flexepin einzahlt, muss Gewinne über eine andere Methode auszahlen lassen.
Das ist kein Bug, sondern Feature. Prepaid-Voucher wie Flexepin, Paysafecard oder Neosurf sind bewusst so konzipiert: Sie ermöglichen anonyme Einzahlungen, aber keine Auszahlungen. Der Grund liegt in der Geldwäsche-Prävention. Ein System, das anonyme Ein- und Auszahlungen zuließe, wäre ein perfektes Vehikel für illegale Geldströme. Deshalb trennen alle seriösen Prepaid-Anbieter die Richtungen: Einzahlung ja, Auszahlung nein.
Warum Flexepin keine Auszahlungen unterstützt
Stell dir vor, du zahlst mit einem Flexepin-Voucher €50 ein und gewinnst €500. Wo sollte das Casino das Geld hinschicken? Der Voucher ist ein 16-stelliger Code ohne Inhaberangaben, ohne Bankkonto, ohne E-Mail-Adresse. Es gibt keine Zieladresse für eine Rücküberweisung. Der Code ist nach der Einzahlung ungültig — das Guthaben ist weg, der PIN funktioniert nicht mehr.
Selbst wenn Flexepin ein Rückkanal-System aufbauen wollte, müsste es dafür Konten führen — und damit würde die Anonymität verschwinden. Dann wäre Flexepin nur noch ein weiteres E-Wallet wie Skrill oder Neteller, ohne den Vorteil der diskreten Einzahlung.
Kann ich mit Flexepin Gewinne aus dem Casino auszahlen lassen?
Nein. Flexepin ist eine reine Einzahlungsmethode ohne Rückkanal. Gewinne müssen über andere Wege ausgezahlt werden: Banküberweisung (1–5 Tage), E-Wallets wie Skrill oder Neteller (0–24 Stunden), oder Kryptowährungen (10 Minuten bis 1 Stunde). Dabei verlangt das Casino KYC-Dokumente — die Anonymität der Einzahlung endet bei der Auszahlung.
Welche Auszahlungsmethoden als Alternative nutzen?
Wer mit Flexepin einzahlt, muss für Auszahlungen eine andere Methode hinterlegen. Die gängigsten Optionen:
Banküberweisung. Die Standard-Auszahlungsmethode bei fast allen Casinos. Du gibst deine IBAN an, das Casino überweist den Betrag. Bearbeitungszeit: 1–5 Werktage. Vorteil: funktioniert immer, keine zusätzlichen Gebühren. Nachteil: nicht anonym — das Casino kennt deine Bankverbindung, und für die Auszahlung verlangt es KYC-Dokumente (Ausweis, Adressnachweis).
Die Anonymität, die du bei der Einzahlung mit Flexepin hattest, ist bei der Auszahlung futsch. Casinos sind gesetzlich verpflichtet, Auszahlungen ab einem bestimmten Betrag (meist €2000) zu verifizieren. Selbst bei kleineren Summen verlangen die meisten eine Identitätsprüfung. Du kommst also nicht drumherum.
E-Wallets (Skrill, Neteller, MuchBetter). Schnellere Alternative zur Banküberweisung. Du richtest ein E-Wallet-Konto ein, verknüpfst es mit deinem Casino-Account und lässt Gewinne dorthin auszahlen. Bearbeitungszeit: 0–24 Stunden. Vorteil: deutlich schneller als Banküberweisung, mehr Privatsphäre gegenüber dem Casino (es sieht nur deine E-Wallet-Adresse, nicht deine Bank). Nachteil: Du musst ein E-Wallet-Konto eröffnen, was ebenfalls KYC erfordert. Außerdem fallen teils Gebühren an (Skrill und Neteller verlangen 1–2% bei Auszahlungen aufs Bankkonto).
Kryptowährungen. Die privateste Option. Viele Flexepin-Casinos (BitStarz, Winz.io, BC.Game) akzeptieren Bitcoin, Ethereum, Litecoin und andere Coins. Du richtest eine Crypto-Wallet ein, gibst dem Casino deine Wallet-Adresse und erhältst die Auszahlung in Crypto. Bearbeitungszeit: 10 Minuten bis 1 Stunde. Vorteil: maximal schnell, relativ anonym (zumindest gegenüber dem Casino — Blockchain-Transaktionen sind öffentlich, aber nicht namentlich zugeordnet). Nachteil: Volatilität (der Coin-Wert schwankt), und beim Umtausch in Euro über eine Exchange brauchst du wieder KYC.
Kreditkarte. Manche Casinos zahlen auf die Kreditkarte zurück, mit der du vorher eingezahlt hast. Da du mit Flexepin eingezahlt hast, funktioniert das nicht — es gibt keine verknüpfte Karte. Diese Option fällt also weg.
Unterm Strich: Flexepin bringt dir Anonymität bei der Einzahlung, aber bei der Auszahlung musst du dich identifizieren. Das ist bei allen Prepaid-Methoden so. Wenn dir Privatsphäre wichtig ist, sind Crypto-Auszahlungen die beste Wahl — aber selbst dort endet die Anonymität spätestens beim Tausch in Fiat-Währung.
Limits, Gebühren und Bearbeitungszeiten bei Flexepin
Flexepin-Voucher gibt es in festen Werten: €10, €20, €50, €100, €200 und teils bis €500. Das Limit pro Einzahlung entspricht dem Voucher-Wert — willst du €100 einzahlen, kaufst du einen €100-Voucher. Manche Reseller bieten auch Teileinlösungen an, sodass du von einem €100-Voucher erst €50 nutzt und den Rest später. Das ist aber nicht überall verfügbar; die meisten Voucher sind Single-Use.
Die Mindesteinzahlung im Casino hängt vom Anbieter ab. BitStarz verlangt €20, die meisten anderen (Winz.io, 20bet, BC.Game, 22bet) akzeptieren ab €10. Ein Maximum gibt es technisch nicht — du kannst mehrere Voucher nacheinander einlösen, falls das Casino das zulässt. In der Praxis liegt die praktische Obergrenze bei €500 pro Voucher, darüber wird es unhandlich.
Welche Gebühren fallen bei Flexepin-Einzahlungen im Casino an?
Das Casino selbst verlangt in der Regel keine Gebühr für Flexepin-Einzahlungen. Die Kosten fallen beim Voucher-Kauf an: Online-Reseller wie Guthaben.de oder Recharge.com schlagen 3–5% auf den Nennwert auf, abhängig von der gewählten Zahlungsmethode. Zahlst du den Voucher-Kauf per Kreditkarte oder PayPal, können weitere 1–2% hinzukommen. Wer mit Sofortüberweisung zahlt, kommt meist günstiger weg.
Nach 12 Monaten Inaktivität fällt eine Wartungsgebühr von rund €2,50 pro Monat an, die vom Restguthaben abgezogen wird. Praktisch heißt das: Kauf den Voucher und löse ihn zeitnah ein. Lass ihn nicht monatelang liegen. Die Wartungsgebühr ist branchenüblich bei Prepaid-Lösungen — Paysafecard hat eine ähnliche Regelung. Der Grund: Ungenutzte Voucher binden Kapital beim Herausgeber, und die Gebühr soll Nutzer dazu bewegen, das Guthaben zeitnah zu verwenden. In der Praxis ist das selten ein Problem, weil die meisten Spieler ihren Voucher direkt nach dem Kauf einlösen. Wer allerdings vorsorglich mehrere Voucher kauft und sie über Monate verteilt nutzen will, sollte die Gebühr einkalkulieren.
Ein weiterer Kostenfaktor: Wechselkursgebühren. Wenn du einen Voucher in Euro kaufst, aber im Casino in Dollar spielst, rechnet das Casino zum Tageskurs um — oft mit einem Aufschlag von 1–3%. Das summiert sich bei größeren Beträgen. Achte darauf, dass dein Casino und dein Voucher die gleiche Währung nutzen, um diese versteckte Gebühr zu vermeiden.
Gibt es ein Mindest- oder Höchstlimit für Flexepin-Einzahlungen?
Ja. Minimum: €10 (bei den meisten Casinos), €20 bei BitStarz. Maximum: €500 pro Voucher, theoretisch unbegrenzt durch mehrere Voucher — aber das hängt von der Casino-Policy ab. Manche Anbieter limitieren die Anzahl der Transaktionen pro Tag oder verlangen ab einem bestimmten Betrag eine KYC-Prüfung, bevor weitere Einzahlungen akzeptiert werden.
Wie lange dauert eine Flexepin-Einzahlung im Casino?
Instant. Sobald du den 16-stelligen PIN eingibst und bestätigst, wird das Guthaben innerhalb von Sekunden gutgeschrieben. Es gibt keine Wartezeit wie bei Banküberweisungen (1–3 Tage) oder E-Wallets (teils Minuten). Flexepin ist in dieser Hinsicht mit Kreditkarten vergleichbar — nur ohne die Notwendigkeit, Kartendaten anzugeben.
Boni und Willkommensangebote mit Flexepin
Die meisten Flexepin-Casinos bieten Willkommensboni an, die auch für Voucher-Einzahlungen gelten. Anders als bei manchen E-Wallets (Skrill und Neteller sind oft vom Bonus ausgeschlossen) qualifiziert Flexepin für die Angebote. BitStarz zahlt 125% bis €2000 plus 180 Freispiele, Winz.io bis €10.000 (wager-free), BC.Game bis $4000 plus 400 Freispiele.
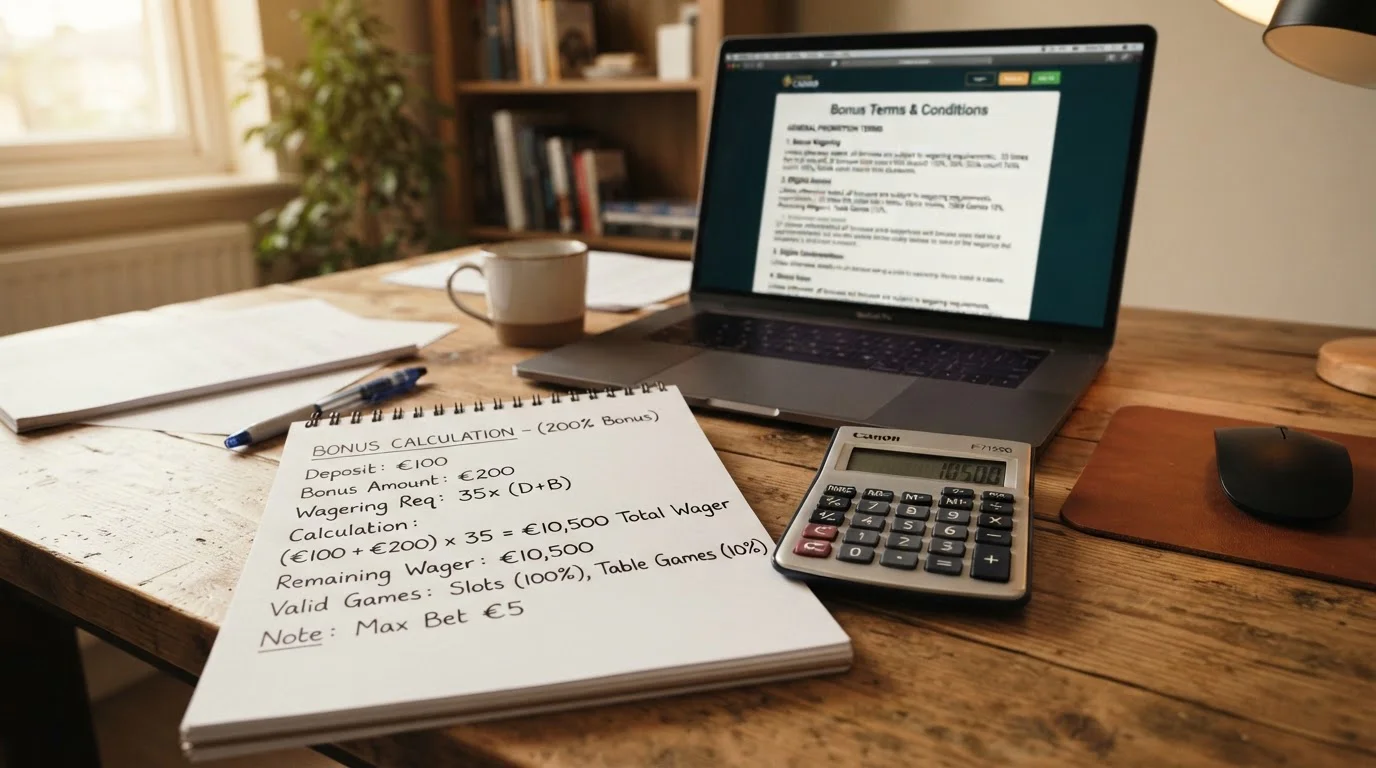
Klingt gut. Aber die Umsatzbedingungen sind der Haken. BitStarz verlangt 40x Wagering — das bedeutet: Zahlst du €100 ein und erhältst €125 Bonus, musst du €9000 umsetzen, bevor du auszahlen kannst (€225 Gesamtbetrag × 40). Tischspiele tragen nur 5% bei, also faktisch €180.000 Umsatz, falls du Blackjack oder Roulette spielst. Realistisch schaffbar ist das nur an Slots.
Kann ich Casino-Boni mit Flexepin-Einzahlungen beanspruchen?
Ja, in den meisten Fällen. Flexepin gilt als reguläre Einzahlungsmethode und ist nicht vom Bonus ausgeschlossen. Einzige Ausnahme: Manche Casinos begrenzen Boni auf bestimmte Zahlungswege (z.B. nur Kreditkarte oder Crypto). Prüf die Bonusbedingungen vor der Einzahlung — dort steht, ob Flexepin qualifiziert.
Rechne dir die Umsatzbedingungen vorher durch. Ein €10.000-Bonus bei 40x Wagering bedeutet €400.000 Umsatz. Bei einem durchschnittlichen RTP von 96% an Slots verlierst du statistisch €16.000, bevor du die Bedingungen erfüllst. Der Bonus ist kein Geschenk — er ist ein Werkzeug, um länger zu spielen, nicht um garantiert Geld rauszuholen.
Die Bonusstruktur variiert je nach Casino. BitStarz verteilt die 125% plus 180 Freispiele über vier Einzahlungen — erste Einzahlung 100% bis €100 plus 180 FS, zweite 50% bis €100, dritte 50% bis €200, vierte 100% bis €1600. Das bedeutet: Du musst viermal einzahlen, um das volle Bonuspaket zu erhalten. Wer nur einmal einzahlt, erhält nur den ersten Teil. Bei Winz.io hingegen ist der Bonus flexibler: Du bekommst einen prozentualen Match auf jede Einzahlung, unabhängig von der Reihenfolge, und der wager-free Teil gilt sofort.
Ein häufiger Fehler: Spieler nehmen den Bonus, ohne die Bedingungen zu lesen, und wundern sich dann, warum sie nicht auszahlen können. Die Max-Bet-Regel ist besonders tückisch: Bei aktivem Bonus darfst du oft nur €5 pro Runde setzen. Überschreitest du dieses Limit — auch nur einmal — kann das Casino den gesamten Bonus und alle damit erzielten Gewinne annullieren. Das ist in den Bonusbedingungen verankert, und Casinos setzen es konsequent durch. Wer Boni nutzt, sollte sich der Regeln bewusst sein und im Zweifel ohne Bonus spielen, um volle Flexibilität zu behalten.
Vorteile und Nachteile von Flexepin im Casino
Flexepin hat klare Stärken und ebenso klare Schwächen. Hier die ehrliche Bilanz.
Die Vorteile im Detail: Der größte Pluspunkt ist die Anonymität bei der Einzahlung. Keine Bankdaten, keine Kreditkartennummer, keine persönlichen Infos im Casino-Cashier. Du gibst nur den 16-stelligen PIN ein, und das Casino erfährt weder deinen Namen noch deine Adresse. Das ist für Spieler interessant, die ihre Privatsphäre schützen möchten oder aus persönlichen Gründen nicht wollen, dass Casino-Transaktionen auf ihrem Kontoauszug erscheinen.
Zweitens punktet Flexepin mit sofortiger Gutschrift. Das Guthaben erscheint innerhalb von Sekunden auf dem Casino-Konto. Keine Wartezeit wie bei Banküberweisungen, die 1–3 Werktage dauern können. Das ist besonders praktisch, wenn du spontan spielen möchtest und nicht auf die Freigabe deiner Bank warten willst.
Drittens bietet die Methode Budget-Kontrolle. Der Voucher hat einen festen Wert — €50, €100, €200. Einmal aufgebraucht, ist Schluss. Du kannst nicht mehr einzahlen, als du dir vorgenommen hast, weil der Voucher kein zusätzliches Guthaben freigibt. Das hilft, Limits einzuhalten und impulsive Nachzahlungen zu vermeiden. Anders als bei Kreditkarten, wo du theoretisch dein gesamtes Limit ausreizen kannst, ist bei Flexepin nach dem Voucher-Wert Schluss.
Viertens brauchst du kein Flexepin-Konto. Anders als bei E-Wallets wie Skrill oder Neteller, wo du dich registrieren, verifizieren und ein Konto führen musst, kaufst du bei Flexepin einfach einen Voucher, löst ihn ein und bist fertig. Keine Account-Verwaltung, keine monatlichen Kontoführungsgebühren, keine zusätzliche Login-Hürde.
Fünftens funktioniert Flexepin ohne Bankkonto. Wer keine Kreditkarte oder kein Online-Banking hat, kann trotzdem einzahlen. Theoretisch kannst du den Voucher mit Bargeld bei einer Verkaufsstelle kaufen (praktisch in Deutschland schwierig, aber möglich) und online einlösen. Das macht die Methode auch für Spieler ohne traditionelle Bankanbindung nutzbar.
Die Nachteile im Detail: Der größte Haken ist, dass keine Auszahlungen möglich sind. Flexepin ist eine Einbahnstraße. Gewinne müssen über eine andere Methode abgehoben werden — Banküberweisung, E-Wallet oder Crypto. Und dabei fällt die Anonymität weg, weil das Casino für Auszahlungen KYC-Dokumente verlangt. Die diskrete Einzahlung bringt also nichts, wenn du am Ende doch deinen Ausweis hochladen musst.
Zweitens ist Flexepin nur bei Offshore-Casinos verfügbar. Kein GGL-lizenziertes deutsches Casino bietet die Methode an. Wer Flexepin nutzt, landet automatisch in der rechtlichen Grauzone. Das bedeutet: kein deutscher Rechtsschutz, keine GGL-Aufsicht, kein OASIS-Schutz. Bei Problemen mit dem Casino bleibt nur der Weg über die ausländische Lizenzierungsbehörde — ein langwieriger und oft frustrierender Prozess.
Drittens fallen Gebühren beim Voucher-Kauf an. Online-Reseller schlagen 3–5% auf den Nennwert auf, teils mehr. Bei einem €100-Voucher zahlst du faktisch €103–€105. Das summiert sich bei regelmäßiger Nutzung. Paysafecard ist mit 5–10% Aufschlag teurer, aber Flexepin ist auch nicht gebührenfrei. Dazu kommen eventuelle Gebühren der Zahlungsmethode, mit der du den Voucher kaufst (Kreditkarte, PayPal).
Viertens ist die Verfügbarkeit in Deutschland begrenzt. Stationäre Verkaufsstellen (Tankstellen, Kioske) sind rar. Wer anonym mit Bargeld kaufen will, hat kaum Optionen. Online-Kauf funktioniert, aber dann zahlst du digital — was die Anonymität teilweise aufhebt, weil der Reseller deine Zahlungsdaten sieht.
Fünftens gibt es keinen Käuferschutz. Einmal eingelöst, ist der Voucher weg. Keine Rückbuchung wie bei Kreditkarten (Chargeback), keine Streitschlichtung wie bei PayPal. Wenn du den PIN versehentlich im falschen Casino einlöst oder das Casino sich weigert auszuzahlen, hast du keine Handhabe. Der Voucher ist unwiderruflich verbraucht.
Sechstens fällt eine Wartungsgebühr nach 12 Monaten an. Ungenutzte Voucher verlieren €2,50 pro Monat nach Ablauf der Gültigkeit. Kaufst du also einen €100-Voucher im Januar 2026 und löst ihn erst im Februar 2027 ein, sind bereits €2,50 weg. Lass den Voucher weitere Monate liegen, schrumpft das Guthaben weiter. Die Lösung: Kauf nur, was du zeitnah einlöst.
Unterm Strich eignet sich Flexepin für Spieler, die Wert auf diskrete Einzahlungen legen, sich der rechtlichen Grauzone bewusst sind und akzeptieren, dass Auszahlungen über andere Wege laufen. Wer legale Sicherheit will, sollte zu GGL-Casinos mit Giropay oder PayPal greifen — auch wenn Flexepin dort nicht verfügbar ist. Die Entscheidung hängt davon ab, was dir wichtiger ist: Anonymität bei der Einzahlung oder rechtlicher Schutz durch deutsche Regulierung.
Alternativen zu Flexepin — Paysafecard, Neosurf und mehr
Flexepin ist nicht die einzige Prepaid-Lösung für Casino-Einzahlungen. Die bekanntesten Alternativen sind Paysafecard und Neosurf. Beide funktionieren ähnlich (Voucher kaufen, PIN einlösen), unterscheiden sich aber in Details.
Paysafecard ist der Marktführer unter den Prepaid-Vouchers. In Deutschland an Tankstellen, Supermärkten und Kiosken erhältlich, Werte von €10 bis €100. Anders als Flexepin wird Paysafecard von manchen GGL-Casinos akzeptiert (z.B. stargames.de) — allerdings mit KYC-Verifizierung, was die Anonymität einschränkt. Vorteil: deutlich besser verfügbar in Deutschland. Nachteil: höhere Gebühren (bis 10% bei manchen Resellern), Auszahlungen ebenfalls nicht möglich.
Neosurf ist eine französische Prepaid-Lösung, die vor allem in Europa verbreitet ist. Funktionsweise identisch zu Flexepin, Voucher-Werte €10 bis €100. In Deutschland weniger bekannt, online über spezialisierte Reseller erhältlich. Vorteil: teils niedrigere Gebühren als Paysafecard. Nachteil: noch schlechtere Verfügbarkeit als Flexepin, keine GGL-Casino-Akzeptanz.
Was ist der Unterschied zwischen Flexepin und Paysafecard?
Beide sind Prepaid-Voucher mit 16-stelligem PIN. Der Hauptunterschied liegt in der Verfügbarkeit: Paysafecard ist in Deutschland flächendeckend in stationären Shops erhältlich, Flexepin kaum. Dafür wird Paysafecard bei GGL-Casinos teils akzeptiert (mit KYC), Flexepin nicht. Bei Offshore-Casinos sind beide verfügbar. Gebührentechnisch liegt Flexepin (3–5%) meist unter Paysafecard (5–10%).
Ein weiterer Unterschied: Paysafecard hat ein My-Paysafecard-Konto-System. Wenn du einen Account anlegst, kannst du mehrere PINs zusammenfassen, dein Guthaben verwalten und sogar Auszahlungen empfangen (bei teilnehmenden Partnern). Flexepin bietet das nicht — jeder Voucher ist standalone. Das macht Flexepin einfacher, aber auch unflexibler. Wer regelmäßig Prepaid-Voucher nutzt, findet bei Paysafecard mehr Komfort. Wer nur gelegentlich anonym einzahlen will, kommt mit Flexepin besser zurecht.
Neosurf ist die dritte Option, aber in Deutschland kaum verbreitet. In Frankreich und Belgien ist Neosurf populär, hierzulande gibt es kaum Verkaufsstellen. Online-Reseller bieten Neosurf an, aber die Auswahl ist kleiner als bei Flexepin oder Paysafecard. Der Vorteil von Neosurf: Die Gebühren sind teils niedriger (3–7% je nach Reseller), und die Voucher haben eine längere Gültigkeit (12–24 Monate je nach Anbieter). Wer Neosurf nutzen möchte, findet in Offshore-Casinos Unterstützung, aber nicht in GGL-Casinos.
| Methode | Verfügbarkeit DE (stationär) | GGL-Casinos | Offshore-Casinos | Gebühren (Kauf) | Auszahlung |
|---|---|---|---|---|---|
| Flexepin | Kaum (primär online) | Nein | Ja (300+ Casinos) | 3–5% | Nein |
| Paysafecard | Flächendeckend | Teils (mit KYC) | Ja | 5–10% | Nein |
| Neosurf | Kaum | Nein | Ja (begrenzt) | 3–7% | Nein |
Wer Wert auf Anonymität legt und Offshore-Casinos nutzt, findet mit Flexepin eine solide Lösung — günstiger als Paysafecard, funktional identisch. Wer legal in Deutschland spielen will, muss auf Flexepin verzichten und zu identitätsgebundenen Methoden wie Giropay, Sofortüberweisung oder PayPal greifen. Die gibt es bei allen 14 GGL-Casinos, allerdings ohne den Vorteil der diskreten Einzahlung.
Abschließend lässt sich sagen: Flexepin bleibt eine Nischenlösung. Die Methode hat ihre Berechtigung für Spieler, die Wert auf Privatsphäre bei der Einzahlung legen und bereit sind, den Trade-off zu akzeptieren — keine deutsche Lizenz, keine Auszahlungsoption, Gebühren beim Kauf. Die fünf vorgestellten Casinos (BitStarz, Winz.io, 20bet, BC.Game, 22bet) sind etablierte Anbieter mit soliden Reputationen, aber sie operieren außerhalb der deutschen Regulierung. Das Risiko liegt beim Spieler. Wer rechtliche Sicherheit will, findet bei GGL-Casinos bessere Optionen — auch wenn Flexepin dort nicht verfügbar ist. Die Entscheidung hängt davon ab, welche Priorität höher liegt: Diskretion oder Regulierung.
Einzahlungsmethoden Online Casino Deutschland 2026 im Vergleich
Inhalt erstellt vom Team «paymentscasinoinfode.com»